10.12804/revistas.urosario.edu.co/empresa/a.16045
ARTÍCULO DE INVESTIGACIÓN CIENTÍFICA Y TECNOLÓGICA
Gloria Esperanza Aragón Cuamacás 1
Carolina Reyes Bastidas 2
1 Universidad Técnica del Norte (Ecuador).
 0000-0002-9536-3255
 gearagon@utn.edu.ec
2 Universidad Mariana (Colombia).
0000-0002-3903-8597
carolreyes@umariana.edu.co
Fecha de recepción: 3 de diciembre de 2025
Fecha de aceptación: 26 de mayo de 2026
Para citar este artículo: Aragón Cuamacás, G. E., & Reyes Bastidas, C. (2026). Perspectivas innovadoras de educación superior con normas internacionales de información financiera para el futuro sostenible. Universidad y Empresa, 28(51 esp.), 1-33. https://doi.org/10.12804/revistas.urosario.edu.co/empresa/a.16045
Resumen
Los desafíos en la formación universitaria exigen el accionar
responsable de las instituciones de educación superior para una educación de
calidad, generadora de confianza institucional y alineada con las demandas de
la globalización.
Objetivo: analizar las
perspectivas innovadoras de la educación superior contable en relación con la
aplicación de las Normas Internacionales de Información Financiera (NIIF) y su vínculo con la
sostenibilidad.
Metodología: se implementó un diseño cuantitativo no experimental, exploratorio-descriptivo y
correlacional, con censo de 424 estudiantes ecuatorianos. Se aplicó un cuestionario Likert de 6 categorías.
Resultados principales: el instrumento mostró alta fiabilidad (a de Cronbach = 0.895) y una estructura multifactorial de tres componentes que explican el 82.574 % de la varianza y confirman la multidimensionalidad del constructo (normativo, ético-profesional y técnico). En los hallazgos se observa concentración en
categorías medias-altas y un alto interés por la utilización de NIIF para el futuro desempeño
profesional.
Conclusiones: la matriz de correlaciones evidenció asociaciones positivas de magnitud
moderada-alta dentro del bloque normativo y de forma destacada, entre grado de
aprendizaje y pronunciamientos internacionales para la formación profesional
(Pearson r = 0.794; p < 0.01), con énfasis ético en el uso de herramientas y normas sostenibles para
un aprendizaje experiencial innovador.
Palabras clave: educación superior; contabilidad; NIIF; sostenibilidad; tecnologías de la información.
Abstract
The challenges facing university education demand responsible action by Higher Education Institutions to ensure quality education that builds
institutional trust and aligns with the demands of globalization.
Objective: This study analyzes
innovative perspectives in accounting higher education regarding the
application of International Financial Reporting Standards (ifrs) and
their link to sustainability.
Methodology: A non-experimental
quantitative, exploratory-descriptive and correlational design was implemented,
using a census of 424 Ecuadorian students. A six-point Likert questionnaire was
applied.
Key findings: The instrument showed
high reliability (Cronbach's a = 0.895) and a three-component multifactor
structure explaining 82.574% of the variance, confirming the construct's
multidimensionality (normative, ethical-professional, and technical). Findings
show concentrations in mid-to-high categories and strong interest in using IFRS for future professional
performance.
Conclusions: The correlation matrix
evidenced positive associations of moderate-to-high magnitude within the
regulatory block and, notably, between degree of learning and international
pronouncements for professional education (Pearson r = 0.794; p <
0.01), with an ethical emphasis on the use of sustainable tools and standards
for innovative experiential learning.
Keywords: higher education; accounting; IFRS; sustainability; information technologies.
Resumo
Os desafios do ensino superior exigem ações responsáveis das instituições de ensino superior (IES) voltadas à oferta de uma
educação de qualidade, ao fortalecimento da confiança institucional e ao alinhamento com as exigências da globalização.
Objetivo: analisar perspectivas inovadoras no ensino superior de contabilidade relacionadas à aplicação das
Normas Internacionais de Relato Financeiro (ifrs) e à sua ligação com a
sustentabilidade.
Metodologia: foi adotado um delineamento quantitativo, não experimental,
exploratório-descritivo e correlacional. Aplicou-se um questionário a 424 estudantes equatorianos,
utilizando-se uma escala Likert de seis pontos.
Resultados principais: o instrumento apresentou elevada confiabilidade (alfa de Cronbach = 0,895) e uma estrutura multifatorial composta por três dimensões, responsável por
explicar 82,574% da variância total, confirmando a multidimensionalidade do constructo
(normativa, ético-profissional e técnica). Os resultados indicam concentração
das respostas em níveis médios e altos, e elevado nível de interesse na
utilizaçãdas ifrs para o
desempenho profissional futuro.
Conclusões: a matriz de correlação mostrou associações positivas de magnitude moderada
a elevada dentro do bloco normativo e, notavelmente, entre o grau de
aprendizagem e os pronunciamentos internacionais voltados à formação
profissional (r de Pearson = 0,794; p < 0,01). Os resultados ressaltam a relevância ética da utilização de ferramentas e
padrões sustentáveis no desenvolvimento de práticas inovadoras de aprendizagem
experiencial.
Palavras-chave: ensino superior; contabilidade; IES; sustentabilidade; tecnologias de informação.
Introducción
La globalización educativa invita a las instituciones de educación superior a proyectar calidad y eficacia mediante políticas inclusivas y sostenibles desde el currículo, considerando la movilidad virtual, el bilingüismo y el enfoque ecoambiental con acciones orientadas al buen vivir (Auris et al., 2022). En este escenario, la responsabilidad social se integra en las prácticas de aseguramiento de la calidad en la educación contable, destacando los valores sociales aplicados por las instituciones educativas para fortalecer la legitimidad y credibilidad (Sithole et al., 2025).
El papel de la Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (Unesco) resulta fundamental al respaldar el desarrollo educativo de calidad, desde la educación preescolar hasta la superior, promoviendo un liderazgo mundial y regional, orientado al logro de los Objetivos de Desarrollo Sostenible (ODS) y a la construcción de sistemas educativos resilientes ante los desafíos contemporáneos (Unesco, 2024). De manera complementaria, las comunidades profesionales de aprendizaje impulsan la innovación y contribuyen a la equidad educativa mediante la inversión en capital humano, generando sociedades más saludables y sostenibles (Mydin et al., 2025; Organización de las Naciones Unidas, 2025).
En este contexto, las instituciones de educación superior desempeñan un papel fundamental en el proceso de enseñanza-aprendizaje, orientado al futuro desempeño en entidades públicas y privadas en todo el mundo. Un ejemplo se evidencia en el Espacio Europeo de Educación Superior, donde se exige un sistema riguroso de garantía de calidad, evaluado externamente por organismos como la Quality Assurance Agency for Higher Education y la European Quality Assurance Register for Higher Education (EQAR), con el fin de aumentar la confianza en la educación superior (EQAR, 2025; European Comission, 2025). Paralelamente, la incorporación de proyectos de aprendizaje experiential favorece la conexión entre el currículo y el mundo real, enriqueciendo la formación académica (Núñez-Cansado et al., 2024).
En la especificidad de la profesión contable, la integración de las tecnologías de la información (TI) representa una ventaja competitiva en la formación de los graduados, quienes requieren dominar la normativa contable y los estándares de sostenibilidad (Al-Hattami, 2023; Kurniawan et al., 2025). A ello se suman los paradigmas contemporáneos, como la ecoformación, la transdisciplinariedad y la educación global, que refuerzan la preparación de profesionales comprometidos con la ética y la sostenibilidad (Acuña Rodríguez, 2025; Cervantes-Muñoz, 2025).
La educación contable, además, debe responder con responsabilidad, reforzando valores y competencias profesionales que permitan afrontar riesgos derivados del cambio climático, la disrupción tecnológica y la ciberseguridad (International Federation of Accountants, 2019; International Accounting Standards Board [IASB], 2024). La participación de empleadores y estudiantes en el diseño curricular, junto con el uso de inteligencia artificial y plataformas digitales, refuerza la pertinencia profesional de los programas de contaduría (Blasco Burriel et al., 2023; Sánchez-Prieto et al., 2025; Finkel et al., 2024; Cisternas San Martín et al., 2025).
La investigación titulada Perspectivas innovadoras de educación superior con normas internacionales de información financiera para el futuro sostenible es uno de los resultados del proyecto Desafíos en articulación de estándares internacionales para sostenibilidad en educación superior contable (PI_DESARNIIFSIES, 2024), que se propuso analizar las perspectivas innovadoras de la educación superior contable con relación a la aplicación de las Normas Internacionales de Información Financiera (NIIF) y su vínculo con la sostenibilidad, mediante tres objetivos específicos: 1) analizar las percepciones y dominios sobre educación superior de calidad con la aplicación de NIIF para la sostenibilidad; 2) diagnosticar el nivel de aplicación de NIIF en estudiantes universitarios para la identificación de su aprendizaje, y 3) determinar el grado de aprendizaje estudiantil considerando las perspectivas educativas innovadoras y aplicación normativa hacia un futuro sostenible.
Declaración de relevancia de los Objetivos de Desarrollo Sostenible
El artículo se alinea principalmente con los ODS, mediante el ODS 4 (educación de calidad), especialmente con la meta 4.3, relacionada con el acceso equitativo a una educación superior pertinente y de calidad, y la meta 4.7, que está orientada a la formación para el desarrollo sostenible. En este sentido, este estudio contribuye al ODS 8 (trabajo decente y crecimiento económico), porque fortalece las competencias profesionales contables alineadas con los estándares internacionales y las demandas del mercado laboral global.
Así mismo, este estudio se vincula con el ODS 12 (producción y consumo responsables), mediante la promoción de las prácticas de transparencia y rendición de cuentas asociadas a las NIIF y a los reportes de sostenibilidad. Complementariamente, el estudio aporta al ODS 13 (acción por el clima), al fomentar capacidades académicas para la divulgación de información financiera relacionada con la sostenibilidad y los riesgos climáticos. Según los términos referentes a los indicadores de la Agenda 2030, el estudio aporta al indicador 4.3.1, al considerar la participación de los estudiantes inmersos en la educación formal; también aporta al indicador 4.7.1, porque analiza las perspectivas de la educación para la ciudadanía global con atención en la revisión de las políticas educativas y para el indicador 12.6.1, que incentiva a la participación empresarial en la adopción de políticas sostenibles, al integrar la información financiera con los reportes de sostenibilidad para el desarrollo sostenible.
Finalmente, pese a la abundancia de estudios sobre educación superior, responsabilidad social y sostenibilidad, persiste una brecha en la literatura sobre cómo los estudiantes de contaduría perciben la incorporación de las NIIF en su formación académica y en su contribución a la sostenibilidad.
Este estudio busca cubrir la brecha de la literatura mediante el análisis de percepciones en un contexto ecuatoriano.
Revisión de literatura
La literatura sobre educación superior y formación contable ha puesto el relieve en que los procesos de enseñanza-aprendizaje deben articularse con los retos de la globalización, la innovación tecnológica y la sostenibilidad. En este contexto, el proceso de aprendizaje se potencia cuando los estudiantes desarrollan estilos de aprendizaje coherentes con el uso de tecnologías digitales y metodologías participativas, lo cual fomenta resultados más sólidos y pertinentes (Barbosa Granados & Amariles Jaramillo, 2025). Según Al-Hattami (2025), la educación contable digital fomenta la innovación, siempre que se fortalezca la autoeficacia tecnológica y la alfabetización digital de los estudiantes.
El Espacio Europeo de Educación Superior exige revisiones externas periódicas para garantizar la confianza en la educación universitaria. Organismos como EQAR y la Comisión Europea subrayan la necesidad de mecanismos sólidos de control, lo que constituye una referencia importante para los procesos de acreditación en otros contextos (EQAR, 2025; European Comission, 2025). En este sentido, la adaptación de proyectos de innovación docente ha mostrado impactos positivos, al alinearse con estas directrices y mejorar la pertinencia académica (Núñez-Cansado et al., 2024).
Por lo tanto, la incorporación de ti en los programas de contaduría es una tendencia relevante. De acuerdo con Al-Hattami (2023), su inclusión puede tener una relación positiva con la preparación de profesionales capaces de desenvolverse en entornos digitales y normativos complejos. En América Latina, sin embargo, se observa que el gasto en educación terciaria es prorrico, que beneficia principalmente a las clases medias y altas, lo que limita la expansión de estas innovaciones a contextos de menor acceso (Izquierdo et al., 2018). Esta brecha en la financiación educativa condiciona la calidad y equidad en la formación contable, subrayando la necesidad de políticas redistributivas y estrategias pedagógicas innovadoras.
Cabe destacar a autores como Acuña Rodríguez (2025), quien hace hincapié en la ecoformación como elemento esencial en la construcción de profesionales comprometidos con el bienestar humano y el medio ambiente, mediante la conciencia ecológica y la ética ambiental. Por su parte, Cervantes-Muñoz (2025) evidencia la importancia de la transdisciplinariedad en la educación universitaria, lo que implica la incorporación de enfoques ecosistémicos, éticos y tecnológicos en la práctica educativa. Esta visión holística prepara a los estudiantes para enfrentar los retos de la sostenibilidad y la complejidad social.
Según la International Federation of Accountants (2019), la educación contable debe garantizar que los futuros profesionales se caractericen por sus competencias éticas, actitudes responsables y valores sociales. Este planteamiento se complementa con la propuesta de Blasco Burriel et al. (2023), quienes subrayan la necesidad de involucrar tanto a empleadores como a estudiantes en el diseño curricular, a fin de asegurar la pertinencia profesional de las competencias desarrolladas.
Por su parte, el financiamiento educativo, particularmente en América Latina, sigue siendo un desafío. Izquierdo et al. (2018) destacan que la inversión en educación terciaria en la región beneficia principalmente a poblaciones de ingresos medios y altos. Esta situación, además de limitar la equidad en el acceso, repercute en la implementación de innovaciones educativas y en la formación contable con enfoque sostenible. La Unesco (2025) ha advertido sobre la importancia de incorporar principios éticos en ámbitos emergentes, como el uso de inteligencia artificial en la gestión de información, recalcando la necesidad de salvaguardar datos sensibles con responsabilidad profesional.
Los riesgos derivados del cambio climático, la disrupción tecnológica, la ciberseguridad y los factores geopolíticos han sido resaltados por organismos normativos internacionales como el IASB (2024) y el Consejo Internacional de Normas de Sostenibilidad (International Financial Reporting Standards Foundation [IFRB], 2025). Estos riesgos refuerzan la necesidad de desarrollar programas educativos que formen profesionales capaces de responder a escenarios inciertos y de revelar información financiera vinculada con sostenibilidad. Cortesão et al. (2024) proponen la incorporación de habilidades de escritura académica en los planes de estudio como estrategia para fortalecer la percepción crítica y la capacidad reflexiva del alumnado.
Además, los procesos de aseguramiento de la calidad en la educación superior requieren prácticas innovadoras que garanticen la pertinencia y eficacia educativa. Rincón-Moreno y Gordillo-Ramírez (2025) destacan cuán significativo es implementar evaluaciones que reflejen la conexión entre teoría y práctica, apoyando la mejora continua en la gestión institucional. Palomino Fernández et al. (2025) señalan que el liderazgo pedagógico es un factor determinante en la calidad de las instituciones, ya que condiciona la integración de enfoques innovadores en la enseñanza. De acuerdo con lo expresado, la figura 1 presenta los dominios conceptuales elementales con base en lo planteado por Santos-Pastor et al. (2025).
El aprendizaje significativo, según Klett Aparicio y Neira-Mellado (2025), se construye a partir de la interacción comunicativa, en la que la relación docente-estudiante influye de manera esencial en los resultados académicos. Este proceso se complementa con la promoción de valores de respeto y honestidad en la vida universitaria, aspectos esenciales para legitimar el papel social de las instituciones educativas (Ledesma-Silva & Cobos-Reina, 2025). Autores como Diab (2025) resaltan que los académicos contables deben contribuir activamente al desarrollo de la profesión, mientras los empleadores apoyan el crecimiento formativo de los estudiantes.
La internacionalización del conocimiento constituye otro pilar de la formación contable contemporánea. Luzón y Torres (2013) plantean la necesidad de un nuevo modelo de gobernanza educativa, basado en la colaboración transfronteriza, según el cual los estudiantes fortalezcan sus aprendizajes mediante la cooperación internacional y el uso de herramientas digitales. En esta línea, Ladino-Marín y Salazar-Acosta (2023) analizan cómo la internacionalización de la educación superior en América Latina contribuye a la generación de una mentalidad global.
En este sentido, la transformación digital de los negocios ha consolidado el papel de las NIIF como herramienta clave para la transparencia y la sostenibilidad. Por eso, la IFRS (2025) señala que la adopción de estas normas en distintas jurisdicciones ofrece un marco regulatorio estructurado, claro y socializado, que facilita la comparabilidad internacional. También, el IASB (2024) destaca el incorporar en los informes financieros las incertidumbres relacionadas con el clima y otros factores de sostenibilidad.
Así mismo, la irrupción de tecnologías emergentes, como la inteligencia artificial generativa, plantea nuevas oportunidades y desafíos para la educación contable. Sánchez-Prieto et al. (2025) sostienen que estas herramientas favorecen el autoaprendizaje; en tanto Finkel et al. (2024) advierten la necesidad de reflexionar sobre la divergencia entre las valoraciones de expertos y estudiantes en su aplicación educativa.
En síntesis, la educación contable se encuentra en un proceso de transformación, impulsado por la globalización, la sostenibilidad y la digitalización. Las instituciones deben responder con programas que integren valores éticos, competencias tecnológicas y estándares internacionales. La incorporación de las NIIF en la enseñanza universitaria no solo fortalece la formación técnica, sino que también constituye un mecanismo para impulsar la sostenibilidad y la transparencia en el ejercicio profesional.
Metodología
El estudio se desarrolló bajo un enfoque cuantitativo no experimental, con diseño descriptivo y correlacional (Quintero-Rodríguez & Colás-Bravo, 2024). La elección de este enfoque responde a la necesidad de analizar las percepciones estudiantiles sobre la educación contable, identificar niveles de aprendizaje y explorar asociaciones entre la aplicación de las NIIF y las perspectivas educativas innovadoras hacia la sostenibilidad.
La población estudiantil total efectiva estuvo conformada por 424 estudiantes de la carrera de Contabilidad y Auditoría de la Universidad Técnica del Norte (tabla 1). Se trató de un censo total, ya que se incluyó a todos los alumnos matriculados en la unidad académica, lo cual elimina sesgos de selección asociados al muestreo probabilístico. Este procedimiento fortalece la representatividad de los hallazgos, al reflejar de manera íntegra las percepciones del alumnado.
Tabla 1. Población del estudio
n |
Válido |
Abst |
País |
424 |
0 |
Detalle localidad |
424 |
0 |
Carrera universitaria |
424 |
0 |
Nivel |
424 |
0 |
Su género |
424 |
0 |
NIIF plenas |
424 |
0 |
NIC |
424 |
0 |
NIIF para pymes |
424 |
0 |
NIIF sosteniblidad |
424 |
0 |
Grado aprendizaje |
424 |
0 |
PIFPC |
424 |
0 |
Código de ética |
424 |
0 |
Estados financieros |
424 |
0 |
PIFPC: Pronunciamientos Internacionales de Formación Profesional de Contadores;
NIIF: Normas Internacionales de Información Financiera; NIC: Normas Internacionales de Contabilidad.
Fuente: elaboración propia a partir del diagnóstico del Proyecto Investiga de la
Universidad Técnica del Norte 2024-1337 y procesamiento estadístico SPSS.
Según el protocolo de investigación, en primera instancia, la población objetivo del estudio estuvo conformada por la lista total de 486 estudiantes, que representaron el 100 % de registros inmersos en el sistema educativo para la especialidad de contabilidad y auditoría en la unidad académica de estudio. De esta población total se identificó que 64 alumnos con registros de matrícula activa estuvieron ausentes en el primer acercamiento de socialización de los instrumentos de campo, por lo cual se realizaron las gestiones con la segunda intervención de socialización, a fin de contar con su participación; pero, del mismo modo, se logró reafirmar la ausencia estudiantil del 12.80 % del total de informantes que no se sometieron a la evaluación del estudio. Por consiguiente, persistió el criterio técnico que más se ajustó a la investigación, al contar con una población total efectiva de 424 estudiantes que manifestaron su consentimiento informado y participaron activamente en el proceso investigativo.
Con respecto al instrumento de recolección de datos, se empleó un cuestionario estructurado con ítems tipo Likert de seis categorías de respuesta (de "Deficiente" a "Excelente" y una opción adicional de "Por conocer"). El instrumento se diseñó para medir el grado de conocimiento en distintas normas internacionales (NIIF plenas, NIC, NIIF para pymes y NIIF para la sostenibilidad), el dominio en la elaboración de estados financieros, la familiaridad con los Pronunciamientos Internacionales de Formación Profesional de Contadores (PIFPC), el código de ética y la percepción sobre el grado de aprendizaje estudiantil con enfoque en sostenibilidad (Anguita et al., 2003).
El cuestionario se sometió a un proceso de validación de contenido por jueces expertos, quienes evaluaron la pertinencia, la claridad y la congruencia de los ítems. Posteriormente, se realizó una prueba piloto con un grupo reducido de estudiantes, cuyos resultados confirmaron la adecuación de las preguntas y permitieron mejorar la redacción y el formato.
La fiabilidad del instrumento se evaluó mediante el a de Cronbach, obteniendo un coeficiente de 0.895 para los ocho ítems principales. Este valor refleja una alta consistencia interna de las respuestas. No obstante, dado que el análisis de componentes principales reveló tres dimensiones con autovalores superiores a 1 (42.7 %, 24.9 % y 15.0 %; varianza acumulada del 82.6 %), se procedió a aplicar un análisis factorial exploratorio con método de extracción por ejes principales y rotación varimax. Este procedimiento confirmó la multidimensionalidad del constructo, permitiendo una interpretación más exhausta de las dimensiones subyacentes.
El cuestionario se aplicó en formato digital a través de la herramienta Google Forms, con previa autorización institucional y consentimiento informado de los participantes. Se garantizó la confidencialidad de los datos y la participación fue voluntaria. La información se recolectó durante el semestre académico 2024B, con la colaboración de los representantes estudiantiles de cada nivel de la carrera.
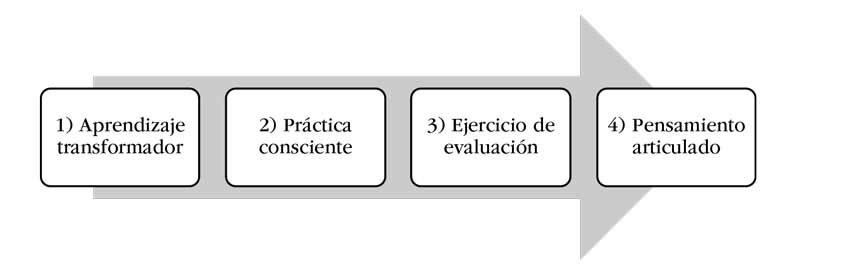
Con las metodologías y herramientas de investigación en las prácticas universitarias se fortalece el avance del conocimiento científico (figura 2), mediante la exploración de los diferentes aspectos educativos y las perspectivas de uso de las normas contables dentro del marco regulatorio de cada jurisdicción (Romero et al., 2023; Soler Gil, 2023).
Figura 2. Procedimiento de investigación
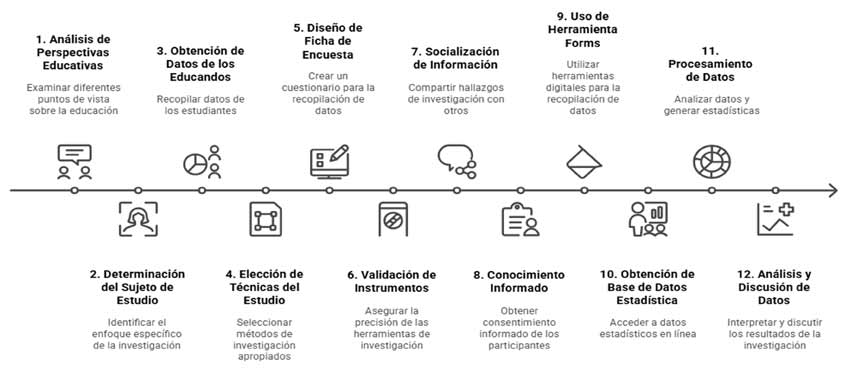
Nota: la creación de esta imagen contó con la asistencia parcial de modelos de lenguaje de gran escala (LLM),
específicamente Napkin IA utilizada únicamente para su organización y presentación.
El contenido y argumentación es exclusivo de las autoras, con responsabilidad e integridad en el manejo de datos.
Fuente: elaboración propia con Napkin IA.
Con el soporte del método estadístico se analizó la opinión de la población de 424 estudiantes respecto al nivel de aprendizaje, con las perspectivas educativas de calidad en la evolución contable, al aplicar las NIIF que respaldan la evolución técnica, centrando la atención en el aprendizaje práctico transformador de los futuros profesionales para el ejercicio laboral. Las preguntas realizadas con su escala de valoración se detallan en tabla 2.
Tabla 2. Detalle de los ítems procesados
n.° |
Items |
Deficiente |
Regular |
Bueno |
Muy |
Excelente |
Por |
Total |
1 |
2 |
3 |
4 |
5 |
6 |
|||
1 |
¿Cuál es su nivel de conocimiento de NIIF plenas? |
25 |
153 |
190 |
48 |
4 |
4 |
424 |
2 |
¿Cuál es su nivel de conocimiento de NIC? |
17 |
134 |
208 |
58 |
2 |
5 |
424 |
3 |
¿Cuál es su nivel de conocimiento de NIIF para pymes? |
21 |
155 |
190 |
47 |
6 |
5 |
424 |
4 |
¿Cuál es su nivel de conocimiento de NIIF para la sostenibilidad? |
36 |
178 |
166 |
31 |
4 |
9 |
424 |
5 |
¿Cuál es su nivel de conocimiento de los PIFPC? |
33 |
173 |
165 |
30 |
7 |
16 |
424 |
6 |
¿Cuál es su conocimiento sobre el código de ética? |
13 |
94 |
188 |
97 |
29 |
3 |
424 |
7 |
¿Cuál es su nivel de dominio en elaboración de estados financieros? |
13 |
119 |
196 |
79 |
12 |
5 |
424 |
8 |
¿Cuál es su grado de aprendizaje estudiantil con perspectivas educativas para intervención contable? |
22 |
159 |
186 |
37 |
8 |
12 |
424 |
Total |
180 |
1165 |
1489 |
427 |
72 |
59 |
424 |
NIIF: Normas Internacionales de Información
Financiera; NIC: Normas
Internacionales de Contabilidad;
PIFPC: Pronunciamientos Internacionales de Formación Profesional de Contadores.
Fuente: elaboración propia a partir del diagnóstico del Proyecto Investiga Universidad Técnica del
Norte 2024-1337
y procesamiento estadístico SPSS.
Finalmente, en lo concerniente a las técnicas de análisis de datos, la información se procesó mediante el programa SPSS versión 25.0; para el análisis cuantitativo de los datos, con el análisis descriptivo, mediante frecuencias y porcentajes (Rodríguez Poza et al., 2025).
Resultados
El resultado del estudio investigativo permitió analizar de manera sistemática las perspectivas de la educación superior en la carrera de Contabilidad y Auditoría (Universidad Técnica del Norte, Ecuador), a partir de las percepciones del alumnado y del marco referencial que hace hincapié en la mejora de la calidad educativa. En este contexto, se reconoce que el fortalecimiento académico y la aplicación de estándares internacionales contribuyen a la gestión de la contabilidad organizacional y orientan la interpretación de los hallazgos. Por lo tanto, los resultados se leen a la luz de criterios de calidad, pertinencia y sostenibilidad que se promueven en la formación profesional.
Desde la perspectiva educativa, el análisis se centra en la supervisión e integración de prácticas que incorporan valores sociales y principios éticos —legitimidad, credibilidad y responsabilidad social— y en el acceso a sistemas educativos capaces de sostener una gestión innovadora de la educación superior, marco necesario para enfrentar con solvencia los desafíos profesionales del entorno e interpretar con precisión las tendencias de los indicadores estudiados; en coherencia, se visibilizan las competencias pedagógicas del alumnado, potenciadas por el entrenamiento y el esfuerzo académico, como base de una educación innovadora alineada con los ODS, cuya lectura se vincula al involucramiento de todos los actores (sociedad, empresas, instituciones educativas, investigadores, expertos y responsables de la gobernanza educativa internacional) para interpretar las aristas de la formación profesional según las demandas del entorno. Operativamente, 424 educandos participaron con consentimiento informado y la recolección se realizó mediante Google Forms, presentándose a continuación los resultados estadísticos para determinar el grado de aprendizaje en educación superior, atendiendo perspectivas educativas innovadoras y la aplicación normativa con miras a un futuro sostenible.
En lo que respecta al análisis de la información descriptiva, se identificó un alto grado de interés estudiantil en el uso de las NIIF para el desempeño empresarial, a partir de las respuestas obtenidas de la encuesta; este indicador se interpreta junto con la relevancia del soporte tecnológico en el fortalecimiento del proceso enseñanza-aprendizaje durante la trayectoria universitaria y en la mejora del rendimiento académico contable en entornos asistidos por tecnología.
Finalmente, en la unidad académica de estudio se confirma el grado de conocimiento para la aplicación normativa con apoyo del entrenamiento tecnológico en carreras presenciales y formación en línea. La participación estudiantil se vincula con la concientización e interpretación normativa y con el uso adecuado de herramientas digitales para la intervención en la gestión empresarial.
En las subsecciones siguientes se detallan los descriptivos por ítem, la fiabilidad y estructura latente, y las correlaciones observadas entre los indicadores, manteniendo un lenguaje no causal y la trazabilidad de los cálculos desde las salidas del software SPSS.
Análisis de información descriptiva del estudio
El análisis de datos permitió identificar la preferencia e interés estudiantil por la utilización de las NIIF para el futuro desempeño empresarial, con el porcentaje total del 81.3 %, obtenido mediante la técnica de la encuesta, con la cual se conocieron las diferentes opciones de respuesta: 2 = 31.50 %, 3 = 39.10 %, 4 = 9.9 % y 5 = 0.8 % de los informantes, que aportaron para el análisis de las perspectivas educativas. De acuerdo con lo anterior, el alumnado resaltó la importancia de las herramientas tecnológicas para el fortalecimiento de la enseñanza-aprendizaje a lo largo de su carrera universitaria, con el apoyo de estrategias mediadas por la tecnología, que está revolucionado en todos los ámbitos. Entre tanto, con la opción de respuesta 1 = 5.1 % se reflejó el deficiente interés estudiantil, y con el 6 = 0.8 % se nota la dificultad latente de acoplamiento a los estándares contables. El 12.80 % de los estudiantes ausentes reflejó la ausencia de colaboración estudiantil, al no haber sido notoria la disponibilidad para participar en el proceso de evaluación del estudio durante la etapa del diagnóstico que siguió la investigación.
Con estos datos, en la unidad académica de estudio se confirmó el grado de conocimiento para la aplicación normativa, con el soporte del entrenamiento tecnológico para el fortalecimiento de las carreras presenciales y la formación en línea. En este sentido, la participación estudiantil se fortalece con la concientización e interpretación normativa y con el uso adecuado de las herramientas digitales para la intervención en la gestión empresarial.
De esta manera, se fomenta en el alumnado el espíritu emprendedor, mediante la creatividad y talento para alcanzar la innovación educativa, según la transformación de acciones innovadoras y la contribución técnica profesional en el avance socioeconómico y social para el desarrollo sostenible (tabla 3).
Tabla 3. Nivel de conocimiento de las Normas Internacionales de Información Financiera
Detalle |
Opinión |
Frecuencia |
% |
% válido |
% acumulado |
Válido |
1 |
25 |
5.1 |
5.9 |
5.9 |
2 |
153 |
31.5 |
36.1 |
42.0 |
|
3 |
190 |
39.1 |
44.8 |
86.8 |
|
4 |
48 |
9.9 |
11.3 |
98.1 |
|
5 |
4 |
0.8 |
0.9 |
99.1 |
|
6 |
4 |
0.8 |
0.9 |
100.0 |
|
Total |
424 |
87.2 |
100.0 |
||
Sistema |
62 |
12.8 |
|||
Total |
486 |
100.0 |
Fuente: elaboración propia a partir del diagnóstico del Proyecto Investiga Universidad Técnica del Norte 2024-1337 y procesamiento estadístico SPSS.
Caracterización y consistencia interna
Los datos obtenidos se procesaron con ayuda de la metodología correlacional, que detalló el grado de conocimientos en las NIIF, según las perspectivas del aprendizaje universitario, para establecer las premisas de sostenibilidad que se han de tomar en cuenta en la enseñanza superior de la contaduría pública. Se dispusieron de 486 registros, de los cuales 424 fueron válidos (eliminación por lista: 12.8 % por ausencia de participación en el estudio según la narración disponible en metodología). La fiabilidad del instrumento fue a de Cronbach = 0.895 (8 ítems), lo que evidencia alta consistencia interna (tabla 4).
Tabla 4. Procesamiento a de Cronbach
Resumen de procesamiento de casos |
Estadística de fiabilidad |
||||
Detalle |
n |
% |
α de Cronbach |
n de elementos |
|
Casos |
Válido |
424 |
87.2 |
0.895 |
8 |
Excluidoa |
62 |
12.8 |
|||
Total |
486 |
100.0 |
|||
Nota: la eliminación por lista se basa en todas las variables del procedimiento.
a. Resultado del procedimiento.
Fuente: elaboración propia.
Análisis factorial del estudio
El procesamiento estadístico mediante el análisis factorial sobre el grado de aprendizaje estudiantil con perspectivas educativas, según el nivel de conocimiento en las NIIF y según la secuencia de contribuciones de los indicadores, denotan la atención en el cumplimiento de los pronunciamientos internacionales de formación profesional, a razón de que el nivel de extracción de datos alcanzó 0.947 en el primer procesamiento de las variables (tabla 5).
Tabla 5. Análisis factorial (n = 424)
Detalle de opciones |
Inicial |
Extracción |
Conocimiento de Normas Internacionales de Información Financiera plenas |
1.000 |
0.826 |
Conocimiento de Normas Internacionales de Contabilidad |
1.000 |
0.688 |
Conocimiento de Normas Internacionales de Información Financiera para pymes |
1.000 |
0.734 |
Conocimiento de Normas Internacionales de Información Financiera para la sostenibilidad |
1.000 |
0.874 |
Conocimiento de Pronunciamientos Internacionales de Formación Profesional de Contadores |
1.000 |
0.947 |
Conocimiento del código de ética |
1.000 |
0.828 |
Dominio en elaboración de estados financieros |
1.000 |
0.883 |
Método de extracción: análisis de componentes principales.
Nota: se resaltan los casos para los cuales el grado de aprendizaje estudiantil con perspectivas educativas para intervención contable = 1 en la fase de análisis.
Fuente: elaboración propia.
Los estudiantes participantes requieren fortalecer sus competencias de especialidad mediante el dominio de las normas contables, a fin de responder a los desafíos del entorno empresarial y asegurar la fiabilidad de la información financiera con uso responsable de herramientas tecnológicas y medidas de seguridad y ciberseguridad. Los resultados de varianza evidencian una percepción positiva y en evolución hacia un conocimiento sólido de estándares, en línea con sus experiencias formativas y el interés por la enseñanza-aprendizaje de la normativa; en conjunto, la varianza acumulada de 82.574 y un primer componente >42.723 indican que la atención educativa prioriza el fortalecimiento del componente NIIF, configurándolo como eje significativo de las perspectivas educativas, especialmente cuando se articula con estilos de aprendizaje colaborativos en la educación superior (tabla 6).
Tabla 6. Varianza total (n = 424)
Componentes |
Autovalores iniciales |
Sumas de cargas al cuadrado de la extracción |
||||
Total |
% de |
% |
Total |
% de |
% |
|
1 |
2.991 |
42.723 |
42.723 |
2.991 |
42.723 |
42.723 |
2 |
1.74 |
24.855 |
67.578 |
1.74 |
24.855 |
67.578 |
3 |
1.05 |
14.996 |
82.574 |
1.05 |
14.996 |
82.574 |
4 |
0.504 |
7.193 |
89.767 |
|||
5 |
0.447 |
6.379 |
96.146 |
|||
6 |
0.145 |
2.067 |
98.213 |
|||
7 |
0.125 |
1.787 |
100 |
|||
Método de extracción: análisis de componentes principales.
Nota: se resaltan los casos para los cuales el grado de aprendizaje estudiantil
con perspectivas educativas para intervención contable = 1 en fase de análisis.
Fuente: elaboración propia.
El análisis factorial mostró tres componentes con autovalores >1 que explican el 42.723 %, el 24.855 % y el 14.996 % de la varianza (82.574 % acumulada), confirmando multidimensionalidad del constructo. Las comunalidades de extracción fueron altas (por ejemplo, PIFPC = 0.947; estados financieros = 0.883; NIIF para la sostenibilidad = 0.874; código de ética = 0.828; NIIF plenas = 0.826).
El análisis del estudio permitió enlistar las categorías de opinión de los informantes, según la naturaleza de cada una de las preguntas y las opciones de respuesta, que reflejaron el nivel de prevalecencia del posible sentido de fluctuación del estado de desenvolvimiento estudiantil para alcanzar la seguridad en el nivel de conocimiento, la necesidad del aprendizaje, la intervención práctica con entrenamiento pedagógico, la consistencia de acciones académicas para el manejo de información financiera, la dinámica participativa para la obtención de la excelencia y la retroalimentación, a fin de alcanzar el grado de estabilidad en el nivel de conocimiento según cada categoría, que en este estudio resultó media alta.
Con base en las frecuencias por categorías (1-6: deficiente, regular, bueno, muy bueno, excelente, por conocer), la concentración de respuestas se ubica en rangos medios-altos (regular/bueno), con presencia relevante de muy bueno/excelente, como se puede evidenciar en la tabla 7.
Tabla 7. Frecuencias por categorías (n = 424)
Categoría |
NIIF |
NIC |
NIIF |
NIIF para la sostenibilidad |
PIFPC |
Código |
Elaboración |
Grado de aprendizaje |
Deficiente (1) |
5.9 |
4.0 |
5.0 |
8.5 |
7.8 |
3.1 |
3.1 |
5.2 |
Regular (2) |
36.1 |
31.6 |
36.6 |
42.0 |
40.8 |
22.2 |
28.1 |
37.5 |
Bueno (3) |
44.8 |
49.1 |
44.8 |
39.1 |
38.9 |
44.3 |
46.2 |
43.9 |
Muy bueno (4) |
11.3 |
13.7 |
11.1 |
7.3 |
7.1 |
22.9 |
18.6 |
8.7 |
Excelente (5) |
0.9 |
0.5 |
1.4 |
0.9 |
1.7 |
6.8 |
2.8 |
1.9 |
Por conocer (6) |
0.9 |
1.2 |
1.2 |
2.1 |
3.8 |
0.7 |
1.2 |
2.8 |
NIIF: Normas Internacionales de Información Financiera; NIC: Normas Internacionales de Contabilidad;
PIFPC: Pronunciamientos Internacionales de Formación Profesional de Contadores; EEFF: estados financieros.
Nota: los porcentajes pueden no sumar 100 % por redondeo.
Fuente: elaboración propia.
La tabla 7 evidencia una concentración en categorías medias, donde "Regular (2)" y "Bueno (3)" reúnen la mayor proporción en todos los indicadores; en el bloque normativo, NIC alcanza el mayor "Bueno" (49.1 %) y el top-3 ("Bueno + Muy bueno + Excelente") más alto (63.3 %), seguido por NIIF para pymes (57.3 %) y NIIF NIIF plenas (57.0 %). En niif para la sostenibilidad predomina "Regular" (42.0 %) y el top-3 es menor (47.3 %), señalando familiaridad intermedia y un margen de mejora; en PIFPC, el patrón es similar (47.7 % en top-3) con un "Por conocer" más visible (3.8 %), indicio de exposición heterogénea. Las categorías extremas son residuales, salvo código de ética, que registra el mayor "Excelente" (6.8 %), y junto con elaboración de estados financieros, concentra los niveles altos más consistentes (top-3: 74.0 % y 67.6 %; "Muy bueno": 22.9 % y 18.6 %, respectivamente). El grado de aprendizaje mantiene un perfil medio-alto (54.5 % en top-3). En conjunto, el perfil sugiere un andamiaje sólido en ética y desempeño técnico, competencia normativa media en NIIF plenas/NIC pymes, y una brecha relativa en sostenibilidad que conviene priorizar curricularmente, además de reforzar la socialización de PIFPC para homogeneizar su apropiación.
La tabla 8 presenta las medidas y desviación estándar por ítem. Se evidencia que la variabilidad es mayor en PIFPC (de = 1.04), grado de aprendizaje (0.96), código de ética (0.95) y NIIF para la sostenibilidad (0.94), lo que indica heterogeneidad en la apropiación de estos contenidos; por el contrario, para NIC (DE = 0.83) hay respuestas más concentradas. En conjunto, el perfil sugiere fortaleza relativa en ética y desempeño técnico, consenso en NIC y una brecha en sostenibilidad, con dispersión elevada en PIFPC, que apunta a exposición desigual a los pronunciamientos profesionales.
Tabla 8. Medidas y desviaciones estándar por ítem (n = 424)
Indicador |
Media (1-6) |
Desviación estándar |
NIIF plenas |
2.68 |
0.86 |
NIC |
2.79 |
0.83 |
NIIF para pymes |
2.71 |
0.87 |
NIIF para la sostenibilidad |
2.57 |
0.94 |
PIFPC |
2.65 |
1.04 |
Código de ética |
3.10 |
0.95 |
Elaboración de estados financieros |
2.94 |
0.90 |
Grado de aprendizaje |
2.73 |
0.96 |
NIIF: Normas Internacionales de Información Financiera; NIC: Normas Internacionales de Contabilidad;
PIFPC: Pronunciamientos Internacionales de Formación Profesional de Contadores.
Fuente: elaboración propia.
Análisis de correlación
Mediante el procesamiento estadístico de correlación de Pearson, en cuanto al grado de aprendizaje contable con perspectivas para la educación contable, se verificó la correlación de 0.794, aplicable a los pronunciamientos internacionales para la formación de los contadores públicos. Ello incentiva cumplir con los requisitos de credibilidad, confianza, profesionalismo y calidad en los servicios que se otorgan en el momento de revelar la información financiera de un ente en marcha (tabla 9).
Tabla 9. Análisis de correlación de Pearson
Indicadores de conocimiento |
NIIF |
NIC |
NIIF_ |
NIIF_ sosteniblidad |
Grado_ aprendizaje |
PIFPC |
CE |
Informes financieros |
NIIF plenas |
1 |
0.763** |
0.769** |
0.651** |
0.543** |
0.485** |
0.477** |
0.505** |
NIC |
0.763** |
1 |
0.763** |
0.666** |
0.493** |
0.466** |
0.465** |
0.513** |
NIIF pymes |
0.769** |
0.763** |
1 |
0.729** |
0.468** |
0.473** |
0.423** |
0.503** |
NIIF de sostenibilidad |
0.651** |
0.666** |
0.729** |
1 |
0.452** |
0.458** |
0.357** |
0.369** |
Grado de aprendizaje con perspectivas educativas |
0.543** |
0.493** |
0.468** |
0.452** |
1 |
0.794** |
0.420** |
0.428** |
PIFPC |
0.485** |
0.466** |
0.473** |
0.458** |
0.794** |
1 |
0.351** |
0.341** |
Código de ética |
0.477** |
0.465** |
0.423** |
0.357** |
0.420** |
0.351** |
1 |
0.529** |
Elaboración de EEFF |
0.505** |
0.513** |
0.503** |
0.369** |
0.428** |
0.341** |
0.529** |
1 |
NIIF:Normas Internacionales de Información Financiera; NIC: Normas Internacionales de Contabilidad;
PIFPC: Pronunciamientos Internacionales de Formación Profesional de Contadores; EEFF: estados financieros; ce: código de ética;
**: significancia estadística de la relación entre variables.
Fuente: elaboración propia.
De acuerdo con los resultados obtenidos, se infiere que: 1) el instrumento es fiable y presenta estructura multifactorial; 2) la ética y el desempeño técnico muestran mayores porcentajes de respuestas altas, mientras que la sostenibilidad exhibe márgenes de mejora, y 3) las asociaciones más elevadas se concentran en el bloque normativo y entre PIFPC y aprendizaje. Así se interpretan como asociaciones, sin causalidad.
Por lo tanto, el análisis de las percepciones obtenidas de los estudiantes universitarios en Ecuador refleja la realidad de su vivencia educativa contable. Persiste la necesidad de desarrollar competencias profesionales para el desempeño técnico, según los requerimientos del mercado laboral, sea este local, nacional e internacional. Ello, de acuerdo con las respuestas efectivas, basadas en el pensamiento crítico y reflexivo de los contadores públicos, que reflejan el dominio avanzado de las herramientas tecnológicas, las medidas de seguridad y ciberseguridad, con la observancia y cumplimiento de las NIIF que están vigentes en el entorno moderno.
Las perspectivas educativas contables identificadas en el estudio se alinean con las experiencias latinoamericanas y globales, por una gestión de la innovación y vínculos eficaces de la universidad y la empresa, donde persiste la relevancia al fortalecimiento del conocimiento académico, mediante la enseñanza-aprendizaje para la intervención profesional técnica, basada en el liderazgo y la comunicación efectiva.
El aporte educativo del cumplimiento normativo ético, el manejo de softwares, las plataformas digitales, las normas de ciberseguridad de datos, el dominio de la inteligencia artificial y otros mecanismos de acción financiera permiten la simplificación de las actividades operativas. Al contar con la contribución profesional especializada, genera confianza participativa, porque la aplicación de los estándares NIIF para la sostenibilidad refleja la oportunidad de presentación de resultados financieros con rendición de cuentas empresariales y transparencia corporativa que contribuye al ecosistema para el desarrollo sostenible.
Según los componentes factoriales determinados en el análisis (normativo, ético y técnico), acorde a las demandas de la acción empresarial y la responsabilidad por la sostenibilidad corporativa (tabla 10), se concluye con la alineación curricular de integrar la contabilidad con sostenibilidad para que los educandos realicen el entrenamiento y aporte reflexivo de contribución en las pymes, para la rendición de cuentas donde se vinculan los aportes de la universidad y la empresa. En la tabla 10 se detallan las perspectivas innovadoras de la educación superior contable derivadas del estudio aplicado.
Tabla 10. Análisis de perspectivas innovadores en la educación contable
Estructura educativa contable |
Perspectivas educativas existentes |
Perspectivas con innovación educativa identificadas |
Perspectivas innovadoras a partir del estudio aplicado |
Estructura educativa con tiempo de duración |
Educación formal con títulos universitarios y periodos de estudio extendido |
Formación por módulos o niveles con aprendizaje permanente con certificaciones de grados que responden al mercado laboral |
Fortalecimiento y creación de las disciplinas educativas técnicas, en el ámbito financiero, la contabilidad y las finanzas con sostenibilidad y soporte de normas contables. Ello abre el espacio de concientización y acción práctica por el desarrollo sostenible. Responsabilidad académica en la creación de carreras técnicas financieras que respondan a las necesidades del mercado laboral. Aprendizaje multidisciplinario en multitareas con certificaciones digitales para dar respuesta a las necesidades del mercado laboral. Aplicación de la multidimensionalidad del aprendizaje contable con dominio de las normativas ético-profesionales y técnicas, con currículos integrales para acción educativa. |
Visión educativa |
Transferencia del saber según los contenidos específicos |
Transferencia del saber por competencias educativas con desarrollo de habilidades prácticas |
Adaptación y dominio de la inteligencia artificial con uso de herramientas de enseñanza práctica con interactuación del alumnado. Colaboración y concientización educativa contable internacional con la participación estudiantil para la resolución de retos globales. Educación contable pertinente capaz de contrarrestar los retos del entorno. Simulación y entrenamiento para el dominio de sistemas tecnológicos capaces de realizar la detección de los riesgos. Educación contable enfocada en la comunicación, el liderazgo y confianza participativa del alumnado para alcanzar la calidad. |
Uso de la norma técnica |
Educación con observancia de la ética y la normativa técnica |
Observancia estricta de la normativa legal y contable vigente, NIIF, NÍA, NIIF para sostenibilidad, normas de calidad ISO y criterios de medición del capital natural social y humano |
Atención educativa en la sostenibilidad social y ambiental, con el desarrollo de proyectos de investigación de aula sobre contabilidad ambiental y el análisis del impacto en las organizaciones. Educación en la contabilidad verde para el manejo del impacto ambiental. |
Uso de la tecnología |
Educación con uso de herramientas digitales |
Educación con soporte de sistemas y algoritmos para el desarrollo del pensamiento crítico y práctico |
Educación en la contabilidad forense con disponibilidad de softwares informáticos y múltiples herramientas de ciberseguridad para la detección de fraudes e identificación de amenazas digitales que están afectando a las empresas. |
Evaluación del aprendizaje |
Evaluación mediante exámenes diseñados de forma puntual según los tipos de evaluación |
Evaluación del aprendizaje continuo con análisis crítico de datos y resolución puntual de casos y problemas reales |
Evaluación de las habilidades educativas transversales y el pensamiento crítico del alumnado para solucionar dificultades complejas de datos, mediante la resolución práctica, crítica y reflexiva de los problemas, casos y proyectos de educación de aula. Evaluaciones orales que resalten el logro de competencias comunicativas con liderazgo y capacidad profesional avanzada. |
Fuente: elaboración propia a partir de los resultados y la teoría científica.
Discusión
Los hallazgos de este estudio ponen de manifiesto el fortalecimiento de habilidades educativas contables en un entorno marcado por la transformación digital del sistema de información contable, basada en ti para el registro, procesamiento y reporte de la información financiera (Serafim et al., 2024). En consecuencia, los educandos de contaduría pública requieren prácticas de aprendizaje contextualizadas al acoplamiento de esa información financiera y a los cambios tecnológicos que redefinen procesos y competencias.
En coherencia con la estructura multifactorial identificada en los resultados —compuesta por los dominios normativo, ético-profesional y técnico—, es posible establecer una articulación con las exigencias emergentes de los reportes de sostenibilidad corporativa. El componente normativo se vincula con la necesidad de comprender y aplicar marcos internacionales de divulgación, particularmente las NIIF de sostenibilidad (NIIF S1 y NIIF S2), que demandan consistencia, comparabilidad y revelación estructurada de riesgos y oportunidades relacionados con la sostenibilidad. Ente tanto, el componente ético-profesional se alinea con los principios de transparencia, integridad y responsabilidad en la divulgación de información no financiera, aspectos esenciales para fortalecer la confianza de los stakeholders y la legitimidad organizacional. Finalmente, el componente técnico se traduce en la capacidad operativa para medir, procesar y reportar información ambiental, social y de gobernanza, mediante herramientas digitales y criterios estandarizados.
En conjunto, la integración curricular de estos tres componentes con las NIIF S1 y S2 favorece un proceso de formación que trasciende lo académico y facilita la transferencia efectiva de conocimiento hacia el tejido empresarial, especialmente en las pymes, donde la adopción de prácticas de reporte sostenible aún es incipiente. Esta alineación no solo contribuye al fortalecimiento de capacidades profesionales, sino que también mejora la calidad de la información divulgada, promoviendo mayores niveles de transparencia y rendición de cuentas en los procesos de vinculación universidad-empresa, tal como se desprende de la evidencia empírica presentada en este estudio.
Los hallazgos son consistentes con la reconfiguración de las estructuras industriales y los nuevos modelos de negocio impulsados por inteligencia artificial y robótica, que transforman la sociedad y exigen capacidades adaptativas (Tavares et al., 2023). En estos escenarios, la experticia en normas y la atención a reformas en ámbitos políticos, legales, económicos, educativos, culturales y organizacionales resultan imprescindibles para configurar ambientes formativos orientados al cumplimiento de estándares globales de sostenibilidad (Alaraji y Aljuhishi, 2020). En esta misma línea, los resultados empíricos de este trabajo —con fiabilidad alta del instrumento (a = 0.895)— y estructura multifactorial (tres componentes que explican el 82.574 % de la varianza) sugieren que el desempeño del estudiantado se comprende mejor por dominios normativo, ético-profesional y técnico, lo que refuerza la necesidad de anclar las estrategias pedagógicas a estas dimensiones.
Desde la perspectiva regulatoria, se avanza hacia la exigibilidad futura de informes con enfoque sostenible, y autores como Zdolšek y Beloglavec (2023) sitúan las NIIF para la sostenibilidad como un vector formativo de gran relevancia. Así mismo, Van Wyk y Els, (2023) afirman que la promoción del pensamiento integrado y los capitales para comprender riesgos y oportunidades de sostenibilidad dialoga con la necesidad de aproximar al alumnado a prácticas de divulgación transparente que influyen, sin suponer causalidad, en la toma de decisiones y en la gestión de largo plazo. En ese horizonte, la contabilidad, como área fundamental que provee información para transformar las empresas hacia la sostenibilidad, requiere priorizar en la educación superior el dominio y cumplimiento confiable de los estándares internacionales (Wenzig et al., 2023).
En cuanto a los resultados descriptivos, la concentración de respuestas en categorías medias-altas y la presencia de niveles altos en varios indicadores evidencian una base de conocimiento operativo que el currículo puede potenciar. El indicador de "interés" permite afirmar que existe una predisposición favorable hacia la utilización de NIIF en el futuro desempeño profesional, sin inferir efectos causales. El bloque normativo exhibe asociaciones positivas de magnitud moderada-alta entre sus subdimensiones, y el grado de aprendizaje se asocia con variables de conocimiento regulatorio y de manera destacada, con los pronunciamientos internacionales para la formación profesional. Estas relaciones se interpretan como asociaciones y no como relaciones de causa-efecto, atendiendo el diseño no experimental del estudio y la ordinalidad de las escalas.
De la evidencia se desprenden implicaciones claras: consolidar el aprendizaje experiencial (casos, proyectos de aula y vinculación), fortalecer competencias éticas y de gobernanza y apalancar TI para trazabilidad, integridad y seguridad de datos. Así, se perfila un egresado capaz de interpretar estándares, comunicar hallazgos y gestionar riesgos en la divulgación. Se recomiendan proyectos integradores que potencien creatividad, comunicación, proactividad y pensamiento analítico, junto con lectura comprensiva y escritura académica.
Todo ello se alinea con el marco normativo sostenible y la biocontabilidad, e implica controles y procesos sólidos para asegurar datos íntegros e informar impactos y oportunidades con mejora continua e innovación. Las academias necesitan generar cambios profundos, por una educación inclusiva (Paz-Maldonado et al., 2025); con eficacia y eficiencia académica, con autonomía estudiantil y compromiso (Marenco Escuderos et al., 2024), para fortalecer el aprendizaje basado en problemas, con participación grupal, adaptación y articulación de conocimientos, habilidades y saberes (Alvarado et al., 2023).
En lo que respecta a las limitaciones y futuras líneas de investigación, el carácter no experimental y el uso de escalas ordinales aconsejan prudencia y consolidan la conveniencia de contrastar correlaciones con Spearman. Se propone avanzar con diseños longitudinales, comparación interinstitucional y evaluación de intervenciones centradas en sostenibilidad y ética, apoyadas por ti.
Finalmente, los resultados respaldan la integración de estándares internacionales, ética profesional y herramientas tecnológicas en la formación contable, orientando acciones de mejora, que incrementen la capacidad del estudiantado para informar, analizar y decidir en contextos de divulgación sostenible y transformación digital (Serafim et al., 2024; Tavares et al., 2023; Alaraji & Aljuhishi, 2020; Zdolšek & Beloglavec, 2023; Van Wyk & Els, 2023; Wenzig et al., 2023).
Conclusiones
El estudio ofrece un diagnóstico significativo que orienta decisiones curriculares y pedagógicas, para elevar la formación contable hacia estándares internacionales con énfasis sostenible y soporte tecnológico; los resultados avalan el análisis por dominios (normativo, ético-profesional y técnico), muestran predisposición e interés en NIIF y una concentración en niveles medios-altos que revela potencial de capitalización educativa, a la vez que identifican márgenes de mejora en NIIF para la sostenibilidad (requieren secuenciar aprendizajes y evidencias de desempeño).
Finalmente, la coherencia entre dominios y aprendizaje se refleja en asociaciones positivas, entre el grado de aprendizaje y los componentes normativos y de formación profesional, lo que sugiere convergencia del andamiaje formativo. Por lo tanto, este estudio aporta importantes contribuciones a la literatura sobre formación contable y sostenibilidad en la educación superior. Los principales hallazgos permitieron extraer las siguientes conclusiones:
Multidimensionalidad del aprendizaje contable con la formación contable, que debe concebirse en torno a dimensiones normativas, ético-profesionales y técnicas, lo que refuerza la necesidad de currículos integrales y equilibrados.
El interés en las NIIF y el potencial formativo de los estudiantes reflejan una sólida predisposición hacia las normas internacionales, y constituyen un activo educativo potencial para orientar la formación hacia la globalización y la sostenibilidad.
El rol actual de la educación superior con el soporte pedagógico de aplicación de las normas contables sugiere la aplicación educativa de innovadores mecanismos de control para la acreditación y la pertinencia de la contabilidad con sostenibilidad, para el fortalecimiento de la enseñanza-aprendizaje de los estudiantes universitarios en el proceso de formación profesional para el futuro sostenible.
Subsiste la atención en las perspectivas pedagógicas en la formación profesional con alta disponibilidad ética, que potencie las acciones articuladas con credibilidad legitimidad y responsabilidad social, para dar respuestas efectivas a los desafíos de las acciones sostenibles, basadas en el compromiso, las prácticas educativas digitales avanzadas con estrategias innovadoras, que reflejen la pertinencia educativa en contabilidad y auditoría, para responder eficazmente a las demandas de la globalización, la sostenibilidad, la digitalización y la ética en la inteligencia artificial con soluciones efectivas en los ámbitos social, económico y ambiental.
Declaración de uso de modelos de lenguaje (LLM)
Se declara que en la elaboración parcial de este manuscrito se contó con el apoyo de herramientas de inteligencia artificial y modelos de lenguaje de gran escala (llm), específicamente Napkin IA, utilizada como apoyo en el proceso de la revisión de la literatura y para la elaboración de la imagen y presentación de la figura 2. No obstante, todas las contribuciones y decisiones relacionadas con el contenido científico, estructura metodológica, interpretación de resultados y argumentación académica las realizaron exclusivamente las autoras, quienes asumen la plena responsabilidad sobre la originalidad, integridad y la versión final del trabajo presentado.
Roles de contribución (taxonomía de crediT)
Gloria Esperanza Aragón Cuamacás: conceptualización, administración del proyecto, supervisión y liderazgo en la planificación, borrador original, redacción y revisión, validación, análisis formal, metodología, curación de datos, recursos, visualización y edición del artículo aprobado para publicar.
Carolina Reyes Bastidas: conceptualización, curación de datos, análisis formal, revisión y validación del artículo aprobado para publicar.
Referencias
Acuña Rodríguez, M. D. (2025). Estrategias pedagógicas ecoformativas en educación superior: Experiencias en la Universidad Castro Carazo (de Costa Rica). Revista Innovaciones Educativas, 27(42), 67-88. https://doi.org/10.22458/ie.v27i42.5362
Alaraji, F., & Aljuhishi, B. (2020). The scope of applicability of the standard of the Global Reporting Initiative (GRI) for sustainability in the Iraqi's environment. Quality-Access to Success, 21(174), 102-111.
Al-Hattami, H. M. (2023). Understanding perceptions of academics toward technology acceptance in accounting education. Heliyon, 9(1), e13141. https://doi.org/10.1016/j.heliyon.2023.e13141
Al-Hattami, H. M. (2025). Understanding how digital accounting education fosters innovation: The moderating roles of technological self-efficacy and digital literacy. International Journal of Management Education, 23(2). https://doi.org/10.1016/j.ijme.2025.101131
Alvarado, C., Saadati, F., & Abarca Millán, E. (2023). Desarrollando la escritura de estudiantes: El potencial de una metodología colaborativa basada en la resolución de problemas. Revista de Investigación Educativa, 41(1), 143-166. https://doi.org/10.6018/rie.517231
Auris Villegas, V., Vilca Arana, M., Valera Chota, C., Cisneros Flores, A., & Espino Wuffarden, E. (2022). Internacionalización de las universidades peruanas para la integración y desarrollo sostenible. Revista Innova Educación, 4(3), 200-211. https://doi.org/10.35622/j.rie.2022.03.013
Barbosa Granados, S. H., & Amariles Jaramillo, M. L. (2025). Learning styles and the use of ICT in university students within a competency-based training model. Journal of New Approaches in Educational Research, 8(1), 1-6. https://doi.org/10.7821/naer.2019.L296
Blasco Burriel, M. P., Costa Toda, A., & Labrador Barrafón, M. (2023). Relevant competences in accounting: The perspective of students and employers. Revista de Contabilidad, 26(1), 150-163. https://doi.org/10.6018/rcsar.416001
Casas Anguita, J., Repullo Labrador, J., & Donado Campos, J. (2003). La encuesta como técnica de investigación: Elaboración de cuestionarios y tratamiento estadístico de los datos (I). Atención Primaria, 31(8), 527-538. https://doi.org/10.1016/S0212-6567(03)70728-8
Cervantes-Muñoz, M. A. (2025). La transdisciplinariedad como práctica pedagógica en la educación superior: Un estudio bibliométrico a través del árbol de ciencia (ToS). European Public & Social Innovation Review, 10, 1-17. https://doi.org/10.31637/epsir-2025-1312
Cisternas San Martín, N., Guzmán Muñoz, E., & Rivas Poblete, Á. (2025). Inteligencia artificial como asistente para desarrollar un currículum de educación continua basado en competencias. Revista de Investigación Educativa, (43). https://doi.org/10.6018/rie.619441
Cortesão, D., Festas, I., & Paixão, M. P. (2024). A escrita no ensino superior: As crenças. Revista Lusófona de Educação, 64(4), 27-43. https://doi.org/10.60543/issn.1645-7250.rle64.02
Diab, A. (2025). The professional logics of accounting education in MENA countries: Evidence from Egypt and KSA. Revista de Contabilidad en Economías Emergentes, 15(2), 360-384. https://doi.org/10.1108/JAEE-12-2023-0384
European Comission. (2025). Effective and efficient higher education. https://education.ec.europa.eu/education-levels/higher-education/relevant-and-high-quality-higher-education/ effectiveness-and-efficiency
European Quality Assurance Register for Higher Education (EQAR). (2025). Reliable information on quality of European higher education and its assurance, https://www.eqar.eu/
Finkel, L., Parra-Contreras, P., Martínez-Solana, Y., & Matos-Mejías, C. (2024). ChatGpT como fuente de información en la educación superior: Valoración de los resultados que proporciona la IA generativa. Profesional de la Información, 33(6). https://doi.org/10.3145/epi.2024.0604
International Accounting Standards Board (IASB). (2024). Climate-related and other uncertainties in the financial statements. https://www.ifrs.org/projects/completed-projects/2025/climate-related-risks-in-the-financial-statements/ed-cl-climate-related-uncertainties-fs/
International Federation of Accountants (IFAC). (2019). Manual de pronunciamientos internacionales de formación edición 2019. https://www.ifac.org/education/publications/manual-de-pronunciamientos-internacionales-de-formacion-edicion-2019
International Financial Reporting Standards Foundation (IFRS). (2025). International accounting standards board. https://www.ifrs.org/groups/international-accounting-standards-board/
Izquierdo, A., Pessino, C., & Vuletin, G. (Eds.). (2018). Mejor gasto para mejores vidas: Cómo América Latina y el Caribe puede hacer más con menos. Inter American Development Bank. https://publications.iadb.org/es/publications/spanish/viewer/Mejor-gasto-para-mejores-vidas-C%C3%B3mo-Am%C3%A9rica-Latina-y-el-Caribe-puede-hacer-m%C3%A1s-con-menos.pdf
Klett Aparicio, B., & Neira-Mellado, C. (2025). Evocación espontánea y entrevista en profundidad: Un acercamiento a las representaciones sociales de la comunicación docente y estudiante en la educación superior. European Public & Social Innovation Review, 10, 1-19. https://doi.org/10.31637/epsir-2025-1299
Kurniawan, F., Aziza, M. R., Hasanah, N. A., Junikhah, A., Alam, L. S., Wibawa, A. P., & Hammad, J. (2025). The innovative smart green campus as life-based learning characteristics of future learning efforts to complete the SDG'S. Journal of Lifestyle SDGSReview, 5, 1-15. https://doi.org/10.47172/2965-730X.SDGsReview.v5.n02.pe02908
Ladino-Marín, P. C., & Salazar-Acosta, L. M. (2023). La internacionalización en la educación superior latinoamericana, una revisión documental. Cuaderno de Pedagogía Universitaria, 20(39), 9-19. https://doi.org/10.29197/cpu.v20i39.477
Ledesma-Silva, Y., & Cobos-Reina, R. (2025). Introduction: It is a fact that higher education institutions are concerned with improving educational quality in the different modalities offered through the implementation of new academic strategies and the optimization of resources that allow improving. European Public & Social Innovation Review, 10, 1-19. https://doi.org/10.31637/epsir-2025-1488
Luzón, A., & Torres, M. (2013). Apuntes sobre la internacionalización y la globalización en educación. De la internacionalización de los modelos educativos a un nuevo modelo de gobernanza. Journal of Supranational Policies of Education, 1, 53-66. https://doi.org/10.15366/jospoe2013.1.003
Marenco Escuderos, A., Restrepo, D., & Rambal-Rivaldo, L. (2024). El rol del contexto educativo digital vs presencial en perfiles de engagement académico: Estudio comparativo durante y post confinamiento. Revista de Investigación Educativa, 42(1), 61-77. https://doi.org/10.6018/rie.545371
Mydin, A. A., Anoar, A., & Romly, R. (2025). Driving educational innovation: The role of transformational leadership and professional learning community in Malaysian vocational college. Innovations in Education and Teaching International, 1-17. https://doi.org/10.1080/14703297.2025.2471978
Núñez-Cansado, M., González-Díaz, L., & Martín-García, A. (2024). Adaptación de un proyecto de innovación docente a las directrices del Espacio Europeo de Educación Superior. European Public & Social Innovation Review, 10, 1-19. https://doi.org/10.31637/ep-sir-2025-1211
Organización de las Naciones Unidas. (2025). Sustainable Development Goals. https://www.un.org/sustainabledevelopment/d
Palomino Fernández, J. M., Cáceres Reche, M. P., Aznar Díaz, I., & González-Fernández, R. (2025). El liderazgo pedagógico y la calidad educativa: un estudio de caso en la educación superior. Educar, 61(1), 159-175. https://doi.org/10.5565/rev/educar.1836
Paz-Maldonado, E., Calvo-Álvarez, M., & Silva-Peña, I. (2025). Perspectiva del alumnado con discapacidad sobre barreras, facilitadores y mecanismos para la inclusión en la universidad: Una revisión sistemática. Revista de Innovación Educativa, (43). https://doi.org/10.6018/rie.605401
Quintero-Rodríguez, I., & Colás-Bravo, M. P. (2024). YouTube y aprendizaje informal: Un análisis de la relación entre la plataforma y la experiencia educativa. Comunicar, XXXIII(79), 23-34. https://doi.org/10.58262/V33279.3
Rincón-Moreno, M., & Gordillo-Ramírez, N. Y. (2025). Procesos de aseguramiento de la calidad en la educación superior: Una revisión sistemática. European Public & Social Innovation Review, 10, 1-26. https://doi.org/10.31637/epsir-2025-1429
Rodríguez Poza, A., Miguelena Torrado, J., Naya Garmendia, L. M., & Lojo Novo, A. (2025). Educación y protección: Un estudio sobre la educación secundaria de los jóvenes en protección. Revista de Investigación Educativa, (43). https://doi.org/10.6018/rie.593261
Romero, L., Santacruz, V., & Bourlot, J. (2023). Diseño de material didáctico para carreras STEM: Aplicación de una metodología para la implementación de un objeto de aprendizaje [ponencia]. 18th Iberian Conference on Information Systems and Technologies, CISTI. https://doi.org/10.23919/CISTI58278.2023.10211709
Sánchez-Prieto, J. C., Izquierdo-Álvarez, V., Del Moral-Marcos, M. T., & Martínez-Abad, F. (2025). Inteligencia artificial generativa para autoaprendizaje en educación superior: Diseño y validación de una máquina de ejemplos. Revista Iberoamericana de Educación a Distancia, 28(1), 59-81. https://doi.org/10.5944/ried.28.1.41548
Santos-Pastor, M. L., Garoz-Puerta, I., Frutos de Miguel, J., & Arribas-Cubero, H. F. (2025). Matriz de indicadores para el diseño y evaluación de buenas prácticas de aprendizaje-servicio universitario. Revista Iberoamericana sobre Calidad, Eficacia y Cambio en Educación, 23(1). https://doi.org/10.15366/reice2025.23.1.002
Serafim, A. de O., Souza, I. G. de M., Sá, C. B. de, & Silva, M. M. D. (2024). Use of accounting information systems in the perception of accountants. Revista de Gestão Social e Ambiental, 18(5), 1-24. https://doi.org/10.24857/rgsa.v18n5-105
Sithole, S. T., Ashraf, S. F., Wilmshurst, T. D., & Horner, C. (2025). The role of social responsibility in shaping quality assurance practices in accounting education. InternationalJournal of Management Education, 23(2). https://doi.org/10.1016/j.ijme.2025.101155
Soler Gil, R. A. (2023). El método científico y el pensamiento complejo para la investigación en la educación superior actual. Revista Logos Ciencia & Tecnología, 15(2). https://doi.org/10.22335/rlct.v15i2.1780
Tavares, M., Azevedo, G., Vale, J., & Bandeira, A. (2023). The accountant in the new era: Renewing the profession for society 5.0 [ponencia]. 18th Iberian Conference on Information Systems and Technologies (CISTI), Aveiro, Portugal, https://doi.org/10.23919/CISTI58278.2023.10211382
Unesco. (2024). La educación transforma vidas. https://www.unesco.org/es/education
Unesco. (2025, 26 de febrero). La justicia se une a la innovación: las revolucionarias directrices de la de Colombia para los tribunales, https://n9.cl/39h87
Universidad Técnica del Norte. (2024) Convocatoria Investiga 2024. Proyecto de Investigación: Desafíos en articulación de estándares internacionales para sostenibilidad en educación superior contable. https://www.utn.edu.ec/investiga-utn-2024/
Van Wyk, M., & Els, G. (2023). The relevance of integrated reporting in future standard setting of the International Sustainability Standards Board. Frontiers in Sustainability, 4. https://doi.org/10.3389/frsus.2023.1218985
Wenzig, J., Nuzum, A. K., & Schaltegger, S. (2023). Dependencia de la trayectoria de los contadores: Path dependence of accountants: Why are they not involved in corporate sustainability? Business Strategy and the Environment, 32(6), 2662-2683. https://doi.org/10.1002/bse.3263
Zdolšek, D., & Beloglavec, S. T. (2023). Sustainability Reporting Ecosystem: A Once-in-a-Lifetime Overhaul during the covid-19 Pandemic. Sustainability, 15(9), 7349. https://doi.org/10.3390/su15097349