10.12804/revistas.urosario.edu.co/economia/a.16088
Articulos
Washington Quintero Montano 1
Dylan Emiliano León Cano 2
Luis Emilio Espinoza Calderón 3
1 Doctor en Ciencias Económicas por la Universidad Autónoma Metropolitana de México.
Docente en la Facultad de Ciencias Económicas de la Universidad de Guayaquil (Ecuador).
 washington.quinterom@ug.edu.ec
 0000-0001-7412-5744
2 Universidad de Guayaquil (Ecuador).
dylan.leoncan@ug.edu.ec
3 Economista por la Facultad de Ciencias Económicas de la Universidad de Guayaquil (UG), estudiante de la Maestría en Economía del Desarrollo en la Facultad Latinoamericana de
Ciencias Sociales (FLACSO, Ecuador).
espinosacaldfl@flacso.edu.ec
Recibido: enero 11 de 2026
Aprobado: junio 10 de 2026
Para citar este artículo: Quintero Montano, W., León Cano, D.E., & Espinoza Calderón, L.E. (2025). Empleo, transición energética y cambio estructural en Ecuador durante el periodo 2013-2023: trampas estructurales en una economía dolarizada. Revista de Economía del Rosario, 28(2), 1-39. https://doi.org/10.12804/revistas.urosario.edu.co/economia/a.16088
Resumen
El presente documento examina si la transición energética en Ecuador (2013-2023) ha impulsado una industrialización verde o una modernización asimétrica, en el contexto de una economía dolarizada. A partir del análisis insumo-producto, del análisis de descomposición estructural del empleo y del análisis de descomposición de emisiones de CO2 (LMDI), se evidencia que el sector energético mantiene fuertes encadenamientos productivos, pero con muy baja generación directa de empleo. El crecimiento del empleo depende exclusivamente del efecto demanda; a su vez, las emisiones de CO 2 se incrementaron en un 18.3 %, impulsadas por el transporte, sin lograr un desacoplamiento ambiental. Por consiguiente, prevalece una modernización asimétrica con trampas estructurales.
Palabras clave: análisis insumo-producto; sector energético; descomposición estructural; multiplicadores de empleo; emisiones de CO 2; dolarización.
Códigos JEL: C67, D30, D57, E24, Q43
Abstract
This paper examines whether the energy transition in Ecuador (2013-2023) has driven green industrialization or asymmetric modernization, within the context of a dollarized economy. Using input-output analysis, structural decomposition analysis of employment, and CO2 emission decomposition analysis (LMDI), the findings reveal that the energy sector maintains strong productive linkages, but exhibits very low direct employment generation. Employment growth depends exclusively on the demand effect, while CO 2 emissions increased by 18.3 %, driven by the transport sector, with no environmental decoupling achieved. Consequently, asymmetric modernization with structural traps prevails.
Keywords: Input-output analysis; energy sector; structural decomposition; employment multipliers; CO 2 emissions; dollarization.
JEL code: C67, D30, D57, E24, Q43
Resumo
O presente artigo examina se a transição energética no Equador (2013-2023) impulsionou um processo de industrialização verde ou de modernização assimétrica, no contexto de uma economia dolarizada. Com base na análise insumo-produto, na análise de decomposição estrutural do emprego e na análise de decomposição das emissões de CO 2 pelo método LMDI, evidencia-se que o setor energético mantém fortes encadeamentos produtivos, mas apresenta capacidade muito reduzida de geração direta de emprego. O crescimento do emprego depende exclusivamente do efeito da demanda. Por sua vez, as emissões de CO 2 aumentaram 18.3 %, impulsionadas pelo setor de transporte, sem que se observasse desacoplamento ambiental. Conclui-se, portanto, que prevalece uma modernização assimétrica marcada por armadilhas estruturais.
Palavras-chave: análise insumo-produto; setor energético; decomposição estrutural; multiplicadores de emprego; emissões de CO 2; dolarização.
Clasificação Jel: C67, D30, D57, E24, Q43
Introducción
Existe un amplio consenso en que el sector energético constituye una piedra angular en el desarrollo económico. Esto se debe a que facilita la producción, el comercio y el progreso tecnológico. Su contribución a la economía va más allá del suministro de electricidad y combustibles, ya que abarca su papel como insumo estratégico en prácticamente todas las actividades productivas (Livas-García, 2015). Las crisis petroleras de la década de 1970 revelaron el papel fundamental de la energía como factor determinante del rendimiento económico y el bienestar social, lo que inspiró una gran cantidad de investigaciones durante las décadas siguientes sobre la intrincada relación entre la energía, el crecimiento y el cambio estructural (Vaca Serrano et al., 2018).
La transición energética se ha identificado como una de las principales transformaciones estructurales del siglo XXI, con el potencial de remodelar los sistemas de producción, las trayectorias tecnológicas y los patrones de empleo a escala mundial. En esa medida, para las economías en desarrollo el reto es doble: descarbonizar y garantizar que la modernización de la matriz energética contribuya a la diversificación productiva y al crecimiento inclusivo. En este sentido, Ecuador ofrece un caso de estudio paradigmático: una economía en vías de desarrollo dolarizada y dependiente de los recursos que ha ampliado simultáneamente su capacidad hidroeléctrica y ha aumentado su exposición a los riesgos climáticos y tecnológicos.
En América Latina, el debate sobre la energía y el desarrollo se ha centrado tradicionalmente en la seguridad energética, las brechas de inversión y la volatilidad de los precios, cuestiones que han discutido su relación entre sí. Sin embargo, se ha prestado menos atención a cómo la modernización energética afecta a los vínculos entre los diferentes sectores y a la creación de valor en toda la red de producción. El vínculo entre la energía y el cambio estructural es particularmente importante para economías como la de Ecuador. En este caso, el crecimiento de la infraestructura de energía renovable se produce al mismo tiempo que una débil integración industrial y un bajo crecimiento del empleo. A medida que el país avanza hacia una combinación de energías renovables, impulsada por proyectos hidroeléctricos a gran escala e iniciativas emergentes de energía solar y eólica, es importante comprender si las conexiones productivas del sector estimulan o limitan los procesos de desarrollo más amplios.
El sector eléctrico ecuatoriano presenta vulnerabilidades estructurales inherentes, que se deben principalmente a su considerable dependencia de los recursos hidroeléctricos. Esta dependencia genera una considerable inestabilidad del sistema y pone en peligro el mantenimiento de márgenes de reserva adecuados, lo que compromete la resiliencia del sector ante periodos de sequía extrema (Ministerio de Energía y Recursos Naturales no Renovables, 2018). Un examen de la distribución de la generación de electricidad en Ecuador revela un claro predominio de las fuentes hidroeléctricas, como se muestra en la tabla 1.
Tabla 1. Generación eléctrica por fuente (%)
Fuente |
2019 |
2020 |
2021 |
2022 |
Hidráulica |
76.30 % |
77.30 % |
78.50 % |
73.60 % |
Térmica |
21.90 % |
20.10 % |
18.80 % |
23.60 % |
Interconexión |
0.40 % |
0.80 % |
1.10 % |
1.40 % |
Biomasa |
1.30 % |
1.40 % |
1.10 % |
1.00 % |
Eólica |
0.30 % |
0.20 % |
0.20 % |
0.20 % |
Solar |
0.10 % |
0.10 % |
0.10 % |
0.10 % |
Biogás |
0.10 % |
0.10 % |
0.10 % |
0.10 % |
Fuente: información adaptada del Ministerio de Energía y Minas (2024).
Elaboración propia.
En 2022, la energía hidroeléctrica representó más del 73.60 % de la generación total de electricidad en el sector energético de Ecuador, según datos del Ministerio de Energía y Minas (2024). Este alto grado de dependencia hace que el sector sea considerablemente vulnerable a las externalidades medioambientales. Además, la energía termoeléctrica fue la segunda fuente más importante de generación de electricidad en Ecuador, con un 23.6 % de la matriz energética nacional. Sin embargo, esto pone de relieve una importante dependencia de los combustibles fósiles.
Los combustibles fósiles tienen notables consecuencias medioambientales, ya que provocan un aumento de las emisiones de gases de efecto invernadero, como el dióxido de carbono y el dióxido de azufre. Entre 2021 y 2022 se observó una disminución del 6.24 % en la generación hidroeléctrica, lo que se atribuye a la sequía que afectó al país durante el último trimestre de 2022. Por otro lado, la generación termoeléctrica aumentó un 25.53 %, una medida más costosa desde el punto de vista financiero y perjudicial para el medio ambiente (véase la tabla 1; Ministerio de Energía y Minas, 2024). A finales de 2022, las importaciones de energía habían aumentado un 28.44 % en comparación con 2021, lo que se corresponde con los intercambios previstos con Colombia (Cenace, 2023).
El sector eléctrico de Ecuador muestra un notable grado de dependencia de la generación hidroeléctrica, un factor que contribuye a la vulnerabilidad del sector ante los fenómenos climáticos. Esta vulnerabilidad se manifiesta a través de varios canales: inestabilidad del suministro, aumento de los costos de la termoelectricidad y elevadas importaciones. A pesar de los retos mencionados, llama la atención la escasez de evidencia empírica sobre el impacto del sector energético en el valor agregado de la economía ecuatoriana. A pesar de su importancia estratégica, en Ecuador existe poca evidencia empírica sobre la contribución del sector energético a la estructura productiva y al valor agregado a través de los vínculos intersectoriales. Los análisis de esta naturaleza suelen pasar por alto la evolución de los vínculos productivos y los efectos multiplicadores a lo largo del tiempo, o la interacción de la modernización energética con las restricciones macroeconómicas propias de la dolarización. Por lo tanto, la pregunta que guía esta investigación es:
¿La modernización del sector energético ecuatoriano ha llevado a la diversificación productiva o ha profundizado la heterogeneidad estructural?
Para responder a este cuestionamiento, el estudio integra tres aproximaciones complementarias: el análisis de multiplicadores insumo-producto, la descomposición estructural del empleo (SDA) y la descomposición de emisiones de CO 2 mediante LMDI. Esta última, permite evaluar si los cambios en la estructura productiva y en la intensidad energética han reducido la presión ambiental o si el crecimiento económico ha sido intensivo en carbono, aspecto central para definir el carácter (verde) de la industrialización ecuatoriana.
La presente investigación aborda esta brecha en la literatura al ofrecer una evaluación actualizada, que analiza particularmente los años 2013 y 2023 utilizando como marco de análisis la matriz insumo-producto que capta tanto los efectos de la demanda como los de la oferta. El enfoque insumo-producto proporciona un marco analítico riguroso para cuantificar esas interdependencias, lo que permite a los investigadores identificar los sectores que estimulan el crecimiento a través de sus vínculos hacia adelante y hacia atrás.
La originalidad del presente estudio radica en el establecimiento de una conexión entre el análisis de insumo-producto, la transición verde y el cambio estructural en América Latina. La evolución de los vínculos hacia adelante y hacia atrás del sector se interpretan no solo como coeficientes técnicos, sino como indicadores de transformación estructural y mejora tecnológica. Además, al analizar los multiplicadores del valor agregado y el empleo, se identifica la naturaleza asimétrica del crecimiento de Ecuador. Por lo tanto, el objetivo de este documento es en primer lugar cuantificar la evolución de los vínculos productivos y los efectos multiplicadores del sector energético entre 2013 y 2023, a partir de esto se interpretan los resultados a la luz de los retos estructurales a los que se enfrenta una economía dolarizada que persigue una transición energética.
En ese sentido, el presente documento busca ser una contribución a la literatura latinoamericana sobre la energía y el desarrollo, ya que ofrece evidencia empírica sobre cómo se desarrollan las transformaciones verdes dentro de las limitaciones de la estructura económica y el régimen monetario. Por lo tanto, para alcanzar el objetivo de la presente investigación el artículo se organiza de la siguiente manera. La sección I presenta una revisión de la literatura existente sobre el tema; la sección II delinea los datos, las metodologías y se presenta el desarrollo algebraico de los multiplicadores sectoriales de la producción, los ingresos y el empleo (tipos I y II). Estos multiplicadores se utilizan para medir la asociación entre la fluctuación de una variable en la economía y las alteraciones posteriores en otras actividades económicas, que surgen como consecuencia de la modificación de la variable original. La sección III presenta un análisis de los resultados, mientras que la sección IV está dedicada a la presentación de conclusiones.
Revisión de la literatura: energía, cambio estructural y vínculos intersectoriales
En el pensamiento estructuralista clásico (Hirschman, 1968; Prebisch, 1963) se hacía énfasis en la importancia de los sectores clave, dada su capacidad para generar amplios vínculos hacia adelante y hacia atrás. A su vez, se ha demostrado que estos vínculos estimulan las actividades económicas. En el marco estructuralista, el sector energético ocupa una posición estratégica, ya que funciona como un insumo vital para la producción industrial y una fuente potencial de difusión tecnológica.
Desde un punto de vista postkeynesiano, la transición energética se considera tanto una necesidad medioambiental como un catalizador del cambio estructural. Según Ocampo y Torres (2022), en las economías más avanzadas los cambios en la matriz energética hacia las fuentes renovables conducen a alteraciones en la composición del valor agregado, los patrones de inversión y la intensidad del empleo. Este fenómeno da lugar a la aparición de nuevas jerarquías sectoriales dentro de la estructura económica más amplia. Sin embargo, en los países en desarrollo, esta transición suele coexistir con una dependencia continua de los combustibles fósiles y las tecnologías importadas, lo que limita los vínculos internos y la capacidad de innovación local.
Desde una perspectiva metodológica, el marco de insumo-producto desarrollado por Leontief (1936) sigue siendo una herramienta valiosa para identificar estas interdependencias. Las formulaciones de Chenery y Watanabe (1958) y Rasmussen (1956) facilitan la distinción entre vínculos directos y totales, lo que permite esclarecer la transmisión de las perturbaciones dentro de una economía. Más allá de las aplicaciones clásicas, estudios más recientes han combinado el análisis de la matriz insumo producto —de ahora en adelante MIP— con la descomposición estructural y las extensiones medioambientales para examinar los impactos de la política energética y los compromisos climáticos (Cansino et al., 2013).
Esta metodología se ha adoptado ampliamente en iniciativas de investigación globales que exploran el nexo entre la energía y la economía. La revisión de Ang y Zhang (2000) —de más de 50 estudios que emplean el análisis de descomposición estructural— hace hincapié que en esta metodología los patrones de consumo de energía están determinados por tres fuerzas: el cambio tecnológico, la transformación estructural y la demanda final. Alcántara y Duarte (2004) extendieron esta metodología a las economías europeas y descubrieron que las diferencias en la intensidad energética agregada se explican en gran medida por la estructura industrial y los efectos de la demanda, más que por las ganancias en eficiencia.
Cansino et al. (2013) emplearon el método de insumo-producto para analizar España, utilizando las técnicas hipotéticas de extracción y el efecto multiplicador para identificar sectores estratégicos. Sus conclusiones reforzaron la afirmación de que las industrias intensivas en energía ejercen la influencia sistémica más significativa.
La investigación empírica realizada en América Latina ha experimentado dos avances importantes. Las investigaciones iniciales se centraron en la intensidad y la eficiencia energéticas, como lo demuestra el trabajo de López Ortiz (2011), que examina la descomposición de los cambios en el uso de la energía en componentes tecnológicos y estructurales. En segundo lugar, las investigaciones que han explorado los vínculos de producción y los efectos multiplicadores, destacando la importancia central de los sectores energético y petrolero en las economías nacionales (Fuentes, 2006; Fuentes & Cárdenas, 2010; Hernández, 2012; Langle-Flores, 2020, Hernández, 2021).
En el caso de Colombia, Hernández (2012, 2021) y Villamil y Hernández (2016) demostraron que la industria petrolera, química y del transporte son de vital importancia debido a los elevados efectos multiplicadores inherentes a estos sectores. Además, Ramos Ruiz et al. (2017) demostraron la importancia de la inversión pública en el mantenimiento de los vínculos intersectoriales. En México, Fuentes y Cárdenas (2010) constataron que las variaciones en los precios de la energía afectaban significativamente a la competitividad industrial y al empleo. Por el contrario, el aumento de la eficiencia condujo a un fortalecimiento de los vínculos hacia adelante.
En el caso de Ecuador, la literatura existente sobre la relevancia del sector energético es relativamente escasa. En las primeras etapas de investigación en esta área, Artola Jarrín (2009) y Cicowiez y Zamorano (2011) fueron pioneros en aplicar el marco insumo-producto y la matriz de contabilidad social para analizar los patrones de consumo de energía. Estudios recientes han puesto de relieve la creciente dependencia de la energía hidroeléctrica y la limitada diversificación de la combinación energética (véase Durán Lima y Castresana, 2016; Vallejo, 2023). No obstante, son escasos los estudios que han examinado cómo estas transformaciones reconfiguran los vínculos intersectoriales o cómo la modernización afecta a la generación de empleo y al valor agregado en el contexto de una economía dolarizada.
Este documento ofrece un análisis actualizado (2013-2023) del sector energético de Ecuador, en el que se destaca la asimetría entre los efectos productivos y distributivos. Al conectar los datos de insumo-producto con el debate más amplio sobre la transición energética y la heterogeneidad estructural, ofrece nuevas perspectivas sobre cómo la expansión de las energías renovables interactúa con el tejido productivo de una economía en desarrollo.
Datos y metodología Datos
Datos
Se utilizaron los datos de la matriz insumo-producto del Banco Central del Ecuador (BCE) para 2013 y 2023 a precios constantes de 2018. Este procedimiento garantiza que los coeficientes técnicos sigan siendo comparables a lo largo del tiempo y no se vean afectados por las distorsiones de los precios. Para lograr una comprensión exhaustiva de la infraestructura económica del subsector energético, es imprescindible realizar un análisis minucioso del consumo de energía y la eficiencia energética (intensidad energética) de los sectores productivos de la economía nacional. Este enfoque facilita la determinación de la importancia relativa de los insumos, lo que permite estimar los vínculos directos e indirectos, así como los efectos multiplicadores.
Metodología de insumo-producto: estructura general
El modelo de insumo-producto es una herramienta que se utiliza para analizar las transacciones económicas entre diversos sectores. Este estudio adopta un marco de insumo-producto como herramienta cuantitativa para evaluar las relaciones intersectoriales y el papel sistémico del sector energético dentro de la matriz productiva de Ecuador. Este enfoque permite identificar los sectores clave en función de sus vínculos hacia atrás y hacia adelante, así como estimar los efectos multiplicadores sobre el valor agregado, los ingresos y el empleo. El desarrollo del modelo de insumo-producto se basa en cuatro supuestos teóricos fundamentales:
• Los insumos proceden exclusivamente de un sector concreto (homogeneidad secular).
• Los bienes idénticos mantienen el mismo valor de mercado, independientemente del productor que los comercialice, lo que garantiza la uniformidad en la valoración económica (estabilidad relativa de los precios).
• Las necesidades de insumos muestran una relación directamente proporcional con el nivel de producción, bajo el supuesto de que las variaciones de precios no influyen en esta relación (vínculo proporcional entre insumos y productos).
• El impacto agregado sobre la producción total es equivalente a la suma lineal de los efectos individuales en cada sector, lo que permite un análisis desagregado sin interacciones cruzadas (aditividad de los efectos).
La estructura analítica de la MIP facilita la cuantificación de las interdependencias sectoriales y su relevancia sistémica en la economía ecuatoriana. Se seleccionó el marco estático de insumo-producto debido a su transparencia, disponibilidad de datos y adecuación para evaluar las interdependencias estructurales. A diferencia de los modelos de equilibrio general computable (CGE) y de la matriz de contabilidad social (de aquí en adelante MCS), que se basan en supuestos de comportamiento, mientras que la matriz insumoproducto (MIP) facilita una evaluación empírica de los vínculos basada únicamente en las relaciones de producción observadas. Por lo tanto, esto lo hace especialmente adecuado para el diagnóstico estructural en economías en desarrollo.
En un contexto en el que los datos dinámicos suelen ser limitados, su uso resulta particularmente ventajoso. Por ello, se emplea el enfoque de insumo-producto para analizar las interacciones económicas entre sectores. Este método permite cuantificar tanto los efectos directos como los vínculos indirectos en la producción. Los coeficientes de Chenery-Watanabe y Rasmussen se derivan de la matriz de insumo-producto. La utilización de estas métricas fue fundamental para determinar el impacto global del sector energético en el valor agregado, además de su grado de integración en el panorama económico general.
Metodología Chenery-Watanabe
Chenery y Watanabe (1958) desarrollaron una metodología que permite derivar los efectos directos hacia atrás y hacia adelante, a partir de los coeficientes técnicos a- de la MIP. Los vínculos directos hacia atrás se calculan de la siguiente manera:
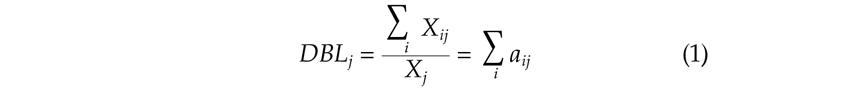
Los encadenamientos directos hacia adelante se representan de la siguiente manera:
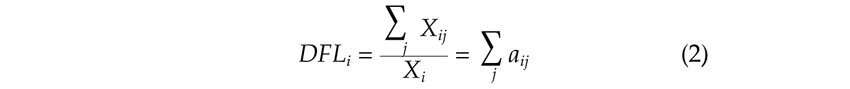
La clasificación de Chenery-Watanabe se basa en la comparación de los multiplicadores DBLjy DFLide cada sector, respecto a la media global de dichos multiplicadores. Así, para obtener la media de DBLj, se utiliza la siguiente fórmula:
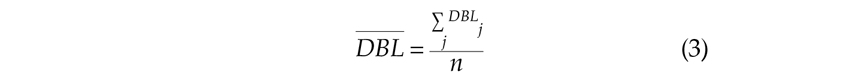
De manera similar, se obtiene el promedio de DFLi de la siguiente manera:
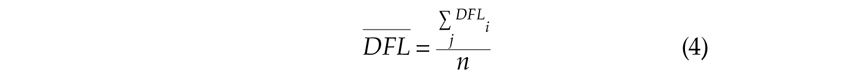
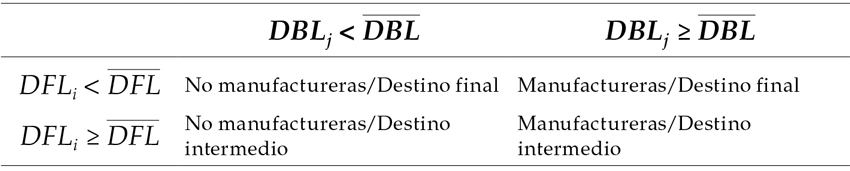
De acuerdo con la propuesta de Chenery y Watanabe, se propone un sistema de clasificación basado en los valores obtenidos para DBLj, DFLi y sus medias.
Tabla 2. Tipología del sector de acuerdo a los encadenamientos de Chenery y Watanabe
Fuente: información adaptada de Schuschny (2005). Elaboración propia.
La tipología sectorial propuesta por Chenery y Watanabe (tabla 2) organiza las actividades económicas según la intensidad de los vínculos directos hacia atrás y hacia adelante.
Metodología de Rasmussen
La metodología de Rasmussen calcula los encadenamientos totales, es decir, aquellos que aparte de considerar el efecto directo sobre la industria también incorporan los efectos indirectos. Los encadenamientos totales hacia atrás BL y hacia adelante FLi se calculan siguiendo un procedimiento idéntico al de los encadenamientos directos. La única diferencia radica en que, para su derivación, se emplean los elementos b- de la matriz inversa de Leontief. Los encadenamientos totales hacia atrás se obtienen de la siguiente manera:
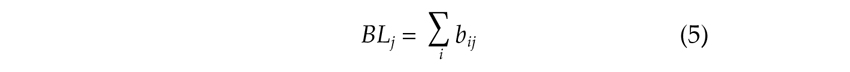
Los encadenamientos totales hacia adelante se definen de la siguiente manera:
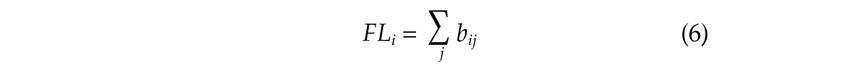
Al igual que en la clasificación de Chenery y Watanabe, la tipología se construye comparando cada multiplicador total (BL y FLi) con respecto a la media de todos los multiplicadores sectoriales. Por lo tanto, es esencial calcular la media de los multiplicadores totales hacia atrás (BLj) y los multiplicadores totales hacia adelante FLi. La tipología resultante se presenta de la siguiente manera:
Tabla 3. Tipología sectorial según Rasmussen
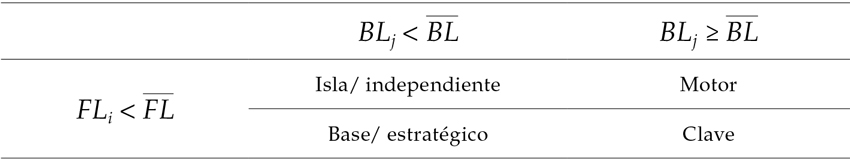
Fuente: información adaptada de Schuschny (2005). Elaboración propia.
La tipología sectorial de Rasmussen, tal y como se muestra en la tabla 3, emplea una clasificación sistemática de las actividades económicas según la intensidad de sus vínculos totales hacia atrás y hacia adelante.
Análisis multiplicador
Miller y Blair (2009) describen un multiplicador como la relación entre el cambio en una variable económica y los cambios en otras actividades económicas que se producen como resultado del cambio en la variable original. Intuitivamente, podemos definir el multiplicador como el cociente entre el efecto directo (ƞ) y el efecto indirecto (β) de la siguiente manera:
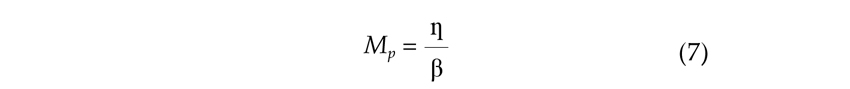
Los multiplicadores de insumo-producto se dividen en tres categorías: multiplicadores de producción, de ingresos y de empleo. Los multiplicadores de ingresos y empleo se subdividen en tipo I y II. Los multiplicadores de tipo I solo tienen en cuenta los efectos directos e indirectos de los cambios en cualquier componente de la demanda final. Mientras que los multiplicadores de tipo II miden los impactos directos, indirectos e inducidos en el empleo y los ingresos causados por un cambio en la demanda final, excluyendo el consumo. El multiplicador de la producción, en particular, indica los requisitos de producción necesarios para satisfacer un aumento de la demanda final en un sector determinado. Para cada sector, este multiplicador se calcula sumando las columnas de la matriz inversa de Leontief (Fuentes y Cárdenas, 2010).
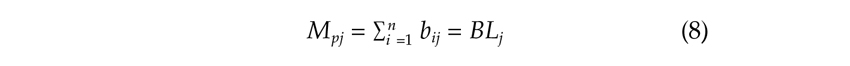
Donde se obtiene el multiplicador utilizando los elementos bij de la matriz inversa de Leontief B = (I - A)-1. Para analizar el multiplicador de los ingresos de los hogares de tipo I, primero es necesario calcularlo a partir de la MIP (ver la ecuación 9). Mientras que la extensión al multiplicador de tipo II, se deriva considerando la MIP ampliada (incluye a los hogares dentro de la matriz de coeficientes técnicos) (ver la ecuación 10):
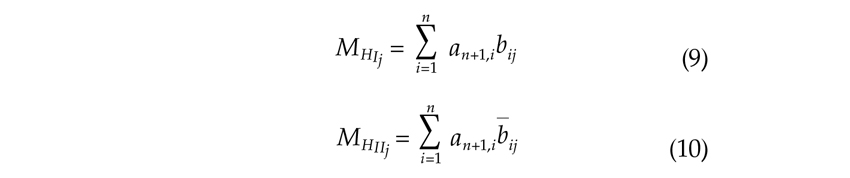
Donde α n+1, i , es el coeficiente directo de ingreso recibido por los hogares asalariados del sector productivo i, representa los salarios y sueldos pagados por el sector i a los hogares, por unidad de producción del sector i. A su vez, el multiplicador del empleo se clasifica en dos tipos (tipo I y
tipo II) que se derivan de la tasa de participación en la población activa del sector i (ei) y del número de trabajadores necesarios por unidad de valor agregado bruto en el sector i 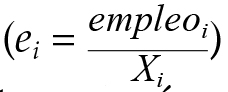 . Estos multiplicadores indican el número de trabajadores que se contratarán en la economía, es decir, representa si se contrata a un trabajador adicional en el sector j (ver ecuaciones 11 y 12, respectivamente).
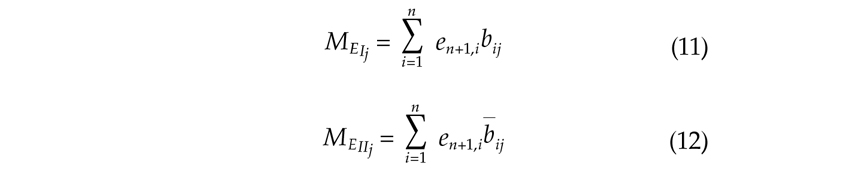
Si bien el análisis cuantitativo identifica los sectores claves mediante los encadenamientos productivos y los multiplicadores, la interpretación va más allá del alcance de la clasificación numérica. Los resultados se analizan a la luz del planteamiento estructuralista y desde la postura postkeynesiana que consideran los encadenamientos como mecanismos de causalidad acumulativa y difusión tecnológica. En consecuencia, las fluctuaciones en la posición del sector energético se interpretan como indicios de transformaciones estructurales más profundas, ya sean manifestaciones de una mayor integración o de la persistencia de la dualidad. El presente estudio emplea un marco analítico dual, que integra la medición empírica y la interpretación conceptual, con el objetivo de dilucidar el impacto de la transición energética del Ecuador tanto en la arquitectura productiva de la economía como en sus resultados distributivos sociales.
Análisis de descomposición estructural del empleo (SDA)
A partir del modelo insumo-producto se puede realizar el análisis de descomposición estructural del empleo, que permite representar la relación entre la estructura productiva de la economía y los requerimientos de trabajo inducidos por la demanda final (De Boer & Fernandes Rodrigues, 2019). Se propone que el vector de empleo sectorial total viene dado por E y es el producto de la multiplicación entre la matriz diagonal de coeficientes directos de empleos (ê), la inversa de Leontief (B) y el vector de demanda final (f) que se representa como sigue:
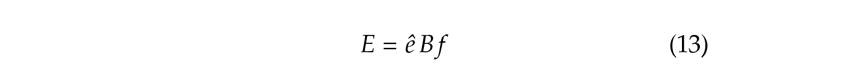
Donde captura la intensidad laboral de cada sector; B = (I - A)-1 resume la tecnología de producción y los encadenamientos intersectoriales; y f representa la
demanda final. Por consiguiente, el cambio del empleo entre el periodo inicial
y el periodo final se define como:
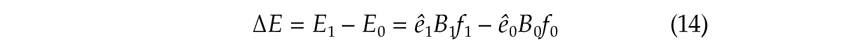
Dado que los tres componentes del sistema (E) evolucionan simultáneamente, la descomposición de ∆E no es única. Para resolver este problema se adopta el enfoque de Dietzenbacher y Los (1998), quienes utilizan el promedio de las dos descomposiciones polares, lo que garantiza una descomposición exacta y libre de residuos:
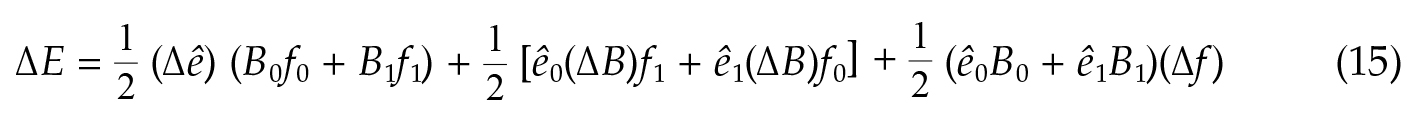
El efecto intensidad laboral (primer término) captura los cambios en la cantidad de empleo requerido por unidad de producción. Un valor negativo implica ganancias en productividad (por automatización o sustitución de mano de obra). Mientras que, el efecto tecnológico o estructural (segundo término) refleja cambios en los coeficientes técnicos de la matriz insumo-producto; es decir, modificaciones en los patrones de compras intersectoriales. Un valor positivo indica que la reorganización del sistema productivo favorece a la creación de empleo. Por último, el efecto demanda final (tercer término) mide el impacto de las modificaciones en la demanda sobre el empleo, manteniendo constantes la tecnología y la intensidad laboral. Un valor positivo implica que el crecimiento del empleo se explica por un mayor gasto, no por mejoras tecnológicas ni cambios estructurales. Se selecciona el análisis de descomposición estructural (SDA) sobre el empleo con la finalidad de capturar la dinámica del laboral entre 2013 y 2023.
Descomposición mediante el método Logarithmic Mean Divisia Index (LMDI-I) aditivo para las emisiones de CO 2
Para analizar las emisiones de CO 2, se parte de la metodología del Panel Intergubernamental sobre Cambio Climático (de aquí en adelante IPCC), según el cual la emisión de CO2 (Q se obtiene como el producto entre el factor de emisiones (Fi) y el consumo de energía (Ei). El factor de emisiones se obtiene como el producto entre el coeficiente de emisiones estándar del IPCC (Factor IPCC = 74 t CO2/TJ) y el factor de conversión de KBEP a TJ (1KBEP = 5.86 TJ). A partir de esto se obtiene la identidad fundamental para cada sector i:
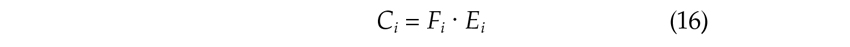
El consumo energético se obtiene a partir del producto entre la intensidad energética (Ii) y el nivel de actividad económica (Qi), por consiguiente, se puede expresar el consumo energético para cada sector i como sigue:
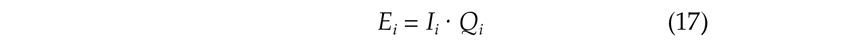
Por consiguiente, reemplazando la ecuación (17) en (16) se tiene lo siguiente:
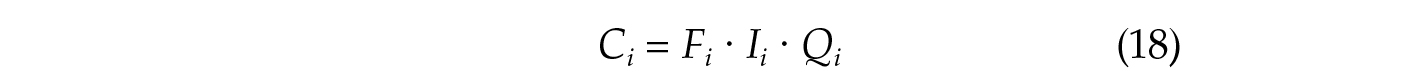
A partir de la agregación de Ci y conociendo que la constante de emisión Fi = 433.64 t C02[1], la ecuación (18) se puede expresar como sigue:
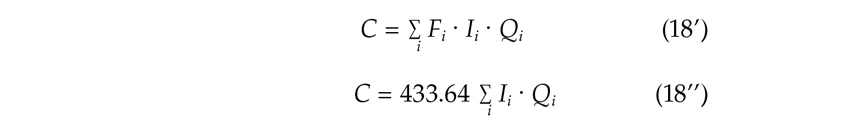
A partir de la ecuación (18'') se propone el método de descomposición LMDI-I aditivo para descomponer el cambio agregado de las emisiones de CO 2 (∆C = C1 - C0) como sigue (Ang & Zhang, 2000):
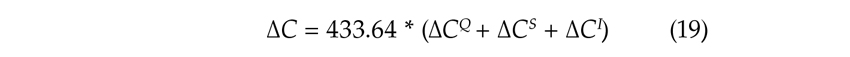
Donde cada componente se calcula como:
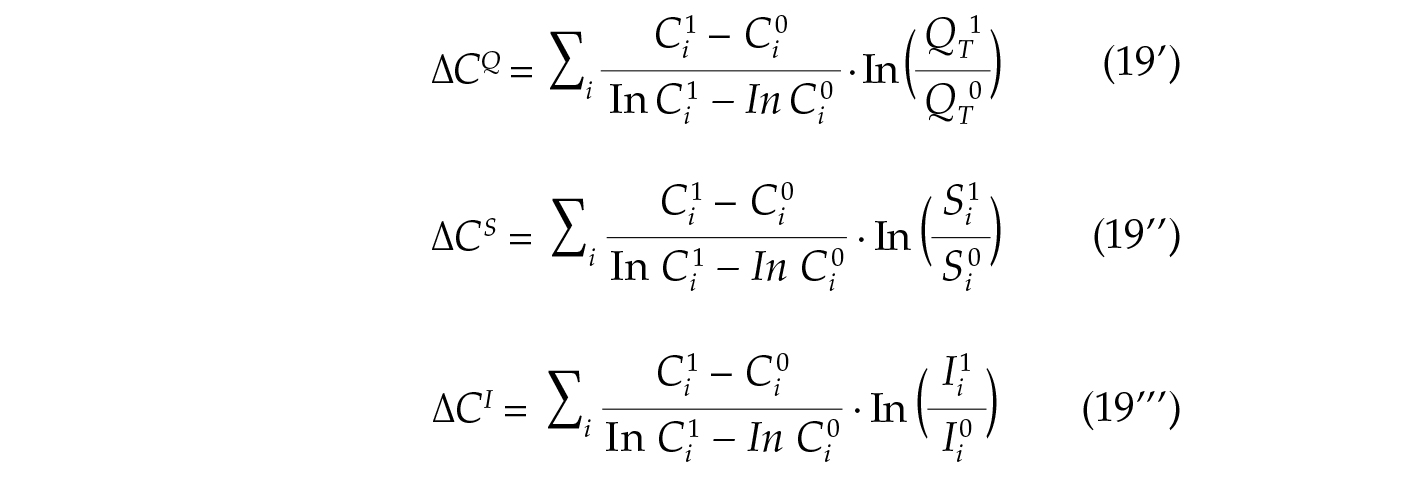
Donde ∆CQ representa el efecto actividad, ∆CS representa el efecto estructura y ∆CI representa el efecto intensidad. Cabe indicar que utilizar la media logarítmica garantiza una descomposición exacta y consistente, incluso ante variaciones estructurales importantes. Se utiliza el lmdi para analizar las emisiones con la finalidad de garantizar comparabilidad con los estándares de contabilidad ambiental del IPCC. La inclusión del análisis de emisiones de CO 2 no es arbitraria, ya que permite evaluar si la modernización del sector energético ha reducido la presión ambiental o si ha trasladado la intensidad energética hacia sectores con mayor huella de carbono, lo cual da una respuesta a la pregunta de investigación del presente documento. En una economía dolarizada y altamente dependiente de sus recursos naturales, este análisis complementa los resultados de la MIP al revelar si los cambios estructurales han sido compatibles con una trayectoria de desarrollo sostenible o si, por el contrario, han consolidado un patrón de crecimiento intensivo en emisiones.
Resultados
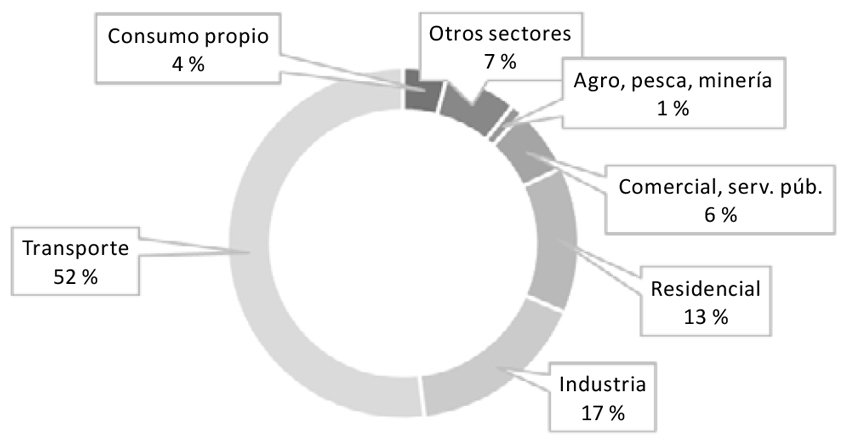
Según los datos reportados por el Ministerio de Energía y Minas (2024), se presentó un aumento sustancial en la demanda nacional de energía entre 2013 y 2023, con una tasa de crecimiento del 18.3 %. Este aumento indica un cambio de 86.2 millones de BEP a 102 millones de BEP. El sector del transporte se ha identificado históricamente como el principal consumidor de energía, con un consumo medio de 42.7 millones de BEP durante el periodo estudiado. La industria se identificó como el segundo sector con mayor demanda, con una media de 16.8 millones de BEP durante el periodo especificado. El sector residencial se identificó como el tercero más importante, con un promedio de 12.5 millones de BEP. La figura 1 ilustra la participación porcentual de cada sector en el consumo de energía en 2023. El sector del transporte fue el más importante con un 51.9 % del total, seguido de los sectores industrial y residencial, que representaron el 16.6 % y el 13.5 %, respectivamente.
Figura 1. Demanda de energía por sector
Fuente: información adaptada del Ministerio de Energía y Minas (2024). Elaboración propia.
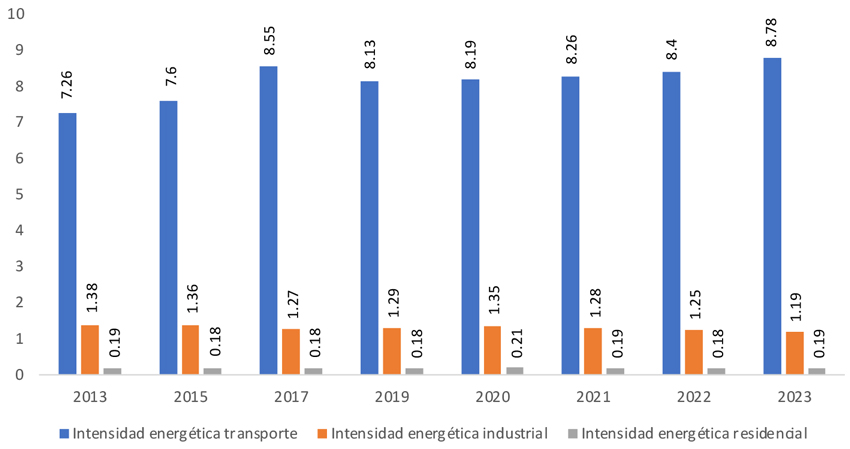
En lo que respecta a la intensidad energética, el sector del transporte demanda una mayor cantidad de energía por unidad de valor económico, con una variación media anual del 1.9. En 2023 se observa un valor especialmente elevado, que alcanza el 8.78, lo que sugiere un uso significativo de energías no renovables como el diésel, la gasolina y el gas licuado, que son los principales combustibles de este sector. Esta dependencia tiene efectos perjudiciales para el medio ambiente y sugiere una deficiencia en la eficiencia energética (ver figura 2).
Figura 2. Intensidad energética por sector 2013-2023
Fuente: información adaptada del Ministerio de Energía y Minas (2024). Elaboración propia.
A diferencia del sector transporte, el sector industrial ha demostrado una mayor eficiencia en su intensidad energética, con una variación media anual de -1.5. Esto sugiere que el producto interno bruto de este sector está creciendo a un ritmo más rápido que su consumo de energía o que dicho consumo está disminuyendo. Esta tendencia es más evidente entre 2022 y 2023. La figura 2 además de permitir observar la evolución de la intensidad energética (KBEP/PIB), actúa como una proxy robusta de la sostenibilidad de cada sector agregado ante la no disponibilidad explicita de la matriz de emisiones directa para Ecuador durante este periodo.
La evolución de la intensidad energética (kBEP/PIB) exhibe un fenómeno de desacople relativo en la manufactura en el periodo 2013-2023, ya que mientras que el PIB industrial acumuló un crecimiento, su demanda de energía por unidad producida se redujo en aproximadamente 14 % (pasando de 1.38 a 1.19 kBEp/miles USD). Esto indica que el sector industrial ha logrado una modernización tecnológica implícita, que ha generado un mayor valor agregado con una menor utilización de recursos energéticos en el periodo de diez años. Esta ganancia en eficiencia sugiere una transición hacia tecnologías o procesos productivos más limpios y racionales. Por el contrario, en el sector transporte se percibe cierto proceso de recarbonización de esta actividad, ya que se presenta un incremento en la intensidad energética pasando de 7.26 a 8.78.
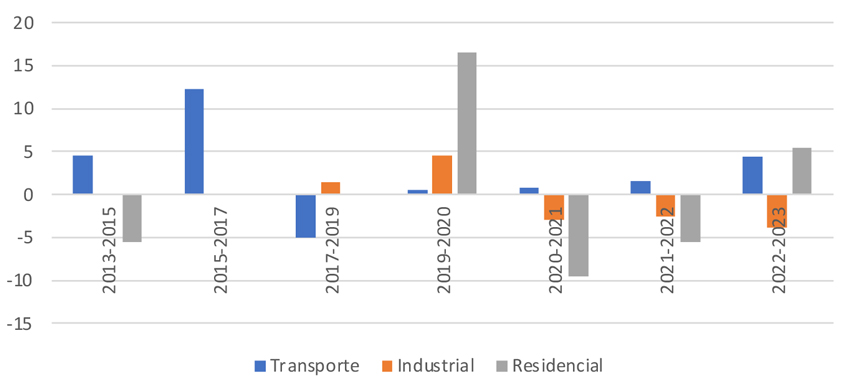
En cuanto a qué tan rápido cambia la intensidad energética de un año a otro, se observa que el sector residencial (línea gris) es el que exhibe la volatilidad más alta entre 2019 y 2020, al presentar una tasa de crecimiento cercana al 17 %, probablemente debido al efecto confinamiento de los hogares durante la pandemia de la coviD-19. Durante los periodos 2020-2021 y 2021-2022, se presentó un efecto rebote con tasas de crecimiento negativas de -9.52 % y -5.26 % respectivamente, mostrando un regreso a la normalidad del consumo. Sin embargo, en el periodo 2022-2023 se registra un crecimiento de 5.56 %, lo que implica un nuevo aumento en la intensidad de consumo doméstico.
Figura 3. Tasa de crecimiento de la intensidad energética por sector 2013-2023
Fuente: información adaptada del Ministerio de Energía y Minas (2024). Elaboración propia.
Respecto a la intensidad energética industrial (línea verde claro) parece mostrar el mejor desempeño en términos de eficiencia, al igual que lo observado en el sector residencial; la industria también se vio afectada por las medidas de confinamiento implementadas durante la pandemia, ya que la intensidad sufrió un aumento de 4.65 % entre el 2019 y 2020. Posteriormente, para los periodos 2020-2021, 2021-2022 y 2022-2023 sufrió disminuciones en -5.19 %, -2.34 % y -4.80 % respectivamente, mostrando una mejora constante y sólida en su eficiencia energética.
Por último, referente a la intensidad energética del sector transporte (línea naranja claro) se muestra constantemente una tendencia hacia el aumento de la intensidad, en el l periodo 2015-2017 tuvo el mayor incremento en la intensidad para este sector con un 12.50 %, seguido de una caída importante en el periodo 2017-2019 de -4.91 %. Sin embargo, curiosamente, durante el periodo de la pandemia de la coviD-19 (2019-2020), el sector transporte varió apenas en 0.74 %>, probablemente porque la caída en el consumo de combustible se equilibró casi perfectamente con la caída de la actividad económica del sector. Posteriormente, para los periodos 2020-2021, 2021-2022 y 2022-2023 sufrió continuos incrementos en 0.85 %>, 1.69 % y 4.52 %>, respectivamente.
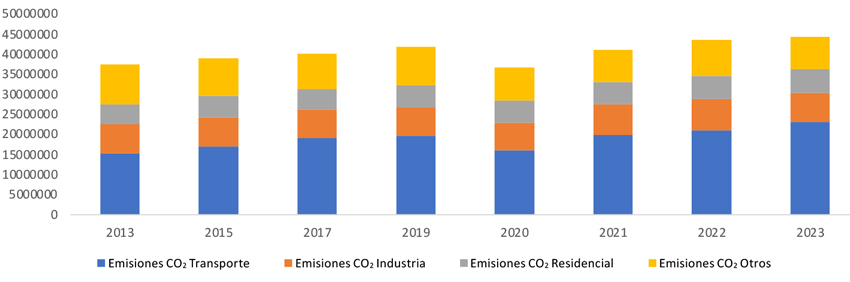
Sin embargo, aunque el comportamiento de la intensidad energética permite evaluar la eficiencia de cada sector en el uso de la energía, la mejoría de la eficiencia en el consumo energético no necesariamente implica que exista una reducción en la presión ambiental. Para evaluar el efecto del desempeño energético en el medioambiente, se requiere realizar un análisis las emisiones de carbono (véase figura 4).
Figura 4. Evolución de las emisiones de CO 2 por sector 2013-2023
Fuente: información adaptada del Ministerio de Energía y Minas (2024).
Elaboración propia.
La figura 4 muestra la evolución de las emisiones de dióxido de carbono. Se observa que en el periodo 2013-2023 crecieron en conjunción con la producción y el consumo de energía de manera heterogénea entre los sectores. En diez años, las emisiones totales pasaron de 37.4 a 44.2 millones de toneladas. Este crecimiento no fue diferenciado, ya que luego de un crecimiento continuo entre 2013 y 2019, se presentó una contracción en 2020 como consecuencia del colapso de la actividad económica asociado a la pandemia.
A partir de 2021 continuó su crecimiento hasta superar su nivel máximo previo a la crisis sanitaria en 2023. En este aspecto, el sector transporte es el principal causante de emisiones, su participación en estas se mantiene por encima del 40 % del total durante todo el periodo de análisis, pasando de 15.2 a 23 millones de toneladas, lo que implica un crecimiento acumulado superior al 50 %. Este comportamiento exhibe una fuerte dependencia de los combustibles fósiles y la limitada penetración tecnológica de transporte de baja emisión.
Por su parte, el sector industrial muestra una evolución volátil, ya que las emisiones oscilan entre 7.2 y 7.9 millones de toneladas, con una contracción en 2020 y una recuperación incompleta. A diferencia del transporte, la industria no explica el crecimiento estructural de las emisiones, sino que acompaña el ciclo económico. A su vez, el sector residencial muestra una tendencia creciente, pasando de 5.0 a 6.0 millones de toneladas en el periodo, esto implica un incremento en el consumo energético de los hogares, como consecuencia del crecimiento demográfico y urbano, aunque con mejoras de eficiencia que han limitado su impacto. Respecto al sector otros, se observa un descenso en las emisiones 2020 y 2021, y una recuperación de estas para el 2023; sin embargo, su contribución no altera la estructura de las emisiones que se encuentra dominada por el comportamiento de los sectores transporte, industria y residencia, respectivamente.
El análisis de la evolución de las emisiones de CO 2 confirma que el reciente crecimiento económico de la economía ecuatoriana en el periodo 2013-2023 ha sido intensivo en la explotación de recursos naturales y se ha fundamentado una estructura energética que utiliza fuertemente combustibles fósiles, cuyas mejoras tecnológicas han sido insuficientes para desacoplar la relación producción-emisiones de CO 2 de manera significativa. En este sentido, la expansión de las emisiones del sector transporte se convierte en el principal desafío para cualquier estrategia de transición energética y de descarbonización a largo plazo.
Encadenamientos productivos directos y totales
Encadenamientos directos hacia atrás y adelante de Chenery-Watanabe
Se realizó un análisis de encadenamientos hacia atrás y hacia adelante para la economía ecuatoriana. El análisis utilizó los multiplicadores directos propuestos por Chenery-Watanabe. Se tiene que para 2023 el sector transporte y almacenamiento fue el más importante, aunque no figuraba entre los 10 sectores más importantes en ese año, ya que se transformó en un sector fundamental para la matriz productiva del Ecuador debido a su fuerte poder de arrastre a través de su oferta. Por el contrario, el sector ganadero, otros animales, productos animales y actividades de apoyo perdió relevancia, pasando del primer al sexto lugar entre 2013 y 2023 (ver tabla 4).
Los sectores que aumentaron su representatividad en 2023 fueron la pesca, la acuicultura y la fabricación de metales básicos. Estos pasaron del séptimo al tercer lugar y del noveno al cuarto lugar, respectivamente. Por el contrario, el sector de la fabricación de productos de molinería disminuyó su fuerza impulsora, pasando del cuarto al sexto lugar. Cabe destacar que el sector de la producción de madera y productos de madera y el sector de los servicios financieros dejaron de ser sectores clave para la economía ecuatoriana en 2023 (ver tabla 4).
Tabla 4. Encadenamientos directos hacia atrás y adelante 2013-2023
Sectores |
2013 |
Ranking 2023 |
2023 |
Ranking 2023 |
||
Hacia atrás |
Hacia adelante |
Hacia atrás |
Hacia adelante |
|||
Transporte y almacenamiento |
0.92 |
3.99 |
- |
1.03 |
7. 22 |
1 |
Suministro de electricidad, gas, vapor y aire acondicionado[2] |
1.78 |
1.93 |
2 |
1.18 |
2.46 |
2 |
Pesca y acuicultura |
1.22 |
1.42 |
7 |
1.55 |
1.96 |
3 |
Fabricación de metales comunes |
1.05 |
1.23 |
9 |
1.20 |
1.86 |
4 |
Información y comunicación |
1.04 |
0.83 |
- |
1.10 |
1.78 |
5 |
Actividades de servicios financieros |
1.02 |
2.28 |
3 |
0.67 |
2.28 |
- |
Cría de ganado, otros animales, productos animales y actividades de apoyo |
1.85 |
1.89 |
1 |
1.28 |
1.59 |
6 |
Elaboración de productos de molinería |
1.68 |
1.44 |
4 |
1.09 |
1.47 |
9 |
Producción de madera y de productos de madera |
1.57 |
1.43 |
5 |
1.23 |
0.61 |
- |
Nota. (-) implica que el sector no aparece en este año entre los 10 más importantes.
Información adaptada del Banco Central del Ecuador (2023).
Fuente: elaboración propia.
El sector del suministro de electricidad, gas, vapor y aire acondicionado ha mantenido una posición estratégica constante en el análisis de encadenamientos directos bidireccionales, ocupando el segundo lugar tanto en 2013 como en 2023. Esto se evidencia a través de sus vínculos hacia atrás (1.78 y 1.18) y hacia adelante (1.93 y 2.46) en 2013 y 2023, respectivamente.
Encadenamientos totales hacia atrás y adelante: sectores con capacidad de arrastre bidireccional (sectores claves) de Rasmussen
A continuación, la tabla 5 revela los sectores claves emergentes en la economía ecuatoriana. En 2023, el sector transporte y almacenamiento se situó como el más importante, siendo este un nuevo sector que mediante su alto nivel de arrastre y oferta demuestra ser importante para la matriz productiva nacional; en cambio, el sector cría de ganado, otros animales, productos animales y actividades de apoyo perdió relevancia en 2023 pasando a ocupar el noveno lugar en comparación con 2013, año en el que se situó en el segundo puesto.
Los sectores que demostraron un aumento en su capacidad de arrastre por medio de su demanda y de su oferta convirtiéndose para el 2023 en sectores claves, fueron el de información y comunicación posicionándose como el tercer sector de relevancia.
Tabla 5. encadenamientos totales hacia atrás y adelante, 2013-2023
Sectores |
2013 |
Ranking 2023 |
2023 |
Ranking 2023 |
||
Hacia atrás |
Hacia adelante |
Hacia atrás |
Hacia adelante |
|||
Transporte y almacenamiento |
0.96 |
2.57 |
- |
1.00 |
4.03 |
1 |
Suministro de electricidad, gas, vapor y aire acondicionado |
1.42 |
1.53 |
1 |
1.11 |
1.93 |
2 |
Información y comunicación |
1 |
0.98 |
- |
1.05 |
1.55 |
3 |
Fabricación de metales comunes |
0.98 |
1.24 |
- |
1.12 |
1.25 |
4 |
Pesca y acuicultura |
1.11 |
1.09 |
4 |
1.28 |
1.21 |
5 |
Cría de ganado, otros animales, productos animales y actividades de apoyo |
1.28 |
1.24 |
2 |
1.12 |
1.10 |
9 |
Producción de madera y de productos de madera |
1.17 |
1.05 |
3 |
1.08 |
0.77 |
- |
Elaboración de productos de molinería |
1.17 |
1.0 |
5 |
1.03 |
0.99 |
- |
Nota. (-) implica que el sector no aparece en este año entre los 10 más importantes.
Información adaptada del Banco Central del Ecuador (2023).
Fuente: elaboración propia.
El sector de fabricación de papel y productos de papel presentó un aumento en su capacidad de arrastre de acuerdo con sus encadenamientos resultantes, posicionándose en cuarto puesto. Cabe mencionar que sectores de producción de madera y de productos de madera y elaboración de productos de molinería para el 2023 dejaron de ser claves para la economía ecuatoriana debido a la disminución en sus encadenamientos.
En el análisis de los encadenamientos bidireccionales totales, el sector del suministro de electricidad, gas, vapor y aire acondicionado se ha situado sistemáticamente entre el primer y el segundo lugar entre 2013 y 2023. Cabe destacar el crecimiento exponencial de los servicios petroleros, otras actividades mineras y de extracción, y las actividades de apoyo. La alta interconexión del sector energético, como lo demuestran sus vínculos bidireccionales y el notable crecimiento de sus servicios de apoyo, lo posiciona como un sector clave en la estructura económica del país. Su estabilidad y crecimiento garantizarían la disponibilidad de insumos productivos críticos en otros sectores.
Encadenamientos productivos: estructura y evolución (2013 y 2023)
El análisis de insumo-producto revela que el sector energético —clasificado como suministro de electricidad, gas, vapor y aire acondicionado— ha mantenido una posición estructuralmente central en la matriz productiva de Ecuador durante la última década. De 2013 a 2023, los encadenamientos totales hacia atrás y hacia adelante del sector se estimaron en 1.11 y 1.93, respectivamente. Estos valores confirman que la energía sigue siendo una de las industrias más interconectadas de la economía nacional.
Sin embargo, un análisis comparativo de las tendencias temporales revela una transición en la función del sector. En 2013, la influencia de la energía se manifestaba predominantemente a través de vínculos hacia atrás, lo que indicaba una fuerte demanda de insumos intermedios como combustibles refinados, maquinaria y materiales de construcción.
Para 2023, los vínculos hacia adelante del sector se intensificaron, lo que indica que la modernización de la matriz energética —que implicaba principalmente la expansión de la energía hidroeléctrica y la mejora de las redes existentes— aumentó su capacidad para suministrar insumos estratégicos a otras industrias. Esta evolución indica una transición de un modelo de interdependencia impulsado por la demanda a otro impulsado por la oferta, lo que concuerda con el fenómeno de las economías que experimentan una modernización tecnológica.
Según la tipología de Chenery-Watanabe, el sector energético se identifica como un sector clave en ambos periodos, por lo que mantiene su importancia sistémica a pesar de los cambios en la composición de la producción. El análisis de Rasmussen respalda aún más estas conclusiones, al demostrar que el sector energético sigue estando entre los tres primeros en términos de vínculos totales. Se observa que los sectores íntimamente vinculados al sector energético —tales como el transporte, los metales básicos, la información y la comunicación— son altamente prominentes. Esta evolución supone la aparición de conglomerados productivos centrados en actividades intensivas en energía.
Efectos multiplicadores: valor añadido, ingresos y empleo (2023)
El análisis de los multiplicadores es fundamental para el estudio del impacto económico de las diversas actividades productivas. Demuestra que un aumento porcentual en uno de los sectores productivos ceteris paribus genera un incremento de la producción, los ingresos y el empleo que supera el shock inicial en los demás sectores económicos. En ese sentido, es imprescindible señalar que los multiplicadores del ingreso y del empleo pueden clasificarse en tipo I y tipo II.
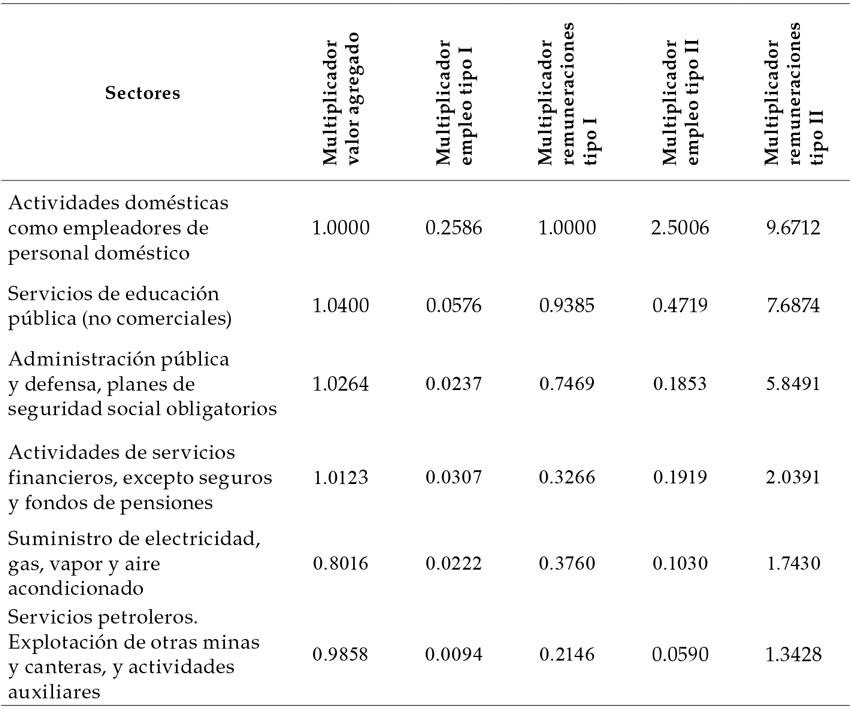
En lo que respecta a los efectos multiplicadores, se ha observado que el sector del suministro de electricidad, gas, vapor y aire acondicionado se encuentra entre los 35 sectores más relevantes analizados. En términos monetarios, por cada dólar de aumento de la demanda final en ese sector, se genera una producción total por valor de 0.8 dólares. Una característica destacada de este análisis se refiere al sector de los servicios petroleros, que destaca por su considerable capacidad de generación de producción. La fortaleza inherente al sector se ve reforzada por su capacidad para aumentar la producción en 0.986 dólares por cada dólar de aumento de la demanda final.
Los sectores con mayor importancia en términos de valor agregado son los servicios de educación pública, la administración pública y la defensa; los planes obligatorios de seguridad social; y las actividades de servicios financieros, excepto los seguros y los fondos de pensiones. Esto se debe a que, por cada dólar de aumento en la demanda de cada sector, la producción aumenta en 1040, 1026 y 1012 dólares, respectivamente (ver la tabla 6).
Asimismo, se debe señalar que el sector del suministro de electricidad, gas, vapor y aire acondicionado tiene un importante efecto multiplicador en la producción. Respecto al multiplicador del ingreso tipo II, se observa que tienen en cuenta los efectos directos e indirectos sobre los ingresos y el efecto inducido por el consumo; lo que indica que los hogares del sector de los servicios de educación pública recibirán aproximadamente 7.69 dólares de ingresos por cada dólar de aumento de la demanda final. Del mismo modo, los hogares del sector del suministro de electricidad, gas, vapor y aire acondicionado reciben un aumento de 1.74 dólares por cada dólar de aumento de la demanda final en el sector (ver la tabla 6).
Tabla 6. Multiplicadores sectoriales tipo I y II para 2023
Fuente: información adaptada del Banco Central del Ecuador (2023).
Elaboración propia.
Los cinco sectores que revisten especial importancia en lo que respecta al multiplicador del empleo de tipo I son los siguientes: ganadería, elaboración bebidas no alcohólicas (jugos), actividades de los hogares como empleadores de personal doméstico, servicio de alimento y bebida y cultivo de cereales (excepto arroz), legumbres y semillas oleaginosas. Por cada millón de dólares de aumento de la demanda en cada sector, se generan aproximadamente 10, 6, 3, 2 y 2 empleos en sus respectivos sectores.
El análisis del multiplicador del valor agregado proporciona información sobre cómo el sector energético transmite los impulsos de crecimiento a la economía en general. El multiplicador del valor agregado de 0.80 para este sector indica que, por cada dólar de aumento en la demanda final de energía, la economía genera 0.80 dólares adicionales en valor agregado, lo que sugiere una sólida integración con las industrias upstream y downstream. Sin embargo, los multiplicadores del empleo son comparativamente débiles.
En términos de la tipología del multiplicador del empleo tipo I, el sector energético ocupa una posición en el percentil 25 más bajo, ya que se requiere el aumento de 5 millones de dólares en la demanda del sector para generar 1 empleo, lo que corrobora la afirmación de que los avances contemporáneos han llevado a un aumento de la intensidad de capital y a una disminución simultánea de la absorción de mano de obra. Por el contrario, los sectores de servicios de alto valor, como la educación, la administración y las finanzas, presentan los mayores multiplicadores de empleo e ingresos, lo que subraya la naturaleza dual de la estructura de crecimiento de Ecuador, en la que las ganancias de la productividad en el sector energético coexisten con el estancamiento de la creación de empleo en el sector de los bienes y servicios comercializables.
La discrepancia entre los dos tipos de multiplicadores se acentúa cuando se consideran los multiplicadores de tipo II, que abarcan los efectos inducidos del consumo. Se ha observado que el sector energético genera importantes efectos indirectos en la producción y los ingresos, mientras que solo ejerce un efecto marginal en el empleo y los salarios de los hogares. Estos resultados sugieren que la modernización energética mejora la eficiencia productiva, al tiempo que contribuye de forma marginal al crecimiento inclusivo (ver la tabla 6).
Resultados del análisis de descomposición estructural (SDA)
Análisis de descomposición estructural (SDA) del empleo
Con la finalidad de identificar los factores que explican la evolución del empleo en Ecuador entre 2013 y 2023, se utilizó un análisis de descomposición estructural del empleo a partir del modelo insumo-producto. Con esta metodología se separó en tres componentes el cambio total en el empleo: efecto intensidad, efecto estructura o tecnológico y efecto demanda.
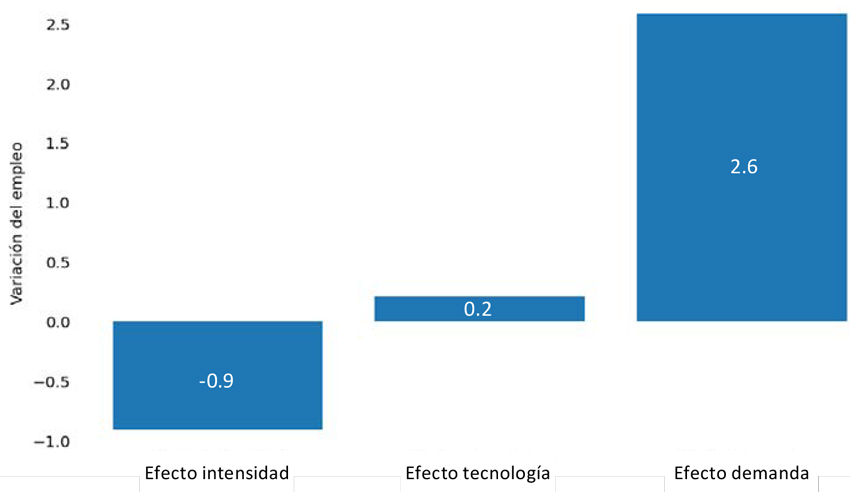
El resultado agregado que se presenta en la figura 5 evidencia una estructura asimétrica, ya que el efecto intensidad agregado negativo indica que, entre 2013 y 2023, la economía ecuatoriana requirió menos trabajadores por unidad de producción. Esto es consistente con un proceso de modernización tecnológica que ha aumentado la productividad laboral, pero reducido la capacidad de absorción directa de empleo. Por otro lado, el efecto estructura o tecnológico positivo y moderado revela que los cambios en los coeficientes de la matriz insumo-producto han favorecido la creación de empleo. En este sentido, si los sectores más intensivos en mano de obra ganan participación en las cadenas productivas, este efecto sería aún más alto.
Sin embargo, la reorganización no ha sido suficiente para contrarrestar la pérdida de empleo por el aumento de la productividad. Se observa que en este periodo el efecto demanda se transforma en el componente dominante del cambio total del empleo; esto implica que el incremento en el empleo agregado se debe principalmente al aumento del gasto agregado —consumo, inversión, gasto público y exportaciones— y no a una mayor intensidad laboral o a transformaciones tecnológicas. En una economía dolarizada, el empleo depende de la demanda agregada, que es volátil y está sujeta a restricciones externas.
De este modo, los resultados revelan que el patrón de crecimiento es extensivo, es decir, un mayor nivel de producción y un mayor nivel de empleo en una economía con restricción de emisión monetaria se logra principalmente por el aumento del gasto agregado, no por una reestructuración que eleve la productividad sin sacrificar puestos de trabajo.
Cabe indicar que el efecto demanda constituye el componente dominante del cambio total del empleo, explicando en mayor medida el crecimiento observado en el empleo agregado. Este resultado confirma que la dinámica del empleo en la economía ecuatoriana durante la década analizada (2013-2023) ha estado primordialmente dirigida por el incremento en la demanda agregada, y no por una mayor intensidad laboral ni por las transformaciones tecnológicas. La evidencia empírica sugiere que el incremento del empleo en Ecuador responde en mayor medida a impulsos en la demanda agregada, lo cual es consistente con el conjunto de restricciones estructurales presentes en una economía dolarizada, en la cual los instrumentos de política macroeconómica se encuentran fuertemente restringidos (ver figura 5).
Figura 5. Descomposición estructural del cambio del empleo periodo 2013-2023
Fuente: información adaptada del Banco Central del Ecuador (2013, 2023).
Elaboración propia.
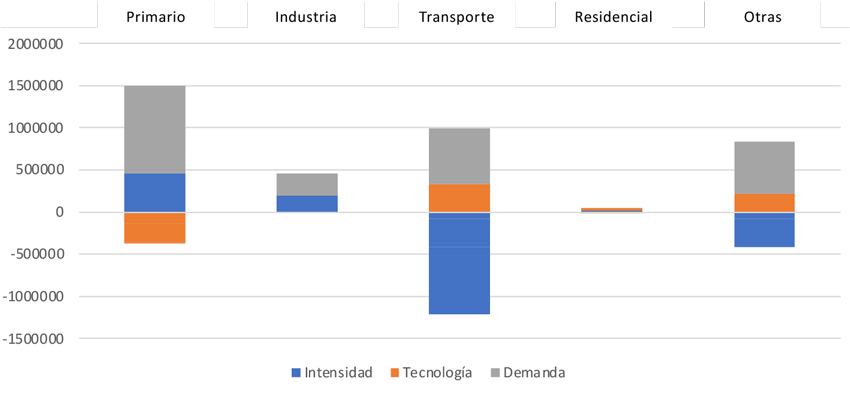
Adicionalmente, cuando se agregan los diversos sectores productivos en cinco grandes sectores de producción primario, industrial, transporte, residencial y otros, se revela una heterogeneidad estructural aún más profunda (ver figura 6). Pues entre el sector primario y el industrial se concentran la mayor expansión neta del empleo, cabe indicar que ambos sectores son impulsados casi completamente por el efecto demanda. En contraste, el sector transporte muestra una contracción estructural significativa; este comportamiento es explicado por el fuerte efecto negativo de la intensidad, lo que indica que el proceso de modernización logística, reorganización productiva y cambios tecnológicos ha generado una reducción importante en el empleo, superando con creces el estímulo proveniente del efecto demanda. A su vez, el sector residencial exhibe un crecimiento marginal, mientras que el sector de otras actividades presenta una expansión neta moderada que es primordialmente impulsada por la demanda y parcialmente compensada por el efecto tecnológico negativo.
Figura 6. Descomposición estructural del cambio del empleo por sectores productivos periodo 2013-2023
Fuente: información adaptada del Banco Central del Ecuador (2013, 2023).
Elaboración propia.
El sector de eléctrico como caso estructural
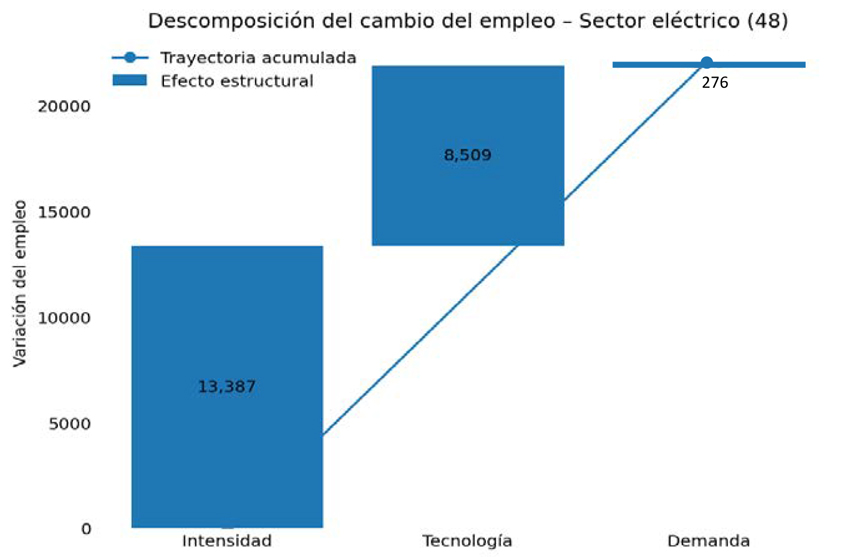
El sector de suministro de electricidad, gas, vapor y aire acondicionado[3] (sector 48) es paradigmático para entender la lógica de la descomposición. La tecnología es el principal contribuyente al aumento del empleo (22 172 puestos), mientras que la demanda tiene un efecto marginal. La creación de empleo en el sector energético no responde a un mayor consumo final de electricidad, sino a inversiones en infraestructura, redes, plantas hidroeléctricas y cambios en los procesos productivos. El empleo generado se encuentra oculto en la cadena de suministro y construcción, y no está vinculado a la demanda final. Este patrón refuerza la tesis de que la modernización energética ha sido liderada por la oferta, más que por la demanda, y que sus efectos distributivos sobre el empleo son indirectos y mediados por los encadenamientos productivos.
Figura 7. Descomposición estructural del cambio del empleo sector eléctrico periodo 2013-2023
Fuente: información adaptada del Banco Central del Ecuador (2013, 2023).
Elaboración propia.
Esta evidencia se complementa con los resultados de los multiplicadores sectoriales, ya que el sector eléctrico exhibe un multiplicador de valor agregado relativamente elevado (0.8), pero un multiplicador de empleo directo o tipo I muy reducido (0.022), lo que implica el carácter capital-intensivo del sector. Sin embargo, cuando se analiza el multiplicador de empleo tipo II (0.1030) y el multiplicador de remuneraciones tipo II (1.74) muestran que los impactos totales del sector sobre la economía mejoran considerablemente cuando se incorporan los efectos inducidos vía ingresos y consumo. Por consiguiente, el empleo asociado al sector eléctrico se materializa principalmente a través de canales indirectos e inducidos, resultado coherente con la estructura observada en la descomposición estructural (ver figura 7).
La evidencia empírica implica que, en el contexto de una economía pequeña, abierta y bajo un régimen dolarización, la competitividad del sector energético se ha sostenido en una estrategia de modernización tecnológica y acumulación de capital. Sin embargo, esto ha reforzado un patrón de crecimiento con una baja absorción laboral directa. Ya que, en una economía dolarizada, sin capacidad de manejo del tipo de cambio, la absorción de empleo y la balanza comercial se transforman en los únicos mecanismos de ajuste, por consiguiente, si el sector energético no genera empleo y además importa una parte significativa de sus insumos, la dolarización se vuelve una verdadera camisa de fuerza para el crecimiento equilibrado de la economía.
Este hallazgo sugiere que, en economías dolarizadas, la transición energética puede consolidar un modelo de crecimiento estructuralmente desequilibrado: sectores estratégicos altamente productivos, intensivos en capital y con limitada capacidad de absorción laboral, coexisten con un sector servicios que concentra la mayor parte de la creación de empleo, reproduciendo las brechas de productividad y de ingresos.
Descomposición Logarithmic Mean Divisia Index (LMDI) del cambio de la emisión de CO2
Los resultados evidencian que entre 2013 y 2023 las emisiones de CO 2 pasaron de 37.4 a 44.2 millones de toneladas, lo que representó un crecimiento del 18.3 %, mientras que el PIB agregado se incrementó en un 16 %. El comportamiento observado sugiere que el crecimiento económico del país ha sido ambientalmente intensivo, dado que las emisiones de CO 2 crecieron con mayor rapidez que la producción. No obstante, la descomposición presentada en la tabla 7 revela que este resultado agregado oculta dinámicas sectoriales altamente diferenciadas.
Tabla 7. Análisis de descomposición LMDI del cambio de la emisión de CO 2
Sector |
A. Efecto actividad (Q) |
B. Efecto estructura (S) |
C. Efecto intensidad (I) |
Total (AE) |
Transporte |
6440 |
3191 |
8250 |
17 881 |
Industria |
2484 |
441 |
-2581 |
345 |
Residencial |
1866 |
687 |
-174 |
2379 |
Otros |
3051 |
-4087 |
-3784 |
-4820 |
Total |
13 841 |
232 |
1712 |
15 785 |
Fuente: información adaptada del Banco Central del Ecuador (2023).
Elaboración propia.
El efecto intensidad presenta un impacto agregado positivo de 1712, lo que implica un deterioro leve en la eficiencia energética en el periodo estudiado —gastamos más energía para producir lo mismo—. Este resultado es dominado por el comportamiento del sector transporte, cuya intensidad energética aumenta significativamente y explica una importante proporción del incremento de las emisiones. En contraste, la industria, el sector residencial y los otros sectores muestran mejoras de eficiencia que atenúan el deterioro agregado, ya que su impacto agregado es negativo en 2581, 174 y 3784 respectivamente, lo que atenúa parcialmente el crecimiento de las emisiones de CO2 (ver tabla 7).
El efecto actividad fue el principal determinante del incremento de las emisiones de CO 2, contribuyendo con aproximadamente un 88 % del incremento de las emisiones. El PIB sectorial crece en todos los casos; el resultado indica que, de haberse mantenido constante la estructura económica y tecnológica de 2013, una fracción importante del aumento de las emisiones de CO 2 responde al dinamismo del PIB. El efecto estructural muestra que la recomposición productiva benefició a las actividades más intensivas en energía y mayor huella de carbono, particularmente las relacionadas con el transporte, lo que ha implicado un incremento notable en la participación relativa en el PIB y en las emisiones totales de CO 2 (ver tabla 7).
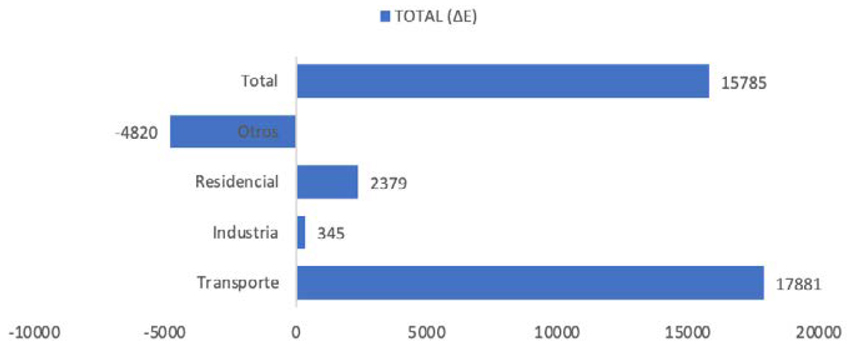
Los resultados muestran que el aumento del consumo energético en el periodo 2013-2023 no obedece a un deterioro tecnológico generalizado, sino a un cambio estructural hacia sectores con mayores requerimientos energéticos y mayor huella de carbono, lo que domina las ganancias de eficiencia alcanzadas en la industria y el sector residencial (ver figura 8).
Figura 8. Variación energética por sector
Fuente: información adaptada del Banco Central del Ecuador (2023).
Elaboración propia.
Los resultados presentados en la tabla 7 y en la figura 7 sugieren que el crecimiento económico ecuatoriano durante la década analizada tuvo un patrón expansivo impulsado por la demanda. Esto fue acompañado por una estructura productiva en la cual crecieron simultáneamente el empleo, el consumo energético y las emisiones de CO2, sin embargo, no se logra una transformación tecnológica suficiente para generar un desacoplamiento ambiental de forma sostenida, consolidando un desarrollo intensivo en emisiones de CO 2. En términos estructurales, la economía ecuatoriana exhibe lo que se denomina una trampa de crecimiento extensivo, es decir, un proceso con mayor producto, empleo, uso de energía y emisión de CO 2, que, no obstante, limita las ganancias de la productividad y eficiencia, lo que se traduce en un proceso productivo y económico heterogéneo.
Interpretación estructural
Los resultados obtenidos revelan que el sector de suministro de electricidad, gas, vapor y aire acondicionado de Ecuador ha mantenido su posición como eje estratégico dentro del sistema productivo nacional, aunque la naturaleza de esta centralidad ha experimentado un cambio central, ya que el periodo comprendido entre 2013 y 2023 se caracterizó por importantes avances en tecnología e infraestructura; en particular, en lo que respecta a las inversiones sustanciales en proyectos hidroeléctricos a gran escala y la integración gradual de fuentes de energía renovables. Esta transformación modificó la composición de los vínculos productivos, mejorando la capacidad de suministro y reduciendo la dependencia de los combustibles importados. Sin embargo, el proceso de modernización también ha generado un patrón de cambio estructural desequilibrado, caracterizado por la profundización de las interconexiones productivas sin la consiguiente ampliación de la base de empleo.
Desde una perspectiva estructuralista, esta dinámica refleja lo que el pensamiento económico latinoamericano ha identificado desde hace tiempo como modernización heterogénea: la coexistencia de enclaves tecnológicamente avanzados con sectores de baja productividad que permanecen desconectados de los motores del crecimiento. Esta dualidad se ejemplifica en el sector energético, ya que si bien sus vínculos hacia adelante (1.93) demuestran una fuerte influencia sistémica, sus débiles multiplicadores de empleo y la descomposición estructural del cambio del empleo ponen de manifiesto una capacidad limitada para el desarrollo inclusivo. Esto sugiere que la modernización del sector ha sido de arriba hacia abajo, centrada en infraestructuras intensivas en capital con pocas conexiones hacia atrás con la industria manufacturera o tecnológica nacional.
Un análisis detallado del sector suministro de electricidad, gas, vapor y aire acondicionado del Ecuador revela una trampa de dependencia, evidenciada por la fuerte dependencia de bienes de capital importados, servicios tecnológicos desde exterior y financiación externa para la expansión de la generación hidroeléctrica y termoeléctrica. La ausencia de ecosistemas tecnológicos locales puede dar lugar a la fuga del valor agregado hacia el extranjero, lo que limita el potencial de innovación endógena. Este resultado concuerda con la perspectiva postkeynesiana y neostructuralista de que la transformación productiva requiere no solo inversión, sino también del desarrollo deliberado de las capacidades nacionales y una fuerte coordinación institucional con participación estatal.
Los resultados de la MIP subrayan las limitaciones impuestas por la dolarización, ya que en contextos en los que no existe la política monetaria, el Estado es incapaz de estimular las interconexiones entre los sectores emergentes utilizando instrumentos de tipo de cambio o de expansión del crédito. En consecuencia, la inversión pública en el sector energético ha funcionado principalmente como estabilizador macroeconómico y no como catalizador de la diversificación industrial. La paradoja de esta condición de rigidez financiera y productividad concentrada es que, si bien el sector energético promueve la eficiencia, no conduce a la transformación estructural.
Conclusiones
El objetivo del presente estudio fue analizar la modernización del sector energético de Ecuador entre 2013 y 2023, y cómo este proceso reconfiguró sus vínculos productivos y sus efectos multiplicadores. El estudio utilizó el marco de análisis de la MIP para proporcionar evidencia empírica, en ese sentido, los resultados confirman la posición estratégica y sistémica del mencionado sector en la economía ecuatoriana. Para 2023, este sector se caracterizó por tener fuertes vínculos hacia adelante y un efecto significativo en el valor agregado. No obstante, el proceso de modernización ha generado un resultado estructural asimétrico: alta integración en las cadenas de producción, pero baja capacidad para generar empleo y difusión de ingresos.
En el contexto contemporáneo, el sector energético ha experimentado una importante interconectividad; pero, esta expansión no ha ido acompañada de un aumento correspondiente de la inclusividad. La modernización de la economía ha tenido un doble efecto: ha fortalecido los vínculos productivos en las actividades intensivas en capital y, al mismo tiempo, ha debilitado las conexiones con las industrias intensivas en mano de obra y de pequeña escala. Este fenómeno refleja la heterogeneidad estructural más amplia de la economía ecuatoriana, donde coexiste un núcleo tecnológicamente dinámico con una periferia de baja productividad.
Es evidente que el sector ha experimentado una considerable expansión en sus vínculos hacia adelante para 2023, lo que indica su notable importancia como proveedor de insumos estratégicos para otras industrias. Sin embargo, se produjo un descenso en los vínculos hacia atrás, lo que evidencia una capacidad limitada de suministro interno de bienes y servicios relacionados con el sector de suministro de electricidad, gas, vapor y aire acondicionado. Este desequilibrio implica una estructura industrial deficiente en términos de densidad, lo que dificulta su capacidad para internalizar los beneficios tecnológicos y financieros que se derivan de las inversiones en el sector.
El multiplicador del valor agregado estimado (0.80), la ubicación de los multiplicadores del empleo en el percentil 25 más bajo de los sectores y el resultado de la descomposición estructural del cambio del empleo durante el periodo de análisis muestra una desconexión entre la eficiencia y la inclusividad. Si bien el sector contribuye de manera importante al crecimiento del PIB, lo hace con una elasticidad laboral en declive, un resultado coherente con la automatización y la tecnología importada.
A su vez, el análisis de descomposición de emisiones de CO 2 (LMDI) arrojó un resultado central para la pregunta de investigación: aunque la industria y el sector residencial mejoraron su eficiencia energética, el sector transporte aumentó su intensidad y participación en las emisiones totales. El efecto estructura incrementó las emisiones, lo que indica que la recomposición productiva favoreció a actividades con mayor huella de carbono. El crecimiento económico ecuatoriano no ha logrado un desacoplamiento ambiental sostenible y la transición energética ha sido asimétrica: algunos sectores modernizan sus procesos, pero el transporte sigue anclado en combustibles fósiles. Este hallazgo cuestiona la industrialización verde y refuerza la tesis de una modernización asimétrica.
Adicionalmente, el régimen monetario de Ecuador impone limitaciones a las herramientas disponibles para convertir la modernización productiva en una transformación estructural. En ausencia de una política monetaria propia y un tipo de cambio flexible, la inversión pública en el sector energético, a pesar de su importancia vital, sigue siendo insuficiente para lograr las transformaciones sistémicas necesarias. La dinámica de dependencia se ve reforzada por la financiación externa y la importación de equipos. El caso ecuatoriano respalda el argumento de que las transiciones energéticas en las economías en desarrollo son procesos dependientes de la trayectoria, moldeados por las estructuras de producción preexistentes y las limitaciones institucionales.
Las pruebas sugieren que la transición ecológica, si no va acompañada de una política industrial concomitante, corre el riesgo de reproducir las mismas asimetrías que pretenden superar. Esto implica que, para pasar de un estado de modernización a uno de transformación, Ecuador debe incorporar su transición energética dentro de una estrategia integral de diversificación productiva y mejora tecnológica.
Por último, la experiencia de Ecuador ofrece una lección más amplia para la región latinoamericana, al demostrar que las transiciones energéticas no conducen necesariamente al progreso del desarrollo. Pueden mejorar la eficiencia y la sostenibilidad medioambiental, pero solo lograrán una reducción de la heterogeneidad estructural si se articula con estrategias industriales, tecnológicas y sociales. Asimismo, se observa que, en un marco dolarizado y dependiente de recursos externos, la política energética puede funcionar como el ancla para la transformación a largo plazo, siempre que se complemente con tres acciones deliberadas: ampliación de los vínculos internos, democratización de las capacidades tecnológicas y alineación de la modernización verde con un crecimiento equitativo.
Notas
[1] El factor de emisión
estándar del Panel Intergubernamental sobre Cambio Climático (IPCC) es de 74 t CO2. Para
llevar esta unidad a KBEP, se utiliza el factor de conversión 1kbep = 5.86 tj.
Al multiplicar ambos valores, obtenemos el factor de emisión por sector i Fi:
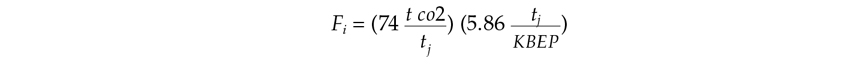
[2] Las denominaciones y codificaciones de algunos sectores pueden variar ligeramente entre los periodos analizados, pero representan la continuidad de la actividad económica principal.
[3] Para la aplicación de la metodología de descomposición estructural (sda) del empleo, se homogeneizaron las matrices insumo-producto, para que coincidieran las denominaciones de los sectores. Por ello al sector 48 también se lo denomina generación, captación y distribución de energía eléctrica.
Referencias
Alcántara, V., & Duarte, R. (2004). Comparison of energy intensities in European Union countries. Results of a structural decomposition analysis. Energy Policy, 32(2), 177-189. https://doi.org/10.1016/S0301-4215(02)00263-X
Ang, B., & Zhang, F. (2000). A survey of index decomposition analysis in energy and environmental studies. Energy, 25(12), 1149-1176. https://doi.org/10.1016/S0360-5442(00)00039-6
Artola Jarrín, V. (2009). Evolución del consumo de energía primaria en el Ecuador entre los años 2000 y 2007: Un análisis de productos clave y descomposición estructural a través del modelo insumo-producto [Trabajo de investigación de doctorado no publicado]. Universitat Autónoma de Barcelona.
Banco Central del Ecuador. (2013). Matriz de insumo-producto del Ecuador 2013. BCE.
Banco Central del Ecuador. (2023). Matriz de insumo-producto del Ecuador 2023. BCE.
Cansino Muñoz-Repiso, J., Cardenete Flores, M., Ordóñez Ríos, M., & Román Collado, R. (2013). Análisis de sectores clave de la economía española a partir de la Matriz de Contabilidad Social de España 2007. Estudios de Economía Aplicada, 31(2), 621-654. https://doi.org/10.25115/eea.v31i2.3343
Chenery, H., & Watanabe, T. (1958). Internacional comparison of the structure of production. Econometrica, 26(4), 487-521. https://qrcd.org/9bsi
Cicowiez, M., & Zamorano, A. (2011). Construcción de una Matriz de Contabilidad Social para Ecuador para el año 2007 (Documento de Trabajo No. 120). Facultad de Ciencias Económicas, Universidad Nacional de La Plata. https://bit.ly/41Qg3Ge
De Boer, P., & Fernandes Rodrigues, J. (2019). Decomposition analysis: When to use which method? Economic Systems Research, 32(1), 1-28. https://doi.org/10.1080/09535314.2019.1652571
Dietzenbacher, E., & Los, B. (1998). Structural decomposition techniques: Sense and sensitivity. Economic Systems Research, 10(4), 307-324. https://doi.org/10.1080/09535319800000023
Durán Lima , J., & Castresana, S. (2016). Estimación del empleo directo e indirecto asociado a las exportaciones del Ecuador a la Unión Europea. Cepal.
Fuentes, N., & Cárdenas, A. (2010). Evaluating the impact of alternatives in oil surplus utilization on the Mexican economy: An input-output model application. Economía Mexicana Nueva Época, 19(2), 379-399. https://qrcd.org/95Td
Fuentes, N. (2006). Impactos de cambios exógenos de precios del sector energético en Nuevo León. Un análisis de insumo-producto. Región y Sociedad, 18(36), 37-67. https://doi.org/10.22198/rys.2006.36.a584
Hernández, G. (2012). Matrices insumo-producto y análisis de multiplicadores: una aplicación para Colombia. Revista de Economía Institucional, 14(26), 203-221. https://bit.ly/4mPb0ho
Hernández, G. (2021). Emisiones de gases de efecto invernadero y sectores clave en Colombia. El Trimestre Económico, 88(350), 523-550. https://doi.org/10.20430/ete.v88i350.857
Hirschman, A. (1968). La economía política de la industrialización a través de la sustitución de importaciones en América Latina. El Trimestre Económico, 35(140), 625-658. https://bit.ly/4mvlKS6
Langle-Flores, M. (2020). El sector productivo de Tamaulipas a través del modelo de insumo-producto. Estudios Sociales, 30(55), 1-48. https://doi.org/10.24836/es.v30i55.934
Leontief, W. (1936). Composite Commodities and the problem of index numbers. Econometrica, 4(1), 39-59. https://doi.org/10.2307/1907120
Livas-García , A. (2015). Análisis de insumo-producto de energía y observaciones sobre el desarrollo sustentable, caso mexicano 1970-2010. Ingeniería Investigación y Tecnología, 16(2), 239-251. https://doi.org/0.1016/j.riit.2015.03.008
López Ortiz, B. (2011). Análisis de requerimientos de energía con la metodología insumo-producto para el caso mexicano 1971-2007. Economía Informa, (371), 43-51. https://bit.ly/4mOofip
Miller, R., & Blair, P. (2009). Input-output analysis: Foundations and extensions. Cambridge University Press. https://doi.org/10.1017/CBO9780511626982
Ministerio de Energía y Minas. (2024). Balance Energético Nacional 2023. Gobierno de la República del Ecuador.
Ministerio de Energía y Recursos Naturales No Renovables. (2018). Plan Maestro de Electricidad 2018-2027. Gobierno de la República del Ecuador.
Ocampo, J. A., & Torres, J. D. (2022). Cambio estructural y dinámica macroeconómica: los retos colombianos. En J. A. Ocampo & M. F. Valdés (Eds.), Políticas de desarrollo productivo: una agenda para el futuro (pp. 31-58). Friedrich-Ebert-Stiftung en Colombia (Fescol).
Operador Nacional de Electricidad. (2023). Informe anual 2022. Cenace. https://www.cenace.gob.ec/informe-anual-2022/
Prebisch, R. (1963). Hacia una dinámica del desarrollo latinoamericano. Fondo de Cultura Económica.
Ramos Ruiz, J., Polo Otero, J., & Arrieta Barcasnegras, A. (2017). Análisis insumo-producto y la inversión pública: una aplicación para el Caribe colombiano. Cuadernos de Economía, 36(70), 137-167. https://doi.org/10.15446/cuad.econ.v36n70.58796
Rasmussen, P. (1956). Studies in intersectoral relations. North-Holland Publishing Company.
Schuschny, A. (2005). Tópicos sobre el Modelo de Insumo-Producto:teoría y aplicaciones. Cepal.
Vaca Serrano, J., Kido Cruz, A., & Núñez Rodríguez, G. (2018). Industria eléctrica y su relevancia en la estructura productiva de México. Economía, Sociedad y Territorio, 18(58), 825-851. https://doi.org/10.22136/est20181232
Vallejo, M. (2023). Cuando la moneda es la energía. Manual de cuentas ambientales de la economía ecuatoriana. Flacso Ecuador. https://doi.org/10.46546/2023-40atrio
Villamil, J., & Hernández , G. (2016). Chains, clusters and workflows in the Colombian economy. Ensayos sobre Política Económica, 34(79), 51-65. https://doi.org/10.1016/j.espe.2016.01.003