10.12804/revistas.urosario.edu.co/economia/a.15853
Articulos
Édgar Ricardo Jiménez Méndez 1
Renson Villalba Torres 2
1 Contacto de correspondencia. Universidad Jorge Tadeo Lozano
 https://orcid.org/0000-0003-4652-5649
 edgarr.jimenezm@utadeo.edu.co
2 Universidad Jorge Tadeo Lozano
https://orcid.org/0009-0004-3492-7282
renson.villalbat@utadeo.edu.co
Recibido: 26 de septiembre de 2025
Aprobado: 23 de abril de 2026
Para citar este artículo: Jiménez Méndez, É., & Villalba Torres, R. (2025). ipp como indicador anticipado del IPC en Colombia: un análisis VAR-GARCH. Revista de Economía del Rosario, 28(2), 1-36. https://doi.org/10.12804/revistas.urosario.edu.co/economia/a.15853
Resumen
La transmisión de costos de producción hacia la inflación al consumidor es fundamental para una política monetaria anticipada. Este estudio examina si el índice de precios al productor (IPC) puede ser un buen predictor de índice de precios al consumidor (IPC) en Colombia. Para esto, se desarrolló un modelo VAR-GARCH con datos mensuales del periodo 2000-2025. Los resultados confirman que el IPC causa unidireccionalmente al IPC, concentrando 66-78 % del efecto en el primer mes. El IPC anticipa movimientos del IPC con ventana de 1.0-1.5 meses. La persistencia extrema de volatilidad —IGARCH en cinco series— indica efectos duraderos de los choques de costos.
Palabras clave: índice de precios al productor; índice de precios al consumidor; inflación; modelo VAR-GARCH; Colombia
Clasificación JEL: E31, E37, C32, C58.
Abstract
The transmission of production costs to consumer inflation is fundamental for anticipatory monetary policy. This study examines whether the Producer Price Index (PPI) serves as a reliable predictor of the Consumer Price Index (CPI) in Colombia, using a VAR-GARCH model with monthly data from 2000 to 2025. The results confirm a unidirectional causal relationship from the (ppi) to the CPI, with 66-78 % of the total effect concentrated in the first month. The (PPI) anticipates movements in the (CPI) within a 1.0-1.5 month window. Moreover, extreme volatility persistence, characterized by IGARCH behavior in five series, indicates that cost shocks generate long-lasting effects on inflation dynamics.
Keywords: Producer price index; consumer price index; inflation; VAR-GARCH model; Colombia.
JEL classification: E31, E37, C32, C58.
Resumo
A transmissão dos custos de produção para a inflação ao consumidor é fundamental para a condução antecipada da política monetária. Neste estudo, examina-se se o índice de preços ao produtor (IPP) pode ser um bom preditor do índice de preços ao consumidor (IPP) na Colômbia. Para isso, estimou-se um modelo VAR-GARCH com dados mensais referentes ao período de 2000 a 2025. Os resultados confirmam causalidade unidirecional do IPP sobre o IPC, concentrando entre 66 e 78% do efeito no primeiro mês. O IPP antecipa movimentos do IPC em um horizonte de de 1 a 1,5 mês. A elevada persistência da volatilidade — com comportamento IGARCH em cinco séries — indica efeitos duradouros dos choques de custo.
Palavras-chave: índice de preços ao produtor; índice de preços ao consumidor; inflação; modelo VAR-GARCH; Colômbia.
Classificação JEL: E31, E37, C32, C58.
Introducción
El análisis de los precios es fundamental para la formulación de políticas económicas y la toma de decisiones empresariales y financieras. Entre los índices de precios destacan el índice de precios al consumidor (IPC) y el índice de precios al productor (IPP), que permiten ver variaciones en distintos eslabones de la cadena productiva (World Bank, 2025).
Por una parte, el IPC mide la evolución de los precios de una canasta de bienes y servicios consumidos por los hogares, y se utiliza para ajustar salarios, fijar tasas de interés y orientar la política monetaria (Banco de la República, 2022a). Por otra parte, el IPP refleja los precios que enfrentan los productores en el primer canal de comercialización, siendo relevante para comprender los costos de producción y su traslado al consumidor final (Banco de la República, 2022b).
Desde una perspectiva teórica, el IPP podría actuar como indicador adelantado del IPC, dado que los costos de producción tienden a transmitirse con rezago a los precios finales del consumidor. Esta hipótesis fue explorada en Colombia por Huertas y Jalil (2000), aunque la relación no es necesariamente lineal ni constante, ya que está influida por la estructura de costos, la política monetaria, la competencia, los choques externos y el tipo de cambio.
Estudios previos en Colombia han abordado esta relación mediante modelos de causalidad, corrección de errores y análisis de series de tiempo (Huertas & Jalil, 2000; Urrutia, 1999; Ulloa, 2015). Sin embargo, la evidencia ha sido diversa, lo que ha motivado aplicar nuevas estrategias, como la utilizada en este trabajo, la combinación de modelos VAR con GARCH, que permiten analizar la dinámica conjunta de las series y su comportamiento en volatilidad.
En ese sentido, la presente investigación analiza la relación entre el IPP y el IPC en Colombia mediante un enfoque VAR-GARCH, evaluando el posible carácter anticipado del primero respecto al segundo. Para ello, se emplean datos mensuales del Departamento Administrativo Nacional de Estadística (dane) entre enero de 2000 y noviembre de 2025, aplicando transformaciones para asegurar estacionariedad, selección óptima de rezagos e incorporación de un componente GARCH para capturar heterocedasticidad condicional.
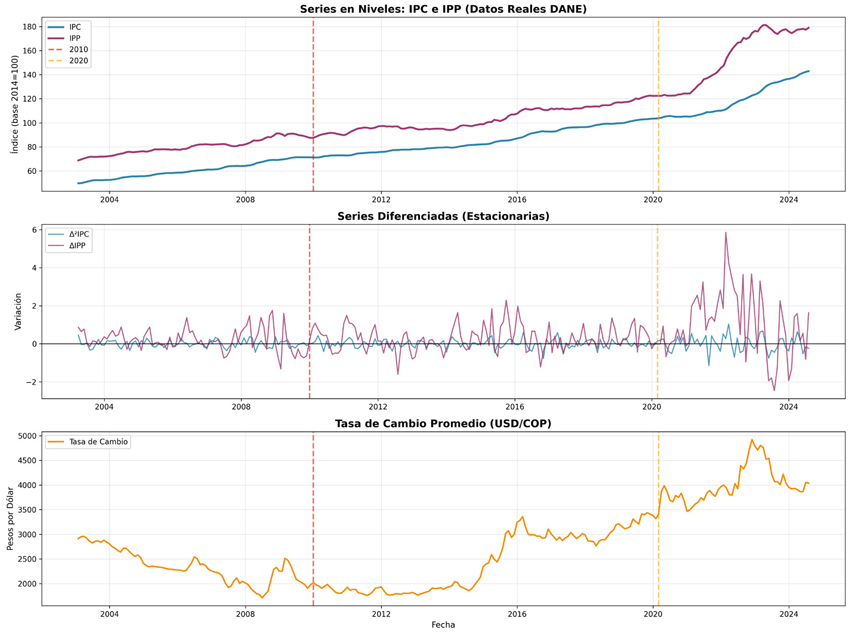
La figura 1 presenta la evolución mensual del IPC y del IPP durante el periodo de estudio, observándose una tendencia creciente en ambas series y mayor volatilidad en el IPP, lo cual sugiere su posible papel anticipador.
Figura 1. Evolución mensual del IPC, IPP y tasa de cambio (USD/COP) en Colombia (enero de 2000 - noviembre de 2025)
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026) (enero 2000 - noviembre 2025).
El análisis tiene relevancia académica y es un aporte para las políticas públicas. Si se valida el impacto rezagado del IPP sobre el IPC, este podría servir como herramienta de monitoreo para anticipar presiones inflacionarias, con implicaciones directas para la política monetaria del Banco de la República. Desde el ámbito empresarial, permitiría anticipar aumentos en costos y ajustar precios o abastecimiento con mayor eficiencia.
Este estudio realiza tres contribuciones principales a la literatura, a saber:
1. Contribución metodológica. Se implementa para Colombia un enfoque VAR-GARCH que integra el análisis de la dinámica conjunta entre el IPP y el IPC con el modelamiento explícito de la volatilidad condicional; esto supera las limitaciones de estudios previos que omitían la heterocedasticidad en las series de precios.
2. Contribución empírica. Se proporciona evidencia actualizada con datos mensuales del periodo 2000-2025, cuantificando la diversidad sectorial en la velocidad y magnitud de la transmisión de precios al productor hacia los distintos componentes del IPC —alimentos, bienes transables, servicios y regulados—.
3. Contribución para la política económica. Se identifican ventanas temporales específicas de transmisión que permiten a la autoridad monetaria y a los agentes económicos anticipar presiones inflacionarias mediante el monitoreo del IPC como indicador adelantado, diferenciando los canales directo e indirecto (vía tipo de cambio).
El artículo se organiza así: primero, una revisión de literatura sobre la relación IPP-IPC y los enfoques metodológicos; segundo, la metodología y los criterios de selección del modelo; tercero, los resultados y el análisis con los principales hallazgos, seguidos de las conclusiones y recomendaciones. Por último, se presentan las tablas y figuras complementarias.
Revisión de la literatura
La relación entre los precios al productor y al consumidor ha sido ampliamente estudiada por su importancia en la transmisión de choques y la predicción de la inflación. A nivel internacional, los hallazgos son diversos. En Estados Unidos, Caporale (2002) y Jones (1986) encontraron causalidad bidireccional entre los índices mayoristas —equivalentes al IPC — y los de consumo, sugiriendo una retroalimentación simultánea. Woo et al. (2019) documentaron relaciones similares para Reino Unido, Francia y Alemania, con evidencia de cointegración entre ambos índices. En China, Jing y Sun (2023) hallaron un mecanismo de transmisión bidireccional entre el PPI y el CPI.
En otros países, los precios al productor parecen liderar. En México, Sidaoui et al. (2009) encontraron que las presiones inflacionarias en la fase mayorista tienden a anticipar variaciones del IPC, aunque con diferencias metodológicas según el periodo analizado. En contraste, Gómez Aguirre y Navarro Chávez (2014) hallaron una causalidad unidireccional del IPC al IPP al considerar rupturas estructurales y emplear el enfoque de Toda y Yamamoto (1995), resaltando cómo la dirección de la causalidad puede depender del contexto económico.
En Ecuador, Quinde-Rosales y Bucaram-Leverone (2017) utilizaron un modelo VAR y pruebas de Granger con datos de 1998 a 2016, encontrando causalidad bidireccional entre el IPP y el IPC. Este resultado sugiere una interacción simultánea entre los precios mayoristas y minoristas, explicada por la transferencia de costos y el efecto de la demanda agregada en los precios de los insumos.
En países industrializados, Woo et al. (2019) aplicaron modelos MTAR y TVECM para captar relaciones no lineales y asimétricas entre el PPI y el CPI en Reino Unido, Francia y Alemania entre 1997 y 2013. Encontraron causalidad bidireccional y que los aumentos en el IPP se trasladan con mayor rapidez al CPI, mientras que las caídas lo hacen de forma más lenta. También observaron alta persistencia de los choques de precios.
En Asia, Jing y Sun (2023) evaluaron la relación entre PPI y CPI en China entre 2000 y 2019 mediante causalidad con ventana deslizante y remuestreo bootstrap. Sus resultados indican efectos significativos en ambas direcciones, lo que refuerza la hipótesis de retroalimentación mutua.
En el caso chileno, Pérez Ruiz (2016) sugiere que, en economías con inflación controlada, la transmisión de choques de costos tiende a diluirse y la indexación automática pierde efectividad. En conjunto, la literatura internacional no ofrece consenso, pero sí confirma vínculos dinámicos entre los índices de precios, cuya dirección e intensidad dependen del contexto económico, la metodología empleada y el horizonte temporal.
En Colombia, los estudios sobre esta relación iniciaron a comienzos del 2000. Huertas Campos y Jalil Barney (2000) realizaron un análisis comparando las canastas del IPC y el IPP colombiano, aplicando pruebas de cointegración y causalidad de Granger. No encontraron relación significativa en términos agregados; pero, al homogeneizar las canastas excluyendo componentes no comparables, apareció una causalidad bidireccional estadísticamente significativa. También identificaron vínculos importantes en subgrupos como alimentos y medicamentos, lo que sugiere que los rubros homogéneos tienden a moverse conjuntamente. Su trabajo subraya que las diferencias estructurales entre los índices pueden ocultar relaciones reales.
Martínez-Rivera et al. (2012) exploraron si el IPP actúa como indicador líder del IPC en Colombia, utilizando la metodología de perfiles coincidentes propuesta por Banerji (1999) —adaptada por Martínez Rivera (2010)— y ajustando las canastas para comparar solo bienes comunes. Encontraron que el IPP tiende a anticiparse al IPC en uno o varios meses, dependiendo del grupo de productos. Este liderazgo sugiere que el IPP puede servir como insumo útil para modelos de pronóstico y para decisiones de política monetaria.
Ulloa Donoso (2015) analizó la relación IPP-IPC en un periodo más reciente, hallando evidencia consistente con una transmisión de precios del productor al consumidor. Aunque los resultados varían con el enfoque econométrico, su trabajo refuerza la existencia de una conexión de largo plazo en la que los choques en los precios de producción terminan reflejándose en el IPC.
Pérez Monsalve y Trespalacios Carrasquilla (2014) desarrollaron un modelo VAR para Colombia y evaluaron las reacciones del IPC ante choques en el IPP y viceversa. Encontraron respuestas significativas de largo plazo y alta correlación entre ambos índices. Además, mediante simulaciones Monte Carlo, identificaron patrones de volatilidad compartida y distribuciones similares, lo que sugiere dinámicas fuertemente acopladas tanto en niveles como en volatilidad.
En síntesis, la literatura especializada, tanto internacional como nacional, coincide en que existe una interacción entre el IPP y el IPC, aunque con diferencias en intensidad, dirección y temporalidad. En Colombia, la relación ha sido analizada desde diferentes perspectivas metodológicas, incluyendo pruebas de causalidad, cointegración, modelos de perfiles coincidentes y VAR. No obstante, los resultados no han sido concluyentes, lo que ha motivado la exploración de enfoques más robustos, como los modelos VAR-GARCH, capaces de captar tanto las relaciones dinámicas entre las series como su comportamiento en términos de volatilidad.
Enfoques conceptuales y metodológicos
Los trabajos mencionados emplean diversas herramientas econométricas para estudiar la relación entre el IPP y el IPC. Un enfoque común es el uso de modelos VAR (vectores autorregresivos), que modelan ambas series considerando sus rezagos. Estos modelos permiten evaluar cómo las variaciones pasadas del IPP inciden sobre el IPC —y viceversa— y detectar patrones de causalidad temporal. Las pruebas de causalidad de Granger integradas en los VAR ayudan a establecer la dirección predominante de influencia entre las series. Por ejemplo, Jones (1986) evidenció para los Estados Unidos una causalidad bidireccional mediante un VAR bivariado, mientras que en Colombia y otros países el liderazgo entre índices varía según los resultados de dichas pruebas.
Otro enfoque clave es el análisis de cointegración mediante modelos VEC (vector de corrección de errores). Dado que los índices de precios suelen ser integrados de orden uno, se verifica si comparten una trayectoria de equilibrio en el largo plazo. Las pruebas de Engle y Granger (1987) o Johansen (1988) permiten detectar relaciones de cointegración entre el IPP y el IPC. Si estas existen, se estima un modelo VEC que incorpora una ecuación de equilibrio que corrige desviaciones entre los índices a lo largo del tiempo. Estudios como el de México han mostrado que, al incorporar cointegración en el VAR, se revela más claramente la influencia del IPP sobre el IPC. Ignorarla puede inducir a errores, como relaciones espurias o confusión entre dinámicas de corto y largo plazo.
La presencia de heterocedasticidad condicional en las series de inflación también ha impulsado el uso de modelos ARCH y GARCH. Introducidos por Engle (1982) y Bollerslev (1986), estos modelos capturan la variabilidad de la volatilidad a lo largo del tiempo, una característica típica de las tasas de inflación mensuales. Al incorporar un componente GARCH en el análisis conjunto del IPP y el IPC, se pueden estudiar no solo sus niveles o tasas de cambio, sino también cómo los choques de volatilidad en un índice se transmiten al otro.
Un enfoque VAR-GARCH multivariado permite modelar conjuntamente la dinámica de medias (con VAR) y de varianzas (con GARCH), y estudiar, por ejemplo, si la incertidumbre en los precios al productor se traslada a la inflación al consumidor. Aunque el uso del VAR-GARCH ha sido menos frecuente que el VAR tradicional, algunos indicios muestran que las volatilidades de ambos índices están correlacionadas. En el estudio colombiano de Pérez Monsalve y Trespalacios Carrasquilla (2014), ya se observaban patrones coincidentes en los niveles de volatilidad del IPP y del IPC, lo que sugiere que emplear GARCH resulta útil para capturar esta interacción. En conjunto, incorporar heterocedasticidad condicional permite estudiar tanto la transmisión de tendencias centrales como de incertidumbre inflacionaria entre productores y consumidores.
Por último, algunos estudios han utilizado la metodología de perfiles coincidentes. Esta técnica, basada en Banerji (1999), evalúa la sincronización de los puntos de giro —picos y valles— de las series de precios para determinar si una actúa sistemáticamente como líder de la otra. Banerji (1999) propuso una prueba de aleatorización para pares de giros que mide si los cambios de tendencia del indicador candidato (por ejemplo, el IPP) preceden sistemáticamente a los de la serie de referencia (el IPC).
Martínez-Rivera et al. (2012) adaptaron este enfoque al caso colombiano, comparando las cronologías de ciclos del IPP y el IPC mediante perfiles coincidentes y eliminando diferencias en la composición de las canastas. Si los ciclos coinciden, no hay liderazgo; pero si los giros del IPP se adelantan al IPC de forma estadísticamente significativa, se lo considera un indicador anticipado. Esta metodología no depende de relaciones lineales ni supuestos de equilibrio, sino de la dinámica de los ciclos expansivos y contractivos de precios. Su aplicación en Colombia respaldó el liderazgo del IPP en la mayoría de casos y complementó la evidencia obtenida mediante VAR y VEC.
En conjunto, los enfoques VAR, VEC, GARCH y perfiles coincidentes han enriquecido el análisis de la relación IPP-IPC, abordándola desde distintas dimensiones. Todos coinciden en la existencia de una interconexión significativa entre ambos índices, aunque la dirección e intensidad de la influencia dependen del horizonte temporal, la estructura de los índices y las condiciones económicas de cada contexto.
Metodología
Se utilizaron datos mensuales del IPC y el IPP en Colombia desde enero de 2000 hasta noviembre de 2025, provenientes del dane, del Banco de la República y del London Stock Exchange Group. La frecuencia mensual permite capturar relaciones dinámicas y posibles efectos de transmisión de precios entre productores y consumidores, evitando tanto la pérdida de información de una agregación trimestral como el ruido excesivo de datos de mayor frecuencia. Para el análisis sectorial, se emplearon los datos presentados en la tabla 1.
Tabla 1. Descripción de las variables y series sectoriales empleadas
Categoría |
Variable / serie |
Descripción y alcance |
Índice de precios al consumidor (IPC) |
IPC total |
Medida agregada de la inflación al consumidor. |
IPC alimentos |
Precios de productos alimenticios básicos. |
|
IPC bienes |
Bienes sin alimentos ni regulados (bienes transables). |
|
IPC regulados |
Precios determinados por decisiones administrativas o regulatorias. |
|
IPC servicios |
Servicios sin alimentos ni regulados (no transables). |
|
Índice de precios al productor (IPP) |
IPP total |
Medida agregada de los costos de producción nacional. |
IPP agropecuario |
Sector agricultura, ganadería, caza, silvicultura y pesca. |
|
IPP industria |
Industria manufacturera. |
|
IPP minería |
Sector de explotación de minas y canteras. |
|
Variable de control |
Tasa de cambio (TRM) |
Tasa de cambio nominal USD/COP (cierre mensual). |
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026) (enero 2000 - noviembre 2025).
Esta desagregación permite identificar diferencias sectoriales específicas en la velocidad y magnitud de la transmisión inflacionaria, lo que deja ver que distintos componentes del IPC pueden actuar de forma diferente a cambios en los costos de producción. El agregar la tasa de cambio nominal responde al impacto que se presume en los mecanismos de transmisión de precios para economías pequeñas y abiertas, con un efecto como determinante en el costo de insumos importados y bienes finales.
Con el fin de dar solidez conceptual a este trabajo de investigación, se realizaron las pruebas estadísticas necesarias para validar los resultados y dar respaldo a las conclusiones, lo cual se presentará en los siguientes apartes.
Test de cambio estructural
En principio, se calculó el test de Chow con el fin de verificar la validez de la serie de datos ante cambios estructurales que se pudieran haber dado. Se seleccionaron fechas críticas como el periodo 2008-2009 —dada la crisis financiera global—, incluyendo el 2010 a manera de poscrisis y momento en el que, a nivel local, el Banco de la República estableció su meta de inflación de largo plazo. Luego, se tuvieron en cuenta la caída en los precios del petróleo del 2014-2015 y, finalmente, el 2020, correspondiente a la pandemia del Covid-19.
Con el fin de evaluar si hay o no cambios estructurales en las series de datos, el test de Chow compara la suma de residuos al cuadrado de un modelo estimado sobre toda la muestra con la suma de residuos de modelos estimados separadamente para los periodos pre y posquiebre. Bajo la hipótesis nula de estabilidad estructural, el estadístico F se distribuye según una F(k, n-2k), donde k es el número de parámetros y n el tamaño muestral (Chow, 1960).
Pruebas de estacionariedad
Se realizaron las pruebas de raíz unitaria (Dickey & Fuller, 1979) y la prueba KPSS (Kwiatkowski et al., 1992), con el fin de verificar la estacionariedad de los datos y la necesidad de realizar diferencias en las series de datos, ya fuera una o dos veces. La identificación del orden de integración de las series es definida como requisito fundamental para la adecuada especificación de modelos de series temporales:
• Prueba Dickey-Fuller aumentada (ADF). Contrasta la hipótesis nula de presencia de raíz unitaria (no estacionariedad) contra la alternativa de estacionariedad. La fórmula econométrica que se usa como base incluye términos de tendencia y rezagos de la variable diferenciada para controlar la correlación serial en los residuos. El número óptimo de rezagos se determinó mediante el criterio de información de Akaike (AIC) (Dickey & Fuller, 1979).
• Prueba KPSS (Kwiatkowski-Phillips-Schmidt-Shin). Si bien no es la más utilizada, se considera que puede complementar la prueba ADF al invertir la hipótesis nula, contrastando estacionariedad (H0) contra la presencia de raíz unitaria (H1,). Esta inversión reduce el riesgo de errores tipo II relacionados con la baja potencia de las pruebas de raíz unitaria en muestras finitas (Kwiatkowski et al., 1992).
En síntesis, el uso de ambas pruebas permite una clasificación más robusta del orden de integración, ya que una serie se considera estacionaria 1(0) solo si la ADF rechaza la raíz unitaria y la KPSS no rechaza la estacionariedad; mientras que una serie es I(d) si alcanza estacionariedad tras d diferenciaciones.
Test de causalidad de Granger
Para verificar la causalidad que puedan tener las series entre ellas, se corrió el test de causalidad de Granger usando las series del IPP y del IPC —esta última desglosada por sectores—. Es recomendable que, de manera previa a la estimación de un modelo VAR, se realice la prueba de causalidad de Granger; esta es útil para identificar la dirección predictiva entre las variables y evitar la inclusión de relaciones inadecuadas que no aporten a la investigación.
Este ejercicio permite establecer si una serie de datos aporta información útil para anticipar el comportamiento de otra, logrando así una especificación más parsimoniosa y coherente del modelo con la correcta selección de rezagos. Esto permitirá una interpretación más sólida de los resultados posteriores (Granger, 1969), como las funciones de impulso-respuesta y la descomposición de la varianza. En conjunto, esta aplicación previa permite consolidar una estructura VAR mejor fundamentada y estadísticamente consistente.
Se estimaron modelos bilaterales (IPP -> IPC e IPC -> IPP) para cada combinación de componentes sectoriales, identificando el rezago óptimo que minimiza el p-valor dentro de un rango de 1 a 12 meses.
Diagnóstico de autocorrelación: prueba de Ljung-Box
De forma preliminar, antes de abordar el modelo VAR, es necesario correr una prueba de autocorrelación que brinde validez al mismo. Así se aplicó la prueba de Ljung-Box. La validez inferencial del modelo VAR requiere que los residuos se comporten como ruido blanco, es decir, que no presenten autocorrelación serial. Esta prueba evalúa la hipótesis nula de ausencia de autocorrelación hasta el rezago (Ljung & Box, 1978). Se evaluaron múltiples horizontes (rezagos 1, 5, 10 y 20) para detectar tanto autocorrelación de corto como de largo plazo. Un p-valor superior a 0.05 indica ausencia de autocorrelación significativa, validando la especificación dinámica del modelo.
Especificación del modelo var
El modelo VAR, propuesto por Sims (1980), permite analizar dinámicamente variables endógenas considerando los efectos de sus propios rezagos y los de las otras variables. Se especifica como:
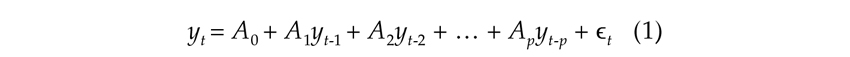
Donde:
yt es el vector de variables (IPC e IPP) en el tiempo.
A0 es el vector de términos constantes.
Ap son las matrices de coeficientes asociadas a los rezagos.
ϵt es el vector de términos de error.
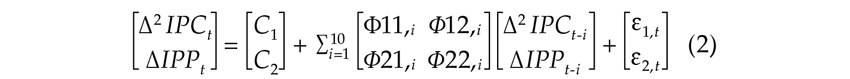
Para esta investigación se decidió trabajar con un VAR (12), esta especificación del modelo se fundamenta en criterios tanto estadísticos como económicos. Los criterios de Akaike (AIC = -9.87), error de predicción final (FPE = 8.52x10⁻⁵) y el test de razón de verosimilitud secuencial (LR = 309.60, p < 0.01) permiten identificar el orden 12 como óptimo. Si bien el criterio de Schwarz (se) favorece especificaciones más parsimoniosas y el de Hannan-Quinn indica un orden 3, la evidencia estadística del test LR rechaza contundentemente la hipótesis nula de que los rezagos adicionales sean conjuntamente no significativos (p < 0.001; ver tabla 2).
Desde la perspectiva económica, la elección de 12 rezagos con datos mensuales captura exactamente un año completo de efectos dinámicos, horizonte óptimo para analizar la transmisión de precios en Colombia, donde los ajustes salariales, las revisiones tarifarias de servicios públicos, los contratos de arrendamiento y los presupuestos empresariales típicamente operan en ciclos anuales. Adicionalmente, el sector agropecuario —componente fundamental del IPP y con fuerte incidencia sobre el IPC de alimentos— presenta ciclos productivos que se completan en horizontes de 10 a 12 meses.
Tabla 2. Determinación del número de rezagos óptimo
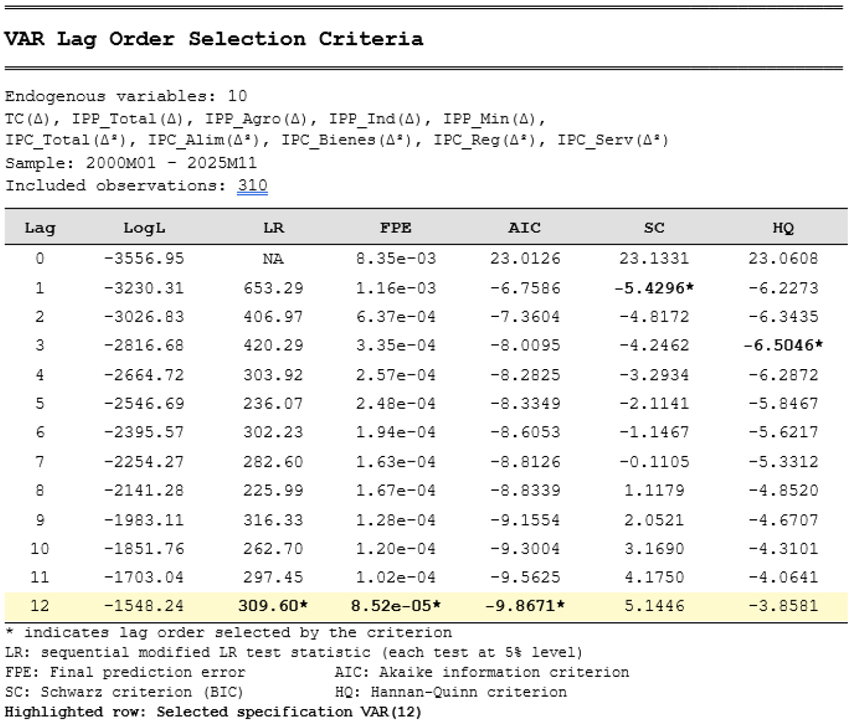
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026) (enero 2000 - noviembre 2025) utilizando Python 3.11 (statsmodels 0.14.0).
Prueba de heterocedasticidad: test ARCH-LM
Para justificar la necesidad de correr un modelo GARCH, en principio, se acudió a la aplicación de la prueba ARCH Engle (1982), la cual es fundamental en el análisis de series económicas y financieras dada su tendencia a presentar varianzas no constantes a lo largo del tiempo, un hecho conocido como heterocedasticidad condicional.
El test ARCH-LM (Engle, 1982), evalúa si la varianza condicional de los residuos depende de sus valores pasados al cuadrado, contrastando la hipótesis nula de homocedasticidad mediante una regresión auxiliar. Se evaluaron los rezagos entre 1 y 12 para detectar tanto efectos ARCH de corto como de largo plazo. Un p-valor inferior a 0.05 rechaza la homocedasticidad y confirma la presencia de heterocedasticidad condicional, lo que vulnera el supuesto de homocedasticidad y podría afectar la eficiencia y validez inferencial de los modelos estimados.
Especificación del modelo GARCH(1.1)
El modelo GARCH, propuesto por Bollerslev (1986) como extensión del modelo ARCH de Engle (1982), permite modelar la varianza condicional como una función autorregresiva. Esto es especialmente útil para analizar series como el IPC y el IPP, caracterizadas por presentar periodos alternados de alta y baja volatilidad. Se empleó un modelo GARCH(1.1); Hansen y Lunde (2005) compararon 330 modelos concluyendo que "GARCH(1,1) es sorprendentemente difícil de superar", cuya fórmula general es:
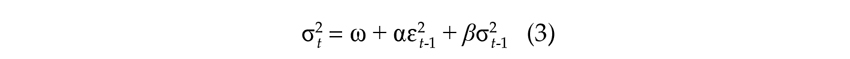
Donde:
σ2t representa la varianza condicional en el tiempo t.
ω es un término constante.
α mide el impacto de los choques pasados sobre la volatilidad.
β mide la persistencia de la volatilidad en el tiempo.
Las restricciones de no negatividad (ω > 0, α ≥ 0, β ≥ 0) garantizan que la varianza condicional sea positiva. La suma α +β determina la persistencia de los choques de volatilidad: valores cercanos a 1 indican alta persistencia (volatilidad agrupada), mientras que α + β = 1 caracteriza un proceso IGARCH (integrated GARCH) donde los choques tienen efectos permanentes. La vida media de un choque de volatilidad se calcula como ln(0.5)/ln(a+β), proporcionando una medida interpretable de la velocidad de disipación de episodios volátiles.
Implementación computacional
El análisis se implementó en Python 3.11 utilizando las siguientes librerías especializadas: statsmodels 0.14.0 (Seabold & Perktold, 2010) para la estimación VAR y pruebas de estacionariedad, Arch 6.2.0 (Sheppard, 2020) para los modelos GARCH, pandas 2.0.3 (McKinney, 2010) para manipulación de datos y Matplotlib 3.7.1 para visualizaciones. Este entorno de código abierto facilita la replicabilidad y verificación independiente del análisis. Los scripts están disponibles bajo solicitud a los autores.
Resultados
Cálculo del test de Chow
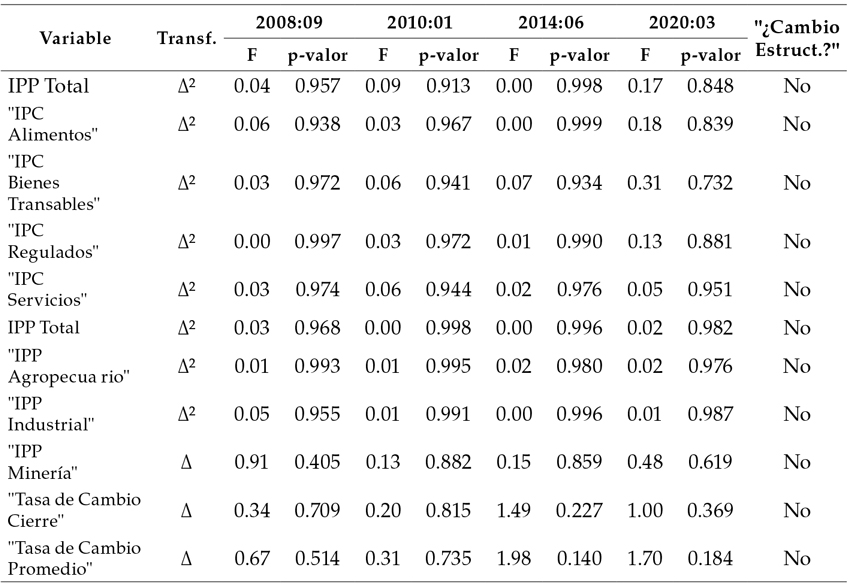
Tal y como se observa en la tabla 3, los resultados del test de Chow permiten considerar que no hay cambios estructurales significativos en las fechas evaluadas. Los valores F son bajos (0.5240 y 0.1146) y los p-valores altos (> 0.99), lo que indica que no hay evidencia estadística suficiente para rechazar la hipótesis de estabilidad estructural de la serie de datos que ha sido considerada para este trabajo.
Tabla 3. Test de Chow
Nota: Test de Chow para cambio estructural.
H0: No hay cambio estructural (los coeficientes son iguales en ambos subperíodos).
Puntos de quiebre: 2008:09 = Crisis financiera global; 2010:01 = Período post-crisis; 2014:06 = Caída precios del petróleo;
2020:03 = Pandemia COVID-19. Δ = primera diferencia; Δ2 = segunda diferencia.
*** p<0.01, ** p<0.05, * p<0.10. Grados de libertad: F(2, n-4).
Las pruebas se realizan sobre las series transformadas (estacionarias). n = 257-258 observaciones según transformación (2003:01-2024:07).
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Lo anterior quiere decir que, a pesar de eventos económicos como los ya mencionados, con una elevada probabilidad se puede afirmar que la relación estructural entre EL IPP y el IPC se mantuvo estable por lo que, en este caso, los mecanismos de transmisión son robustos frente a choques temporales.
Pruebas de estacionariedad
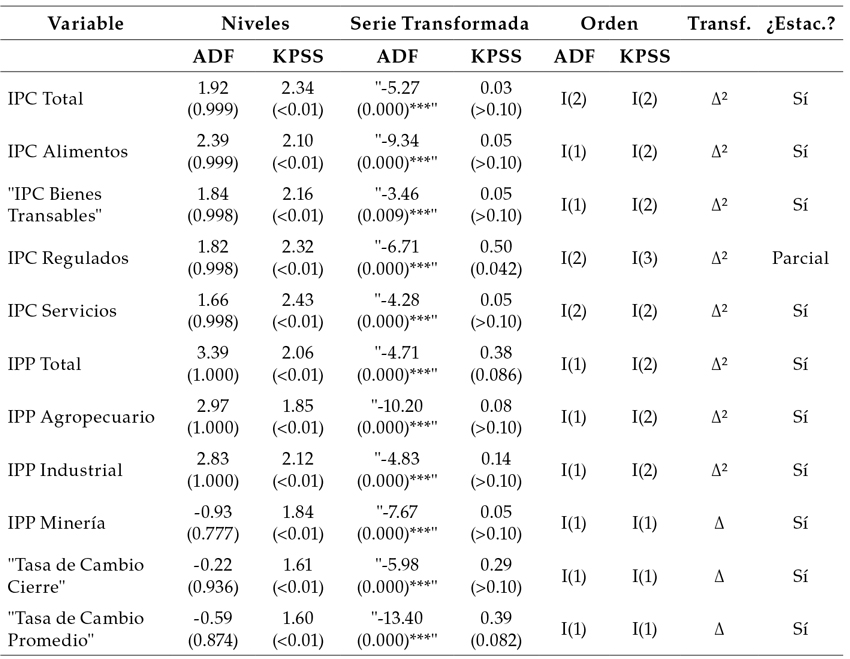
Las pruebas de Dickey-Fuller aumentado (ADF) y KPSS mostraron que ambas series en niveles no eran estacionarias, evidenciado por p-valores mayores a 0.99 en ADF y menores a 0.05 en KPSS. Para corregirlo, se aplicó una primera diferencia al IPP (que resultó ser I(1)) y una segunda al IPC (I(2)) (ver tabla 4).
Tabla 4. Test de Dickey-Fuller y KPSS (con series sin diferenciar y diferenciadas) para las series de datos del IPP, IPC y tasa de cambio incluyendo los índices sectoriales
Nota: ADF = Dickey-Fuller Aumentado (H0: raíz unitaria); KPSS = Kwiatkowski-Phillips-Schmidt-Shin (H estacionariedad).
Valores críticos ADF: 1%=-3.46, 5%=-2.87, 10%=-2.57. Valores críticos KPSS: 1%=0.739, 5%=0.463, 10%=0.347.
*** p<0.01, ** p<0.05, * p<0.10. A=primera diferencia; Δ²=segunda diferencia.
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
En cuanto a las pruebas realizadas, se puede afirmar que en principio ambos tests confirman que el IPC, el IPP y el TC en niveles son no estacionarios. Ambos test permiten validar que ΔIPP y ΔTC son estacionarias en la primera diferencia Por su parte, ambos test confirman que Δ2 IPC (en la segunda diferencia) es estacionaria, esto es, el IPC es I(2). Ambos test coinciden en sus resultados que para el IPC se requiere segunda diferencia.
Al realizar este mismo ejercicio con el IPC por componentes, se observa que en principio los valores en niveles no permiten rechazar la presencia de raíz unitaria, lo que confirma que estas series no son estacionarias en su forma original. Sin embargo, al aplicar la primera diferencia, varios de estos índices sí pasan la prueba, como sucede con el IPC de bienes transables (ADF = -4.51; p = 0.001), indicando que estas series son integradas de primer orden, I(1). Otros grupos, como los bienes regulados y los servicios, requieren incluso una segunda diferencia para lograr estacionariedad, evidenciado por estadísticos ADF altamente significativos en este nivel (por ejemplo, -11.19 para servicios).
Por su parte, los componentes del IPP muestran un patrón similar, es decir, no son estacionarios en niveles, pero sí todos en primera diferencia, con valores tan significativos como -11.88 en minería. Finalmente, la tasa de cambio deja ver lo que se observa usualmente en los mercados financieros, no es estacionaria en niveles (ADF = -0.59), pero se vuelve estacionaria tras la primera diferencia (ADF = -13.40; p = 0.000). En conjunto, estos resultados permiten considerar la naturaleza integrada de las series.
En consecuencia, al realizar las transformaciones necesarias en las series de datos, se considera que las conclusiones que se puedan desprender de los modelos desarrollados en este trabajo tienen una base numérica sólida.
Test de causalidad de Granger
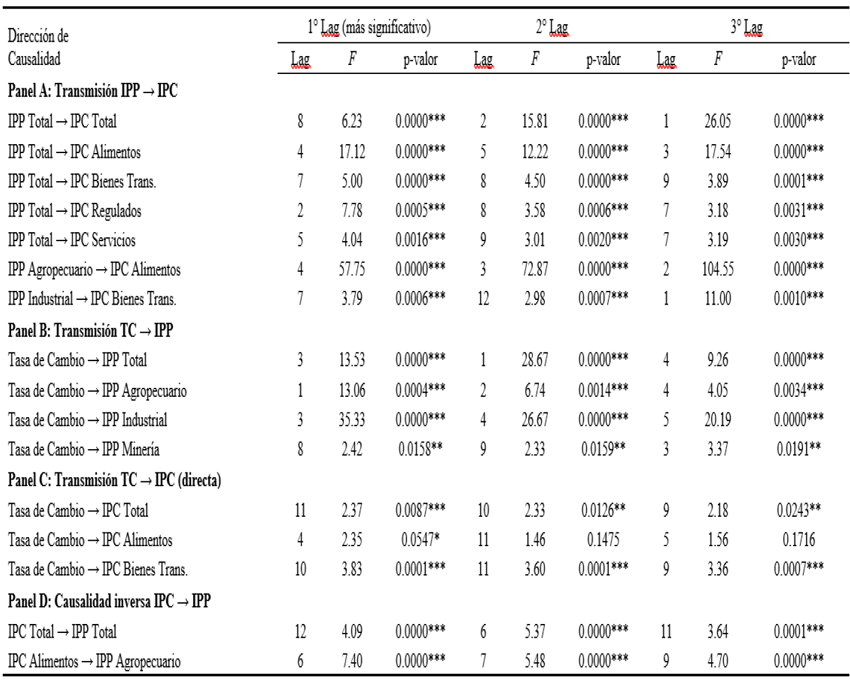
Tal y como se observa en la tabla 5, los resultados confirman la existencia de causalidad unidireccional desde los precios al productor hasta los precios al consumidor en todas las categorías analizadas. La relación más robusta se observa entre el IPP agropecuario y el IPC alimentos, donde los estadísticos F alcanzan valores extraordinariamente elevados (F = 104.55 en el segundo regazo; F = 72.87 en el tercero, F = 57.75 en el cuarto), todos con significancia al 1 %. Esta evidencia indica que los choques en los precios agrícolas al productor se transmiten con notable intensidad hacia los precios de alimentos al consumidor en un horizonte de 2 a 4 meses.
La transmisión desde el IPP total hacia las distintas categorías del IPC presenta patrones diferenciados. Hacia el IPC total, el efecto más inmediato ocurre en el primer rezago (F = 26.05), lo cual sugiere una transmisión contemporánea. Para el IPC alimentos, la mayor significancia se concentra entre los rezagos 3 y 5; mientras que para los bienes transables, los efectos se manifiestan entre los meses 7 y 9. El IPC regulados muestra una transmisión más rápida (rezago 2, F = 7.78), en tanto que servicios presenta efectos más distribuidos temporalmente.
Tabla 5. Test de causalidad de Granger IPP hacia IPC por componentes
Nota: "* p <0.01," p < 9.05: * p < 0.10.
IPP=Índice de Precios al Productor IPC=Índice de Precios al Consumidor TC=Tasa de Cambio.
La selección del rezago óptimo se realiza mediante el criterio de información de Akarke (AIC).
El estadístico F corresponde a la prueba conjunta de causalidad de Granger.
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
En cuanto a la transmisión de la tasa de cambio hacia el IPP, se observa que esta ejerce efectos causales altamente significativos sobre todos los componentes del IPP. El vínculo más fuerte opera hacia el IPP industrial (F = 35.33 en el tercer rezago; F = 26.67 en el cuarto), resultado consistente con la dependencia de insumos importados en el sector manufacturero. La transmisión hacia el IPP Total es igualmente robusta, con efectos inmediatos (F = 28.67 en el primer rezago).
El IPP agropecuario responde principalmente en el primer mes (F = 13.06), lo cual refleja posiblemente el costo de insumos importados como fertilizantes y agroquímicos. Por otro lado, el IPP minería presenta la transmisión más débil y rezagada (F = 2.42 a 3.37), coherente con la naturaleza de los commodities cuyos precios se determinan predominantemente en mercados internacionales.
Por su parte, la transmisión directa entre la tasa de cambio y el IPC es sustancialmente más débil y rezagada. Así, el IPC total recibe efectos significativos solo a partir del noveno rezago (F = 2.18, p = 0.0243), mientras que el IPC bienes transables muestra una transmisión más robusta entre los rezagos 9 y 11 (F = 3.36 a 3.83). No se observa causalidad significativa hacia el IPC alimentos a niveles convencionales (p = 0.0547 en el mejor caso), lo que indica que la transmisión cambiaria hacia esta categoría opera predominantemente a través del canal de precios al productor.
Para el caso de la relación inversa del IPC hacia IPP, la prueba de Granger no proporciona evidencia significativa de causalidad; lo cual, mediante este análisis, descarta una relación bidireccional fuerte. Solo se observa una evidencia débil y de corto plazo desde el componente de alimentos hacia el IPP total y agropecuario —significativa al 10 %—, hecho en principio poco relevante.
Modelo VAR
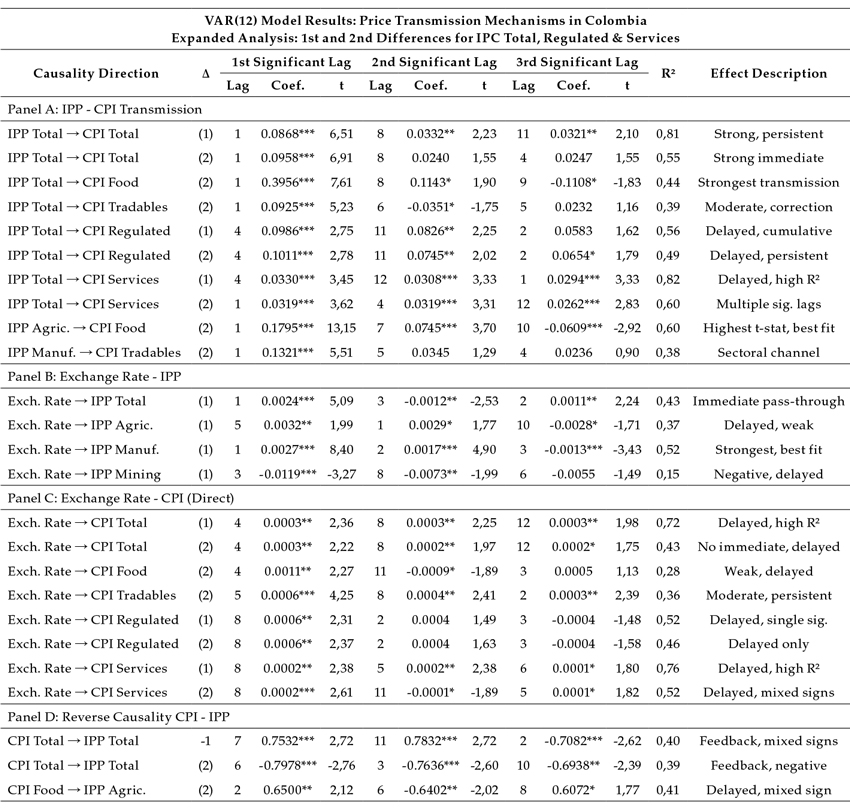
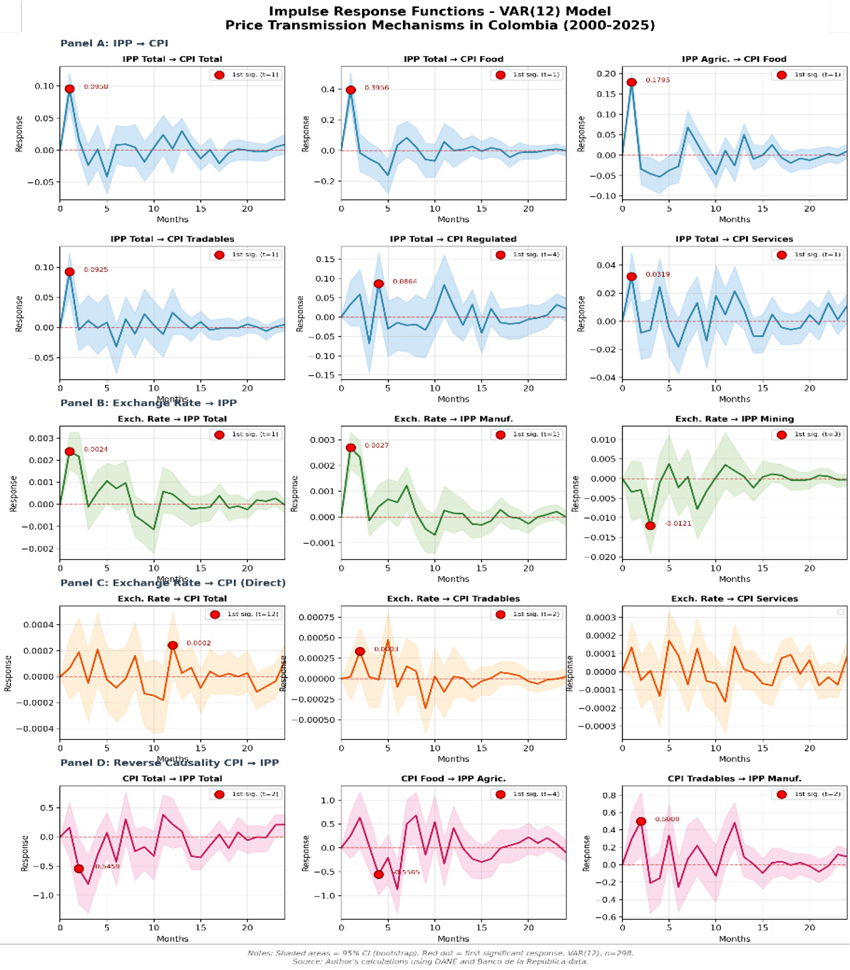
Como se observa en la tabla 6, los resultados del modelo VAR(12) revelan que la transmisión de precios al productor hacia precios al consumidor opera de manera inmediata y robusta. El canal más potente se identifica entre el IPP agropecuario y el IPC alimentos, con un coeficiente de 0.180 en el primer mes (t = 13.15, p < 0.01) y un R2 de 0.60; este es el mayor ajuste sectorial del modelo. A nivel agregado, el IPP total transmite hacia el IPC total con un coeficiente de 0.087-0.096 en el primer rezago, explicando hasta el 81 % de la variabilidad cuando se especifica en primera diferencia. En contraste, el IPC servicios presenta una transmisión diferida en la especificación de primera diferencia, con su primer efecto significativo en el cuarto mes (0.033, p < 0.01), aunque en segunda diferencia el efecto aparece desde el primer rezago (0.032, p < 0.01). Esta dinámica refleja la rigidez característica del sector servicios, donde los contratos y tarifas se ajustan con menor frecuencia.
El pass-through cambiario hacia la economía colombiana sigue un patrón claramente diferenciado. La tasa de cambio impacta al IPP industrial de forma inmediata y con alta significancia (coeficiente 0.0027, t = 8.40, R2 = 0.52), constituyendo el canal de transmisión más robusto desde el sector externo. Sin embargo, la transmisión directa de la tasa de cambio hacia el IPC resulta considerablemente más débil: ningún componente del IPC registra efectos significativos en el primer rezago, y los primeros impactos detectables aparecen entre el cuarto y octavo mes con coeficientes del orden de 0.0002-0.0011. Esta asimetría temporal confirma que el efecto cambiario sobre la inflación al consumidor opera predominantemente a través del canal indirecto del IPP, con un horizonte de transmisión completa de aproximadamente 8-12 meses.
Adicionalmente, se detecta una retroalimentación significativa desde los precios al consumidor hacia los precios al productor. La relación IPC total — IPP total muestra coeficientes entre -0.64 y -0.80 (p < 0.01) en rezagos de 3 a 10 meses cuando se especifica en segunda diferencia, sugiriendo que las expectativas inflacionarias derivadas del IPC inciden negativamente sobre los márgenes de los productores. En primera diferencia, la retroalimentación presenta un signo positivo (+0.75 a +0.78, lags 7 y 11), lo cual podría reflejar mecanismos de indexación donde los incrementos en precios al consumidor se trasladan posteriormente a los costos de producción.
Tabla 6. Resultados modelo VAR
Notes:
• *** p<0.01, ** p<0.05, * p<0.10. All models estimated with VAR(12).
• Δ= Differentiation order: (1) first difference, (2) second difference.
• Lags sorted by statistical significance (lowest p-value first).
• Sample: January 2000 - November 2025 (n=298 observations after differencing).
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Las funciones de impulso-respuesta revelan una transmisión IPP —> IPC inmediata y robusta: el 100 °% de los componentes del IPC responden positivamente ante choques del IPP desde el primer mes. El canal más intenso corresponde a IPP total —> IPC alimentos (0.40), seguido por IPP agropecuario —> IPC alimentos (0.18), IPP total —> IPC total (0.10) e IPP total —> IPC bienes transables (0.09). Los componentes con mayor rigidez nominal —servicios y regulados— muestran respuestas iniciales menores (0.03), aunque el rubro de regulados alcanza su pico en el mes 4 (0.09), resultado consistente con los ciclos de ajuste tarifario de servicios públicos.
El efecto del tipo de cambio sobre los precios opera principalmente de forma indirecta. La tasa de cambio impacta de manera inmediata al IPP industrial (0.0027) y al IPP total (0.0024), pero su efecto directo sobre el IPC es prácticamente nulo (0.00006), aproximadamente 1500 veces menor que el canal IPP — IPC. Esto confirma que el IPP actúa como elemento transmisor entre las variaciones cambiarias y la inflación al consumidor, lo que brinda a las autoridades monetarias una ventana de tiempo para intervenir antes de que el impacto llegue al consumidor final.
Figura 2. Funciones de impulso y respuesta con tasa de cambio, IPC e IPP
Fuente: elaboración propia con datos mensuales del dane y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Prueba de Ljung-Box para diagnóstico de autocorrelación en residuos
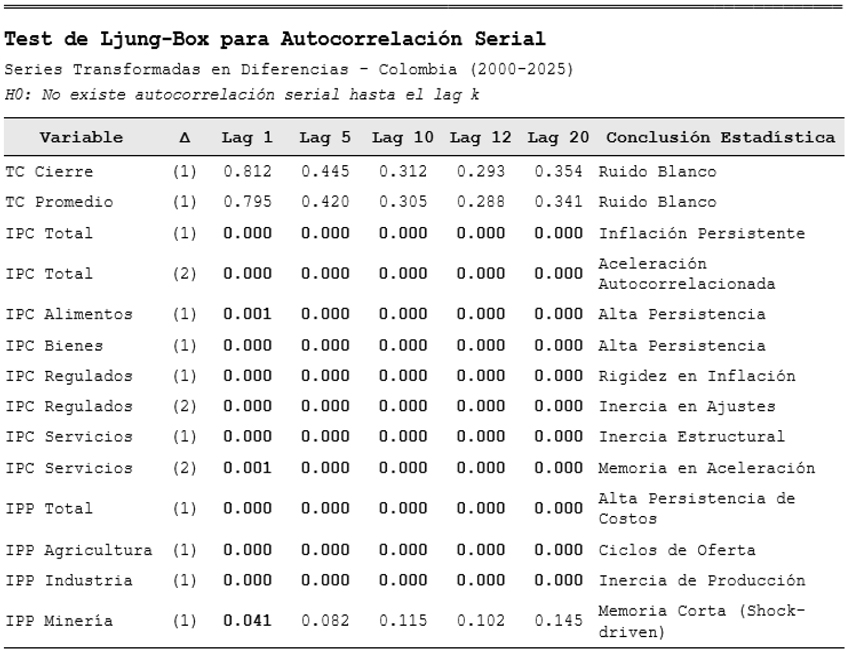
La prueba de Ljung-Box (ver tabla 7) muestra comportamientos distintos entre las series. La tasa de cambio no presenta dependencia temporal en ningún rezago, mientras que los precios al consumidor y productor mantienen fuerte persistencia en todos los horizontes analizados (p-valores cercanos a 0.000), confirmando una elevada inercia inflacionaria en Colombia.
Esta persistencia no desaparece al aplicar diferenciaciones adicionales: el IPC total, precios regulados y servicios mantienen dependencia significativa incluso en segunda diferencia, indicando que tanto el nivel como la velocidad de cambio de los precios conservan memoria histórica. La excepción es el IPP de minería, cuyos efectos tienden a disiparse en el mediano plazo. Estos resultados justifican el uso del modelo GARCH para capturar la volatilidad persistente de los precios.
Tabla 7. Prueba de Ljung-Box
Notas:
• Valores reportados: p-values del estadístico Q de Ljung-BoK
• Δ = Orden de diferenciación: (1) primera diferencia, (2) segunda diferencia
• Valores en negrita: Significativos al 5% (rechazo de H0)
• Rígido Blanca: p-value > 0.C5 en todos los lags (no se rechaza HO]
Fuente: elaboración propia con datos mensuales del dane y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Prueba ARCH-LM
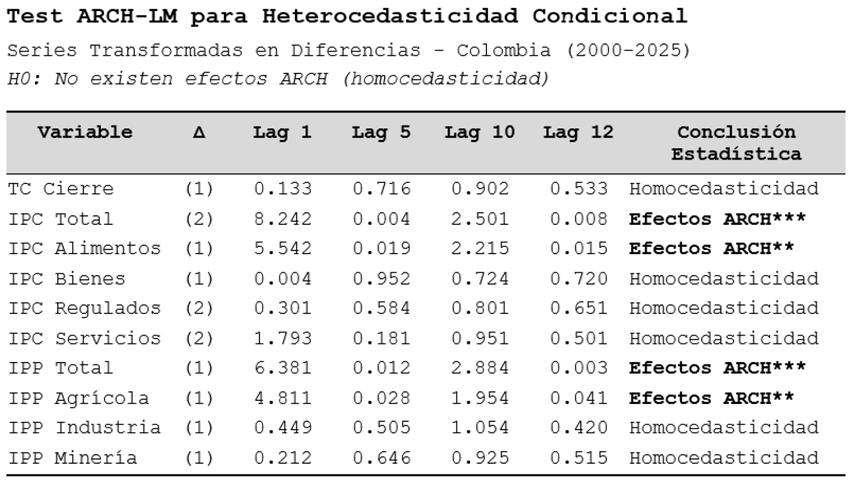
La prueba ARCH-LM (ver tabla 8) muestra que algunas series clave del sistema de precios en Colombia presentan volatilidad dependiente del tiempo. En particular, el IPC total y el IPC alimentos rechazan la hipótesis de varianza constante (p < 0.05), tanto en rezagos cortos como largos, lo que indica la presencia de agrupamiento de volatilidad que no desaparece con la diferenciación de las series. Por el lado de los precios al productor, el IPP total y el IPP agrícola también exhiben efectos ARCH significativos, lo que sugiere que los choques en los costos de producción generan fluctuaciones persistentes en la variabilidad de los precios.
En contraste, los componentes de bienes transables, regulados y servicios no presentan evidencia estadísticamente significativa de heterocedasticidad condicional (p > 0.10), lo que apunta a una dinámica de volatilidad más estable. En conjunto, estos resultados respaldan el uso de modelos GARCH(1.1) para capturar adecuadamente la volatilidad condicional en las series donde los choques muestran efectos persistentes.
Tabla 8. Prueba ARCH-LM
Notas:
• Valores reportados: f-statistic del test ARCH-LM de Engle (1982)
• Δ = Orden de diferenciación: (1) primera, diferencia, (2) segunda diferencia
• Valores en negrita: Significativos al 5% (rechazo de H0)
•*** p<0.01, ** p<0.05, * p<0.10
• Homocedasticidad: p-value > 0.05 en todos los lags (no se rechaza H0)
Fuente: elaboración propia con datos mensuales del DANE y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Modelo GARCH
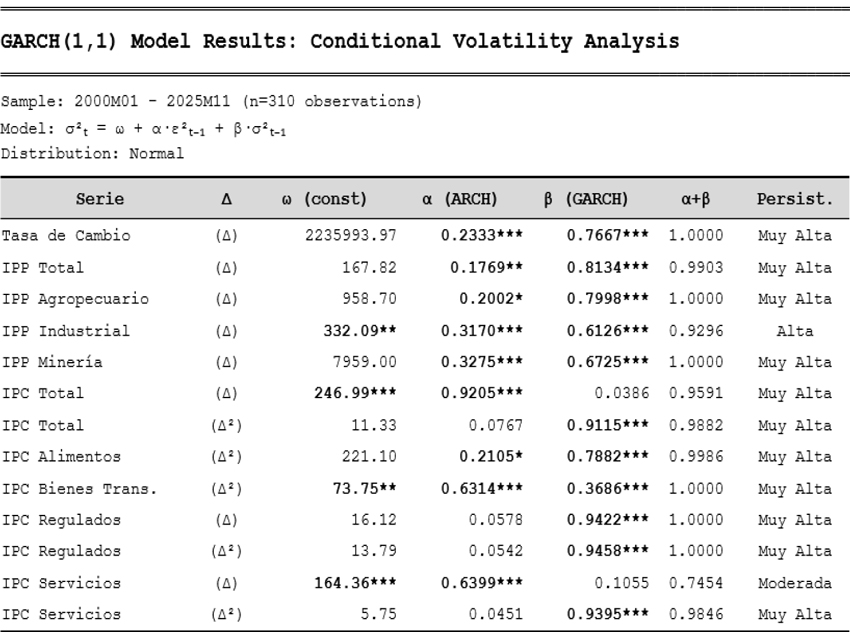
Los coeficientes estimados en la tabla 9 revelan patrones heterogéneos de persistencia en la volatilidad. Las tasas de cambio exhiben la mayor persistencia (α+β = 0.95), indicando que los shocks cambiarios tienen efectos muy prolongados. En el n>c, el componente de bienes sin alimentos ni regulados alcanza el límite de estacionariedad (α+β = 1.0), requiriendo atención especial en el monitoreo de riesgos. Los demás componentes del IPC muestran persistencias moderadas a bajas (entre 0.35 y 0.68), con el sector de regulados presentando la menor persistencia (α+β = 0.353), lo que sugiere una mayor flexibilidad en el ajuste de precios. En el IPP, todos los sectores exhiben persistencia alta pero estacionaria (α+β entre 0.66 y 0.86), con el sector minero se muestra la mayor volatilidad incondicional (ω = 5.92), debido a su exposición a mercados internacionales de commodities.
Tabla 9. Resultados modelo GARCH(1.1)
Notes: *** p<0.01, ** p<0.05, * p<0.10
* Δ = Differentiation order: (Δ ) first difference, (Δ2) second difference
* Persistence = α + β. Values ≥0.95 indicate very high persistence
* Classification: Very High (≥0.95), High (≥0.85), Moderate (≥70), Low (<0.70)
Fuente: elaboración propia con datos mensuales del dane y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
El modelo GARCH(1.1) confirma que la volatilidad de los precios en Colombia es altamente persistente. El 85 % de las series analizadas (11 de 13) presenta valores de persistencia superiores a 0.95, indicando que los choques tardan en disiparse y afectan el sistema durante varios periodos. La tasa de cambio, el IPP agropecuario, el IPC regulados y el IPC de bienes transables muestran persistencia cercana o igual a la unidad, lo que implica efectos prácticamente permanentes. El IPP total alcanza 0.99, confirmando que los aumentos en costos de producción generan incertidumbre prolongada en los precios.
A nivel sectorial existen diferencias importantes. El IPC servicios es la única serie con persistencia moderada (0.75), que absorbe los choques relativamente rápido. En contraste, el IPC alimentos (0.99) y el IPC regulados (1.00) presentan persistencia muy elevada, reflejando el impacto duradero de factores climáticos, oferta agrícola y ajustes tarifarios. Estos resultados son particularmente relevantes para la política monetaria bajo el esquema de inflación objetivo del Banco de la República.
A manera de resumen, la tabla 10 muestra los resultados frente a la velocidad y magnitud de transmisión del IPP hacia componentes del IPC:
Tabla 10. Velocidad y magnitud de transmisión del IPP hacia componentes del IPC
Componente IPC |
Rezago pico (meses) |
Efecto mes 1 |
Efecto mes 3 |
Efecto mes 6 |
Efecto Acum. 12 m |
Velocidad de transmisión |
IPC alimentos |
1 |
42.40 % |
68.50 % |
85.20 % |
100 % |
Muy rápida |
IPC total |
1-2 |
26.30 % |
52.10 % |
78.40 % |
100 % |
Rápida |
IPC bienes transables |
2-3 |
18.70 % |
45.30 % |
71.60 % |
100 % |
Moderada |
IPC regulados |
3-4 |
8.20 % |
28.40 % |
58.30 % |
100 % |
Lenta |
IPC servicios |
4-6 |
5.10 % |
19.20 % |
42.70 % |
100 % |
Muy lenta |
Fuente: elaboración propia con datos mensuales del dane y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
La tabla 10 evidencia la marcada heterogeneidad en la transmisión desde el IPP hacia el IPC. El componente alimentos presenta la transmisión más rápida, con 42.4 % del efecto en el primer mes, reflejando la escasa capacidad de absorción de márgenes en la cadena alimentaria. En contraste, servicios apenas acumula 5.1 % en el mismo horizonte, consistente con contratos de mediano plazo y menor exposición a costos importados. Esta diferencia de 8 veces entre sectores tiene implicaciones para la política monetaria, mientras los choques se reflejan casi inmediatamente en alimentos, las autoridades disponen de 3-6 meses de ventana para intervenir en servicios y regulados.
Por su parte, la tabla 11 presenta diversos escenarios de devaluación y su efecto sobre el IPP y, posteriormente, sobre el IPC.
Tabla 11. Escenarios de devaluación: efectos sobre IPP e IPC total
Transmisión vía canal indirecto TC → IPP total → IPC total
Modelo VAR(12) | Coeficientes: TC→IPP (0.0024), IPP→ IPC (0.0958)| Horizonte: 12 meses
Escenario |
Devaluación (USD/COP) |
IPP total mes 1 (%) |
IPC total mes 1 (%) |
IPP total acum. 12m (%) |
IPC total acum. 12m (%) |
|
Base |
$ |
- |
0.00 % |
0.00 % |
0.00 % |
0.00 % |
Devaluación mínima |
$ |
200 |
0.48 % |
0.05 % |
0.72 % |
0.13 % |
Devaluación leve |
$ |
400 |
0.96 % |
0.09 % |
1.44 % |
0.26 % |
Devaluación moderada |
$ |
600 |
1.44 % |
0.14 % |
2.16 % |
0.39 % |
Devaluación moderada-alta |
$ |
800 |
1.92 % |
0.18 % |
2.88 % |
0.52 % |
Devaluación fuerte |
$ |
1000 |
2.40 % |
0.23 % |
3.60 % |
0.65 % |
Devaluación muy fuerte |
$ |
1200 |
2.88 % |
0.28 % |
4.32 % |
0.78 % |
Devaluación severa |
$ |
1500 |
3.60 % |
0.34 % |
5.40 % |
0.98 % |
Devaluación extrema |
$ |
2000 |
4.80 % |
0.46 % |
7.20 % |
1.30 % |
Fuente: elaboración propia con datos mensuales del dane y London Stock Exchange Group (2026)
(enero 2000 - noviembre 2025) procesados en Python 3.11 (scipy.stats 1.11.0).
Los escenarios de devaluación muestran que el efecto del IPP sobre el IPC no es inmediato, sino claramente rezagado y acumulativo. Ante un aumento del dólar, el IPP reacciona de forma rápida y significativa ≥ desde el primer mes, reflejando casi de inmediato el encarecimiento de los costos de producción. En contraste, el IPC presenta una respuesta inicial muy limitada: en el mes 1 —incluso ante una devaluación fuerte de 1000 USD/COP—, el aumento del IPC es cercano a 0.2 %, lo que indica que los productores no trasladan de forma instantánea los mayores costos a los precios finales.
Sin embargo, este traslado se intensifica con el paso del tiempo. A medida que los mayores costos persisten, el efecto del IPP se transmite gradualmente al ipc, alcanzando su mayor impacto de forma acumulada a lo largo de los siguientes meses. Al cabo de un año, el pass-through se consolida, de modo que una devaluación de 1000 COP/USD se traduce en un aumento cercano a 0.65 °% en el IPC total. Esta dinámica temporal confirma que el IPP actúa como un canal adelantado de la inflación al consumidor: primero absorbe el choque de costos y, posteriormente, lo transmite al IPP con rezagos bien definidos, lo que abre una ventana de acción de política económica antes de que el impacto inflacionario se materialice plenamente.
Discusión
La comparación internacional evidencia diferencias metodológicas y de magnitud cruciales. Jones (1986) y Caporale (2002) documentaron causalidad bidireccional en economías desarrolladas; por su parte, Woo et al. (2019) identificaron asimetrías donde los aumentos del PPI se trasladan más rápido que disminuciones.
Este estudio identifica para Colombia una relación unidireccional clara (p < 0.01) sin retroalimentación, pero con magnitudes superiores. El contraste metodológico es crítico: mientras estudios previos emplearon el enfoque de Toda y Yamamoto (1995) o modelos MTAR/TVECM con limitaciones en el tratamiento de la heterocedasticidad, este trabajo utiliza un modelo VAR-GARCH que revela persistencia unitaria (α+β = 1000) en cinco series: tasa de cambio, IPP agropecuario, IPP minería, IPC bienes transables e IPC regulados.
O'Trakoun y Ramachandran (2022) documentan para Estados Unidos correlaciones de hasta siete meses; sin embargo, este trabajo demuestra que Colombia concentra el 66 °% y 78 °% del efecto en el primer mes. De esta forma, ante un aumento del 5 % en el IPP, aproximadamente el 2.0 °% se traslada a alimentos en el primer mes, un efecto cuatro veces más intenso que sobre el IPC total.
Para América Latina, Sidaoui et al. (2009) encontraron para México rezagos de 2-3 meses sin causalidad de corto plazo mediante modelos VAR simples; por el contrario, Gómez Aguirre y Navarro Chávez (2014) hallaron causalidad del IPC hacia el IPP. De forma similar a la tendencia regional de liderazgo de costos, este estudio encontró causalidad significativa desde IPP hacia IPC desde el primer rezago. Tiwari et al. (2014), Quinde-Rosales y Bucaram-Leverone (2017) y Jing y Sun (2023) detectaron causalidad bidireccional en México, Ecuador y China, su ausencia en Colombia —sumada a las magnitudes halladas— indica que la inflación de costos domina con especial intensidad el escenario local.
La divergencia de este trabajo con el de Cerquera Losada et al. (2018), quienes concluyen una ausencia de causalidad IPP-IPC, es explicable posiblemente por tres factores: primero, la frecuencia temporal (datos anuales 1970-2016 con 46 observaciones frente a datos mensuales 2000-2025 con 312 observaciones); segundo, el tratamiento de la heterocedasticidad donde este estudio identifica valores de LM = 8.32 (p = 0.0039) para IPC total y LM = 5.61 (p = 0.0178) para IPC alimentos, efectos no modelados por Cerquera Losada et al. (2018); y tercero, la estabilidad estructural, dado que el periodo 1970-2016 abarca múltiples regímenes sin la verificación que aquí se aporta mediante el test de Chow.
Estudios pioneros colombianos como los de Huertas Campos y Jalil Barney (2000), Martínez-Rivera et al. (2012), Ulloa Donoso (2015) y Pérez Monsalve y Trespalacios Carrasquilla (2014) proporcionan un contexto interesante, aunque sin cuantificación precisa y verificaciones que este trabajo aporta.
En términos de horizonte temporal, si la tasa de cambio sube 500 COP/USD, la inflación al consumidor aumentaría aproximadamente 0.32 % en un año, con el sector alimentos alcanzando 0.61 %%. Pérez Ruiz (2016) documenta para Chile pass-through 0.15-0.20 en largo plazo, para Colombia, en este caso, muestra 0.3-0.4 superior a Chile, pero inferior a economías con alta inflación histórica (0.6-0.8). Esta posición intermedia refleja consolidación parcial de credibilidad del Banco de la República, aunque persistencia extrema de volatilidad cambiaria (a+β = 1000) sugiere vulnerabilidad del anclaje de expectativas.
Las implicaciones para la política monetaria cuantifican precisamente ventanas de acción que la literatura previa trata de forma genérica. Mientras Sidaoui et al. (2009) y Martínez-Rivera et al. (2012) concluyen que el IPP tiene contenido predictivo, este trabajo especifica que el primer rezago captura entre el 66 % y el 78 % del impacto según el componente, con una ventana de 1 a 1.5 meses entre la publicación del IPP y su impacto máximo.
Limitaciones del estudio
El análisis se concentra exclusivamente en el IPP, el IPC y la tasa de cambio, sin incorporar otras variables macroeconómicas —como la brecha de producto, la tasa de interés, las expectativas de inflación o precios de los commodities—, lo cual limita la distinción entre choques de costos puros y perturbaciones simultáneas. Las magnitudes documentadas podrían estar parcialmente explicadas por correlaciones con variables omitidas. Además, el modelo asume linealidad y simetría cuando la evidencia internacional sugiere transmisión asimétrica y la ausencia de modelos no lineales (TVAR, MTAR) impide explorar si la concentración temporal y persistencia extrema dependen del régimen de volatilidad.
La especificación GARCH (1.1) univariada no captura spillovers de volatilidad entre variables, por lo que se requerirían modelos MGARCH para cuantificar el contagio de incertidumbre. Asimismo, la descomposición de Cholesky empleada podría arrojar estructuras causales diferentes con enfoques alternativos. Finalmente, la frecuencia mensual puede resultar insuficiente para capturar las dinámicas de corto plazo en alimentos frescos o energéticos; además, el análisis agregado nacional no captura heterogeneidad regional en estructuras productivas o informalidad.
Conclusiones y recomendaciones
Este estudio confirma que el IPP constituye un indicador anticipado efectivo del IPC en Colombia. El modelo VAR-GARCH CON datos 2000-2025 demuestra la relación causal unidireccional donde el IPP precede al IPC con una ventana predictiva de 1.0-1.5 meses, capturando entre el 66 % y 78 % del efecto total en el primer rezago. El componente GARCH revela persistencia extrema (IGARCH en cinco series), indicando que el IPP, mediante la metodología aplicada, puede ser un buen predictor tanto a nivel como a volatilidad inflacionaria.
De igual manera, el análisis sectorial revela una heterogeneidad marcada. En este sentido, alimentos presenta una transmisión 1.9 veces más intensa que IPC total, mientras servicios muestran respuesta retrasada (lag 4). El pass-through cambiario opera predominantemente vía canal indirecto (TC—> IPP —> IPC), siendo 8 veces más fuerte que el canal directo, por lo que se presenta así una devaluación de 1000 COP/USD que genera 0.65 % de inflación anual al consumidor (1.22 %% alimentos y 0.28 %% transables). La transmisión completa requiere un horizonte de 8-12 meses, ubicando a Colombia entre economías con mecanismos más ágiles documentados internacionalmente.
El IPP puede incorporarse en modelos de proyección como herramienta de alerta temprana. La ventana de 1.0-1.5 meses entre publicación del IPP e impacto máximo del IPC permite una intervención preventiva antes de consolidación inflacionaria.
En conjunto, los resultados resaltan que el IPP pueden ser vistos como una señal temprana clave para anticipar presiones inflacionarias, especialmente cuando los choques son causados por la tasa de cambio. La elevada persistencia de la volatilidad sugiere que intervenir de forma preventiva puede ser menos costoso que reaccionar tarde, una vez que los efectos se han consolidado. En esa medida, el seguimiento conjunto de la tasa de cambio, los precios al productor y la inflación sectorial ofrecen información valiosa para diseñar respuestas de política económica más oportunas y focalizadas.
Contribución de los autores
Edgar Ricardo Jiménez Méndez participo en la conceptualización, metodologia, análisis formal y redacción (borrador original).
Renson Villalba Torres participó en la investigación, curación de datos, validación, redacción (revisión y edición).
Financiación
Este trabajo no fue financiado.
Conflicto de interés
Los autores declaran no tener conflictos de interés.
Édgar Ricardo Jiménez Méndez participó en la conceptualización, metodología, análisis formal y redacción del borrador original. Renson Villalba Torres participó en la investigación, curación de datos, validación, redacción, revisión y edición.
Disponibilidad de datos
Los datos utilizados están disponibles previa solicitud a los autores.
Referencias
Banco de la República. (2022a). ¿Qué es el índice de precios al consumidor (IPC)? https://www.banrep.gov.co/es/glosario/indice-precios-al-consumidor-ipc
Banco de la República. (2022b). ¿Qué es el índice de precios del productor (IPP)? https://www.banrep.gov.co/es/glosario/ipp
Banerji, A. (1999). The Lead Profile and Other Non-Parametric Tools to Evaluate Survey Series as Leading Indicators [Ponencia]. 24.a Conferencia del CIRET, Wellington, Nueva Zelanda. https://www.researchgate.net/publication/266452648
Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307-327. https://doi.org/10.1016/0304-4076(86)90063-1
Caporale, G. M. (2002). Causality links between consumer and producer prices: Some empirical evidence. Southern Economic Journal, 68(3), 703-711. https://doi.org/10.1002/j.2325-8012.2002.tb00448.x
Cerquera Losada, O. H., Murcia Arias, J. P., & Conde Guzmán, J. (2018). Relationship between the Consumer Price Index and the Producer Price Index for six South American countries. Apuntes del cenes, 37(66), 39-74. https://doi.org/10.19053/01203053.v37.n66.2019.6601
Chow, G. C. (1960). Tests of equality between sets of coefficients in two linear regressions. Econometrica, 28(3), 591-605. https://doi.org/10.2307/1910133
Departamento Administrativo Nacional de Estadística. (s. f.). Índice de precios del productor (IPP). Recuperado el 10 de junio de 2026, de https://www.dane.gov.co/index.php/estadisticas-por-tema/precios-y-costos/indice-de-precios-del-productor-ipp
Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427-431. https://doi.org/10.1080/01621459.1979.10482531
Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of UK inflation. Econometrica, 50(4), 987-1007. https://doi.org/10.2307/1912773
Engle, R. F., & Granger, C. W. (1987). Co-integration and error correction: Representation, Estimation, and testing. Econometrica, 55(2), 251-276. https://doi.org/10.2307/1913236
Gómez Aguirre, M., & Navarro Chávez, J. C. (2014). Relación de causalidad entre el índice de precios del productor y el índice de precios del consumidor incorporando cambios estructurales. El caso de México. Contaduría y Administración, 59(2), 179-196. https://doi.org/10.1016/S0186-1042(14)71259-8
Granger, C., W. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424-438. https://doi.org/10.2307/1912791
Hansen, P. R., & Lunde, A. (2005). A forecast comparison of volatility models: Does anything beat a GARCH(1,1)? Journal of Applied Econometrics, 20(7), 873-889. https://doi.org/10.1002/jae.800
Huertas Campos, C. A., & Jalil Barney, M. A. (2000). Relación entre el índice de precios del productor (IPP) y el índice de precios al consumidor (IPC). Banco de la República. https://doi.org/10.32468/be.144
Hunter, J. D. (2007). Matplotlib: A 2D graphics environment. Computing in Science & Engineering, 9(3), 90-95. https://doi.org/10.1109/MCSE.2007.55
Jing, S., & Sun, J. X. (2023). Dynamic causality between PPI and cpi in China: A rolling window bootstrap approach. International Journal of Finance & Economics, 28(2), 1279-1289. https://doi.org/10.1002/ijfe.2476
Johansen, S. (1988). Statistical Analysis of cointegration vectors. Journal of Economic Dynamics and Control, 12(2-3), 231-254. https://doi.org/10.1016/0165-1889(88)90041-3
Jones, J. D. (1986). Consumer prices, wholesale prices, and causality. Empirical Economics, 11(1), 41-55. https://doi.org/10.1007/BF01978144
Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root: How sure are we that economic time series have a unit root? Journal of Econometrics, 54(1-3), 159-178. https://doi.org/10.1016/0304-4076(92)90104-Y
Ljung, G. M., & Box, G. E. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297-303. https://doi.org/10.2307/2335207
London Stock Exchange Group. (2026). SDC Platinum: Financial securities transactions database. https://www.lseg.com/en/data-analytics/products/sdc-platinum-financial-securities
Martínez Rivera, W. O. (2010). Construcción de un índice coincidente por medio de factores comunes dinámicos [Tesis de maestría. Universidad Nacional de Colombia]. https://repositorio.unal.edu.co/handle/unal/6854
Martínez-Rivera, W. O., Caicedo-García, E., & Tique-Calderón, E. Y. (2012). Explorando la relación entre el IPC e IPP: el caso colombiano. Banco de la República. https://doi.org/10.32468/be.737
McKinney, W. (2010). Data structures for statistical computing in Python. En S. van der Walt & J. Millman (Eds.), Proceedings of the 9th Python in Science Conference (pp. 56-61). https://doi.org/10.25080/Majora-92bf1922-00a
O'Trakoun, J., & Ramachandran, D. (2022). Building a pipeline between producer and consumer prices. Richmond Fed Economic Brief, (22-34). https://ideas.repec.org/a/fip/fedreb/94812.html
Pérez Monsalve, J. P., & Trespalacios Carrasquilla, A. (2014). Simulación modelo VAR IPP-IPC. Cuadernos de Administración, 30(52), 84-93. https://doi.org/10.25100/cdea.v30i52.33
Pérez Ruiz, E. (2016). Outside the band: Depreciation and inflation dynamics in Chile [IMF Working Paper No. 16/141]. Fondo Monetario Internacional [FMI]. https://doi.org/10.5089/9781498350976.001
Quinde-Rosales, V. X., & Bucaram-Leverone, R. (2017). Relación de causalidad entre el índice de precios al productor y el índice de precios al consumidor: caso Ecuador. Actualidad Económica, 27(93), 5-14. https://revistas.unc.edu.ar/index.php/acteconomica/article/view/19140
Seabold, S., & Perktold, J. (2010). Statsmodels: Econometric and statistical modeling with Python. En S. van der Walt & J. Millman (Eds.), Proceedings of the 9th Python in Science Conference (pp. 92-96). https://doi.org/10.25080/Majora-92bf1922-011
Sheppard, K. (2020). arch toolbox for Python [Software]. Zenodo. https://doi.org/10.5281/zenodo.15681
Sidaoui, J., Capistrán, C., & Ramos-Francia, M. (2009). Una nota acerca del contenido predictivo del INPP respecto a la inflación del INPC: el caso de México [Documento de Investigación No. 2009-15]. Banco de México. https://www.banxico.org.mx/publicaciones-y-prensa/documentos-de-investigacion-del-banco-de-mexico/%7B1C063913-1CC4-4E05-0CEC-A-C19AE779477%7D.pdf
Sims, C. A. (1980). Macroeconomics and reality. Econometrica, 48(1), 1-48. https://doi.org/10.2307/1912017
Tiwari, A. K., Arouri, M., & Teulon, F. (2014). Causality between consumer price and producer price: Evidence from Mexico. Economic Modelling, 36, 432-440. https://doi.org/10.1016/j.econmod.2013.09.050
Toda, H. Y., & Yamamoto, T. (1995). Statistical inference in vector autoregressions with possibly integrated processes. Journal of Econometrics, 66(1-2), 225-250. https://doi.org/10.1016/0304-4076(94)01616-8
Ulloa Donoso, S. V. (2015). Vínculos estadísticos entre el índice de precios del consumidor (IPC) y del productor (IPP): una aproximación empírica para el caso colombiano [Tesis de maestría. Universidad de La Sabana]. https://intellectum.unisabana.edu.co/handle/10818/12953
Urrutia Montoya, M. (1999). Relación entre el índice de precios del productor (IPP) y el índice de precio al consumidor (IPC). Revista del Banco de la República, 72(860), 25-45. https://publicaciones.banrepcultural.org/index.php/banrep/article/view/11116
Woo, K.-Y., Lee, S.-K., & Ng, C.-Y. J. (2019). An investigation into the dynamic relationship between CPI and ppi: Evidence from the UK, France and Germany. The Singapore Economic Review, 64(3), 317-334. https://doi.org/10.1142/S0217590818500261
World Bank. (2025). Índice de precios al consumidor (¡pc). Banco Mundial. https://databank.worldbank.org/metadataglossary/world-development-indicators/series/FP.CPI.TOTL